خلاصه مطلب
APR و APY دو معیار مهم برای سنجش هزینه و بازده مالی هستند اما نحوه محاسبه آنها متفاوت است. APR نرخ سالانه را بدون درنظرگرفتن اثر سود مرکب نشان میدهد و در وامها میتواند هزینههای جانبی را نیز دربر بگیرد. در مقابل، APY بازده واقعی سالانه را با احتساب سود مرکب محاسبه میکند؛ یعنی سودهای دورههای قبل نیز در دورههای بعدی سود ایجاد میکنند. شناخت تفاوت APR و APY به شما کمک میکند نرخهای مالی را دقیقتر مقایسه کنید و هنگام دریافت وام یا انتخاب یک طرح سرمایهگذاری، تصمیم آگاهانهتری بگیرید. در محصولات نوبیتکس نیز تفاوت این دو نرخ با نحوه محاسبه و پرداخت پاداش ارتباط دارد.
مقدمه
APR و APY دو اصطلاح مهم در امور مالی هستند که معمولاً بهراحتی با یکدیگر اشتباه گرفته میشوند. این در حالی است که این دو مفهوم تفاوت زیادی با یکدیگر دارند؛ بهویژه در نحوه محاسبه و اثر سود مرکب که در سرمایهگذاریها باید بهدرستی تفسیر شوند. شناخت تفاوت این دو به شما کمک میکند هنگام بررسی یک طرح تسهیلاتی یا سرمایهگذاری، تصمیمات مالی هوشمندانهای بگیرید. در این مقاله، میخواهیم تفاوت بین APR و APY را بررسی کنیم.
APR چیست؟
نرخ درصدی سالانه (Annual Percentage Rate) که بهاختصار با APR نشان داده میشود، یک معیار استاندارد در امور مالی است که هزینه واقعی وام یا بازده ناخالص یک سرمایهگذاری را در طول یک سال نشان میدهد. بنابراین، معنای دقیق APR به این بستگی دارد که کجا از آن استفاده کنید:
درباره وام و اعتبار: در امور مالی سنتی، APR بیشتر برای وام و اعتبار است و هزینه کل وام را نشان میدهد. بنابراین، علاوه بر نرخ بهره اصلی، کارمزدها و هزینههای جانبی دریافت وام را هم در بر میگیرد تا تصویر واقعیتری از پولی که بازپرداخت میکنید داشته باشید.
درباره محصولات مربوط به سرمایهگذاری: APR نرخ سود سالانه را بدون محاسبه سود مرکب (Compound Interest) نشان میدهد؛ یعنی فرض میکند شما سودهای دریافتی را برداشت میکنید و آنها را دوباره روی اصل سرمایه سرمایهگذاری نمیکنید. اگر از محصول «رشد ثروت» نوبیتکس استفاده کرده باشید، این همان سود سادهای است که روی سرمایهگذاریهای رمزارزی شما اعمال میشود.
مثالهای کاربردی برای درک بهتر
APR در وام: فرض کنیم ۱۰۰میلیون تومان وام دریافت کردهاید و نرخ بهره سالانه آن ۱۵٪ است. شما فکر میکنید درنهایت ۱۱۵میلیون تومان پس میدهید اما با کارمزدهایی که بانک یا اپلیکیشن میگیرد و هزینههای جانبی، مبلغ بازپرداخت شما درنهایت ۱۲۵میلیون تومان میشود. در اینجا نرخ بهره ۱۵٪ است اما هزینه واقعی در هر سال که همان APR است، ۲۵٪ خواهد بود.
APR در سرمایهگذاری: فرض کنیم ۱۰میلیون تومان در یک طرح سرمایهگذاری که APR آن برابر با ۱۲٪ است میگذارید. این یعنی در پایان سال، باید ۱۲٪ سود (۱,۲۰۰,۰۰۰تومان) به اصل سرمایه شما اضافه شود. چرا اصل سرمایه؟ چون همانطور که گفتیم در APR فرض بر این است که شما سود دورهای (ماهانه ۱درصد در این مثال) را برداشت میکنید و روی پول اولیه شما اضافه نمیشود. بنابراین، ۱۲٪ فقط به ۱۰میلیون تومان اولیه شما تعلق میگیرد.
فرمول محاسبه تقریبی APR
برای محاسبه سریع APR در وامها میتوانید از فرمول زیر استفاده کنید:
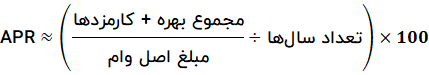
APY چیست؟
بازده درصدی سالانه (Annual Percentage Yield) که بهاختصار با APY نشان داده میشود، میزان سودی است که از حسابهای پسانداز یا سرمایهگذاری در طول یک سال به دست میآورید. این مفهوم تصویر دقیقتری از میزان بازدهی سرمایه ارائه میدهد و اثر سود مرکب را نیز در نظر میگیرد؛ یعنی به سودهایی که به شما تعلق گرفته است نیز دوباره سود میدهد.
هرچه APY بالاتر باشد، سرمایه شما سریعتر رشد میکند. حتی اختلافهای کوچک در APY میتواند در طول زمان سود چشمگیری ایجاد کند؛ بنابراین APY ابزار بهتری برای مقایسه طرحهای مختلف پسانداز و سرمایهگذاری است. درصورتیکه از محصول «درآمد خودکار» نوبیتکس استفاده کرده باشید، احتمالاً متوجه شدهاید که نرخ پاداش آن با APY محاسبه میشود.
مثالهای عملی برای درک بهتر
فرض کنیم ۱۰میلیون تومان دارید و آن را در محصولی سرمایهگذاری میکنید که نرخ درصدی سالانه (APR) آن ۱۲٪ است. با این حساب نرخ ماهانه برای واریز سود ۱درصد است و هرماه قرار است به حساب شما واریز شود.
در ماه اول، به ۱۰میلیون تومان شما ۱۰۰٬۰۰۰ تومان سود تعلق میگیرد. حالا چقدر دارید؟ ۱۰٬۱۰۰٬۰۰۰ تومان.
در ماه دوم، سود یکدرصدی به همین مبلغ جدید یعنی ۱۰٬۱۰۰٬۰۰۰ تومان شما تعلق میگیرد نه به ۱۰میلیون تومان اولیه. بنابراین، سود ماه دوم ۱۰۱٬۰۰۰ تومان است نه ۱۰۰٬۰۰۰ تومان.
با همین روند، در پایان سال دارایی شما به ۱۱,۲۶۸,۲۵۰ تومان خواهد رسید. بنابراین، کل سود واقعی دریافتی شما ۱,۲۶۸,۲۵۰ تومان بوده است. بنابراین، در این سرمایهگذاری، APR برابر است با ۱۲ درصد اما APY برابر است با ۱۲٫۶۸ درصد.
فرمول محاسبه APY
برای محاسبه APY از فرمول زیر استفاده میکنیم:
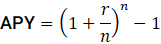
در این فرمول، r نرخ بهره سالانه بهصورت اعشاری است (برای مثال، ۱۲٪ میشود ۰٫۱۲).
n برابر است با تعداد دورههای مرکبشدن سود در سال (برای مثال، اگر ماهشمار باشد میشود ۱۲ و اگر روزشمار باشد میشود ۳۶۵).
به همین دلیل، هنگام بررسی یک محصول مالی برای سرمایهگذاری، نباید APR و APY را صرفاً بر اساس عدد ظاهری آنها با یکدیگر مقایسه کرد. ابتدا باید مشخص شود هر نرخ با چه روشی محاسبه شده است و سود در چه فواصل زمانی به سرمایه اضافه میشود.
تفاوت APR و APY چیست؟
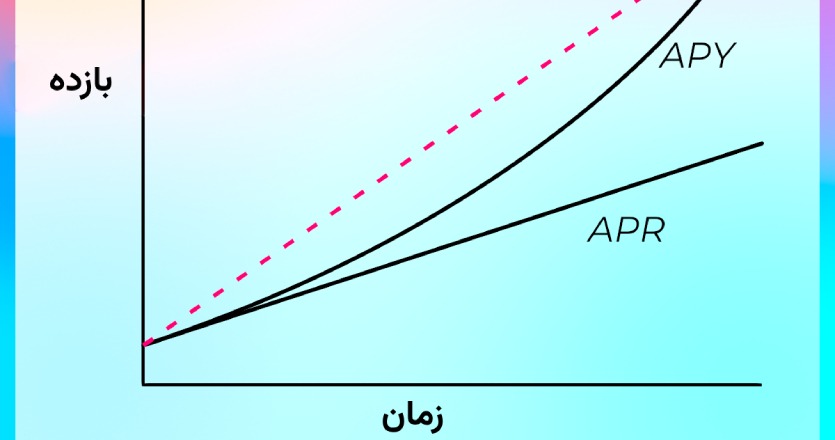
اصلیترین تفاوت میان این دو شاخص مالی، نحوه محاسبه سود است. در سرمایهگذاری، APR سود سالانه را بدون درنظرگرفتن سود مرکب نشان میدهد؛ یعنی فقط به اصل سرمایه شما سود تعلق میگیرد. درحالیکه در APY، نرخ واقعی سالانه با احتساب اثر سود مرکب در نظر گرفته میشود؛ یعنی علاوه بر اصل سرمایه، به سود سرمایه شما هم سود تعلق خواهد گرفت.
تفاوت APR و APY را در جدول زیر نشان دادهایم:
| ویژگی اصلی | APR | APY |
| مفهوم | هزینه وام یا اعتبار/ سود ساده سالانه در سرمایهگذاری | سود حاصل از پول سپردهگذاریشده |
| موارد کاربرد | وامها، کارتهای اعتباری، سرمایهگذاری در دیفای مثل رشد ثروت در نوبیتکس | سپردهگذاری بانکی، سرمایهگذاری در دیفای مانند درآمد خودکار در نوبیتکس |
| محاسبه سود مرکب | خیر. سود فقط به اصل سرمایه تعلق میگیرد | بله. سود علاوه بر اصل سرمایه به سود دورههای قبل نیز تعلق میگیرد (سودِ سود) |
| هزینههای جانبی | در وام و اعتبار، علاوه بر نرخ بهره اسمی، کارمزدها و هزینههای جانبی مانند بیمه وام را در نظر میگیرد | خیر. شامل کارمزدها و هزینههای دیگر نمیشود |
تفاوت APR و APY در محصولات نوبیتکس
نوبیتکس برای شفافیت بیشتر، شفافسازی نرخها را در دو طرح سرمایهگذاری متناسب با نحوه پرداخت سود تفکیک میکند:
طرح رشد ثروت (مبتنی بر APR)
پاداش APR در محصول رشد ثروت استفاده میشود. سود بهصورت ساده محاسبه میشود؛ یعنی پاداش فقط به اصل دارایی رمزارزی شما تعلق میگیرد. بنابراین، سودهای دریافتی شما مجدداً وارد چرخه سوددهی نمیشوند.
طرح درآمد خودکار (مبتنی بر APY)
پاداش APY در محصول درآمد خودکار استفاده میشود. بنابراین، پاداش بهصورت خودکار به اصل دارایی اضافه میشود و سود دوره بعد، هم به اصل دارایی و هم به پاداشهای دورههای پیش تعلق میگیرد.
چرا این دو عدد را نباید مستقیماً با هم مقایسه کرد؟
مقایسه مستقیم عددی APR و APY تفسیر دقیقی از پاداش طرح سرمایهگذاری نیست. عدد APY بهدلیل اثر «سودِ سود» همیشه بزرگتر از APR همان طرح است. بنابراین، برای مقایسه درست دو گزینه سرمایهگذاری، باید هردو عدد را به یک معیار یکسان تبدیل کرد.
چطور APR و APY را درست تفسیر کنیم؟
- اگر وام میگیرید: همیشه به APR توجه کنید؛ زیرا شامل تمام کارمزدها و هزینههای واقعی وام است.
- اگر قصد برداشت منظم سود را دارید: معیار APR دید دقیقی از درآمد دورهای ثابت به شما میدهد.
- درصورتیکه قصد سرمایهگذاری بلندمدت و رشد دارایی را دارید: معیار APY بازدهی واقعی و نهایی سرمایه شما را نشان میدهد.
سخن پایانی
درک تفاوت APR و APY به شما کمک میکند هنگام دریافت وام یا انتخاب طرحهای سرمایهگذاری، اعداد اعلامشده را دقیقتر تفسیر کنید و صرفاً براساس نرخ اسمی تصمیم نگیرید. در سرمایهگذاریها، مانند آنچه در رشد ثروت نوبیتکس میبینید، APR همان سود ساده سالانه است که فقط اصل سرمایه رمزارزی شما را مد نظر قرار میدهد. این در حالی است که APY، مانند آنچه در درآمد خودکار نوبیتکس میبینید، اثر سود مرکب یعنی اصل دارایی بههمراه پاداشهای دورهای شما را در نظر میگیرد. سازوکار محاسبه پاداش در چنین سرمایهگذاریهایی به شما کمک میکند انتخاب هوشمندانهتری داشته باشید.
سؤالات متداول
APR چیست؟
APR یا نرخ درصد سالانه، هزینه واقعی وام یا بازدهی سرمایهگذاری بدون احتساب سود مرکب را نشان میدهد.
APY چیست؟
APY یا بازده درصد سالانه، سود واقعی سرمایهگذاری را با احتساب اثر سود مرکب در طول یک سال محاسبه میکند.
تفاوت APR و APY چیست؟
اصلیترین تفاوت آن دو در محاسبه سود مرکب است. APR سود ساده است اما APY سودِ سود را هم در نظر میگیرد.
آیا APR همان سود واقعی است؟
خیر؛ APR فقط سودی را که به اصل سرمایه اضافه میشود نشان میدهد که با سود واقعی، یعنی سودی که به سود دورههای پیشین تعلق میگیرد، متفاوت است. درباره یک طرح مشخص، APR از سود واقعی کمتر است.
تفاوت APR در طرح رشد ثروت و APY در طرح درآمد خودکار نوبیتکس چیست؟
در طرح رشد ثروت، سود بهصورت ساده به رمزارزهای شما تعلق میگیرد اما در طرح درآمد خودکار، هم اصل سرمایه و هم پاداشهایی که تا پیشازآن دریافت کردهاید، سود تولید میکنند.