خلاصه مطلب
این گزارش جامع به بررسی و تحلیل فاندامنتال ریپل (XRP) و پیشبینی قیمت آن بر اساس متغیرهای کلان اقتصادی، ساختار بازار و دادههای آنچین در سالهای ۲۰۲۵ و ۲۰۲۶ میپردازد. با پایان یافتن پرونده حقوقی کمیسیون بورس و اوراق بهادار آمریکا (SEC) در آگوست ۲۰۲۵ و طبقهبندی این دارایی بهعنوان یک کالای دیجیتال در مارس ۲۰۲۶، شبکه ریپل وارد مرحله جدیدی از پذیرش نهادی شده است. با این وجود، به دلیل فشار عرضه ناشی از آزادسازی ماهانه توکنها از حسابهای امانی (Escrow) و همچنین کاهش شدید ورودی سرمایه به صندوقهای قابل معامله (ETF)، قیمت این ارز دیجیتال در نیمه دوم سال ۲۰۲۶ با اصلاح عمیقی مواجه شد. راهاندازی استیبلکوین کاملاً قانونمند RLUSD و توسعه زیرساختهای وامدهی دیفای در شبکه، کاربردپذیری این اکوسیستم را بهشدت افزایش داده است؛ اما برای انعکاس این پیشرفتها در ارزش بازار، هدایت نقدینگی کلان به سمت استفاده از توکن بومی بهعنوان پل ارتباطی گریزناپذیر است.
مقدمه
ارزشگذاری داراییهای دیجیتال مبتنی بر شبکههای پرداخت غیرمتمرکز، نیازمند درک عمیقی از تلاقی نوآوریهای فناورانه، چارچوبهای قانونگذاری و توکنومیکس (Tokenomics) است. در سالهای اخیر، بازار رمزارزها تحولات ساختاری گستردهای را تجربه کرده و از یک فضای سفتهبازانه صرف، به زیرساختی حیاتی برای تسویه تراکنشهای کلان بانکی و نهادی تکامل یافته است. پروژه ریپل و شبکه دفتر کل آن (XRPL) همواره به دلیل تمرکز بر کریدورهای پرداخت فرامرزی نهادی، در کانون توجه سرمایهگذاران و نهادهای نظارتی قرار داشتهاند. با عبور از سال ۲۰۲۵ و ورود به نیمه دوم سال ۲۰۲۶، این اکوسیستم با مجموعهای از کاتالیزورهای متضاد روبهرو شده است. از یک سو پیروزیهای بزرگ حقوقی و راهاندازی محصولات نوین سازمانی و از سوی دیگر چالشهای مرتبط با تقاضای بازار و رقیقشوندگی عرضه.

سوال اساسی که این گزارش به آن پاسخ میدهد این است که آیا موفقیتهای فنی و پذیرش نهادی زیرساختهای ریپل، لزوماً به افزایش ارزش توکن بومی آن ترجمه خواهد شد یا خیر. برای سرمایهگذاران و پژوهشگرانی که به دنبال درک پایهای از ماهیت این شبکه و تفاوتهای آن با سایر شبکههای بلاکچینی هستند، مطالعه مفاهیم بنیادین در مقاله ریپل چیست در مجله نوبیتکس میتواند چارچوب ذهنی مناسبی را پیش از ورود به مباحث تخصصیتر این گزارش فراهم کند.
تاریخچه حقوقی و پایان مناقشه با کمیسیون بورس و اوراق بهادار (SEC)
بزرگترین مانع ساختاری بر سر راه رشد فاندامنتال ریپل طی سالهای گذشته، مناقشات حقوقی پیچیده با نهادهای نظارتی ایالات متحده بود. این چالش از دسامبر ۲۰۲۰، زمانی که کمیسیون بورس و اوراق بهادار آمریکا (SEC) شکایتی مبنی بر عرضه اوراق بهادار ثبتنشده علیه این شرکت تنظیم کرد، آغاز شد. این پرونده سایه سنگینی از ابهام را بر سر این دارایی افکند و مانع از مشارکت بسیاری از نهادهای مالی سنتی در اکوسیستم آن گردید. نقطه عطف اول در جولای ۲۰۲۳ رقم خورد که قاضی آنالیسا تورس در یک حکم اختصاری (Summary Judgment) اعلام کرد که فروش برنامهریزیشده این توکن به سرمایهگذاران خرد در صرافیهای دیجیتال مصداق اوراق بهادار نیست، اگرچه فروش مستقیم به نهادهای سرمایهگذاری نهادی، قوانین اوراق بهادار را نقض کرده است.

تحولات نظارتی در سال ۲۰۲۵ شتاب بیشتری گرفت. در آوریل ۲۰۲۵، با تغییرات در سطح رهبری کمیسیون بورس و اوراق بهادار و جایگزینی پل اتکینز (Paul Atkins) به جای گری گنسلر (Gary Gensler)، رویکرد این نهاد نسبت به داراییهای دیجیتال دچار تغییرات بنیادین شد. این تغییرات زمینهساز تایید اولین ETF مبتنی بر قراردادهای آتی ریپل با نام ProShares Ultra XRP ETF (با نماد UXRP) در جولای ۲۰۲۵ گردید که یک صندوق اهرمی با ضریب دو برابر بود. در نهایت، در آگوست ۲۰۲۵، این پرونده پنجساله با یک توافق نهایی به پایان رسید؛ هر دو طرف از درخواستهای تجدیدنظر خود انصراف دادند و شرکت ریپل موظف به پرداخت جریمه مدنی ۱۲۵ میلیون دلاری شد که این رقم به مراتب کمتر از مطالبات چند میلیارد دلاری اولیه SEC بود.
شفافیت حقوقی حاصل از این توافق، کاتالیزورهای نهادی قدرتمندی را فعال کرد. در ۱۷ مارس ۲۰۲۶، کمیسیون بورس و اوراق بهادار (SEC) طی یک اقدام مشترک و بیسابقه با کمیسیون معاملات آتی کالای آمریکا (CFTC)، ریپل را به همراه بیتکوین و اتریوم رسماً بهعنوان یک «کالای دیجیتال» طبقهبندی کردند. علاوه بر این، در دسامبر ۲۰۲۵، شرکت سازنده موفق به دریافت تاییدیه مشروط برای مجوز بانک امانی ملی (National Trust Bank Charter) از نهاد نظارتی OCC شد که امکان فعالیت بهعنوان یک نهاد بانکی فدرال را برای آن فراهم میآورد. با این حال، روند قانونگذاری در سطح کلان با موانعی نیز همراه بوده است؛ در سپتامبر ۲۰۲۶، لایحه قانون شفافیت (CLARITY Act) که هدف آن ایجاد یک چارچوب منسجم برای بازار داراییهای دیجیتال بود، با نتیجه نزدیک ۴۹-۵۰ در سنای آمریکا متوقف شد و نشان داد که یکپارچهسازی کامل نظارتی همچنان نیازمند لابیگری و زمان است.
| رویداد کلیدی نظارتی | تاریخ وقوع | تاثیر فاندامنتال و پیامدها |
| آغاز شکایت SEC | دسامبر ۲۰۲۰ | ایجاد ابهام حقوقی، توقف رشد قیمت و خروج شرکای سازمانی. |
| حکم اختصاری قاضی تورس | جولای ۲۰۲۳ | تفکیک فروش خرد (غیر اوراق بهادار) از فروش نهادی (اوراق بهادار). |
| تغییر ریاست SEC (پل اتکینز) | آوریل ۲۰۲۵ | آغاز رویکرد تعاملی و کاهش فشارهای نظارتی بر صنعت کریپتو. |
| پایان قطعی پرونده و جریمه ۱۲۵ میلیون دلاری | آگوست ۲۰۲۵ | ایجاد شفافیت کامل قانونی در ایالات متحده و انصراف از تجدیدنظر. |
| دریافت تاییدیه مشروط نهاد OCC | دسامبر ۲۰۲۵ | ارتقای جایگاه شرکت توسعهدهنده به سطح یک نهاد بانکی فدرال. |
| طبقهبندی بهعنوان کالای دیجیتال (SEC/CFTC) | ۱۷ مارس ۲۰۲۶ | رفع ریسکهای سیستماتیک و همترازی قانونی با بیتکوین و اتریوم. |
پویایی بازار، قیمت ارزهای دیجیتال و نحوه خرید ریپل
یکی از ارکان حیاتی در تحلیل بنیادی هر دارایی دیجیتال، ارزیابی ساختار بازار، جریانهای عرضه و تقاضا و رفتار قیمتی در بسترهای مبادلاتی است. قیمت ارزهای دیجیتال برخلاف ارزهای ملی که توسط بانکهای مرکزی و دولتها نرخگذاری میشوند، در یک محیط اقتصاد آزاد و صرفاً بر اساس تلاقی سفارشات خریداران و فروشندگان کشف میشود. در این میان، تصمیمات استراتژیک شرکت توسعهدهنده شبکه، میزان عرضه در گردش، اخبار اقتصاد کلان و روند ورود سرمایه به صندوقهای مالی نهادی، مستقیماً بر نوسانات قیمتی تاثیرگذار هستند.
برای سرمایهگذاران نهادی و خرد که قصد مشارکت در این بازار را دارند، دسترسی به زیرساختهای معاملاتی امن و شفاف از اهمیت بالایی برخوردار است. بررسی لحظهای و تحلیل الگوهای قیمتی از طریق صفحات اختصاصی مانند قیمت ریپل در صرافیهای معتبر، امکان اتخاذ تصمیمات دادهمحور را فراهم میکند. همچنین، فرآیند خرید ریپل یا بهطور کلی خرید ارز دیجیتال مستلزم آگاهی از عمق بازار (Order Book)، میزان نقدینگی و کارمزدهای معاملاتی است. پس از تهیه دارایی، انتقال آن به بسترهای نگهداری غیرمتمرکز برای کاهش ریسکهای طرف مقابل (Counterparty Risk) ضروری است.
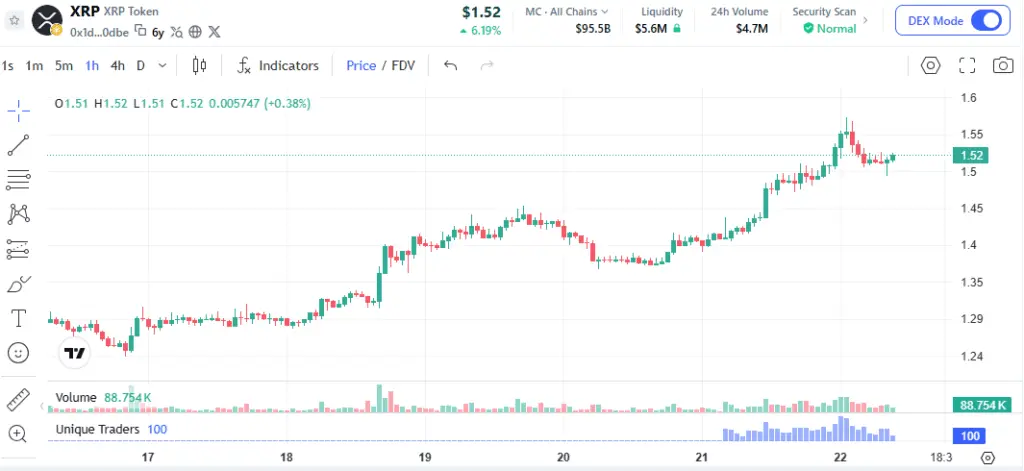
بررسی رفتار قیمتی در سالهای ۲۰۲۵ و ۲۰۲۶ نشاندهنده نوسانات شدید و پدیده کلاسیک «خرید با شایعه و فروش با خبر» است. در پی تایید صندوقهای ETF و خاتمه یافتن پرونده SEC، قیمت این دارایی در ۱۷ جولای ۲۰۲۵ به سقف تاریخی جدیدی در محدوده ۳.۶۵ دلار دست یافت. با این حال، این اوج قیمتی پایدار نبود و بازار وارد یک روند اصلاحی فرسایشی شد. تا اواسط سپتامبر ۲۰۲۶، قیمت با یک افت سنگین ۷۲ درصدی به محدوده ۱.۴۲ تا ۱.۵۰ دلار تنزل پیدا کرد. این ریزش با کاهش چشمگیر جریانهای ورودی سرمایه نهادی همزمان بود؛ بهگونهای که ورودی هفتگی به صندوقهای ETF در آگوست ۲۰۲۶ با افت ۹۳ درصدی به تنها ۱.۰۱ میلیون دلار رسید، هرچند که مجموع داراییهای تحت مدیریت این صندوقها رقمی معادل ۱.۵۱ میلیارد دلار (حدود ۱.۶ درصد از کل عرضه در گردش) را نشان میداد. با این وجود، دادههای آنچین حاکی از کاهش موجودی صرافیها به پایینترین سطح هفتساله (۱.۷ میلیارد توکن) و انباشت گسترده توسط نهنگها است که میتواند سیگنالی از شکلگیری یک کف قیمتی پنهان باشد.
دامیننس ریپل و تحلیل جایگاه آن در میان داراییهای دیجیتال
در ارزیابی سلامت اقتصاد کلان یک شبکه بلاکچینی، شاخص تسلط بر بازار یا دامیننس، ابزاری کلیدی برای سنجش وزن و اهمیت آن دارایی نسبت به کل بازار کریپتو است.بررسی دامیننس ریپل نشان میدهد که چه درصدی از کل نقدینگی موجود در بازار ارزهای دیجیتال به این شبکه اختصاص یافته است. در سپتامبر ۲۰۲۶، ارزش بازار (Market Cap) این دارایی در بازه ۸۸ الی ۹۸ میلیارد دلار در نوسان بوده است که آن را در رتبه پنجم یا ششم برترین رمزارزها قرار داده و دامیننسی در حدود ۴ درصد از کل بازار را برای آن تثبیت کرده است.
رشد پایدار دامیننس نیازمند همراستایی میان کاربردپذیری نهادی و تقاضای سفتهبازانه در بازار است. شبکه موسوم به RippleNet با استفاده از راهکار نقدینگی مبتنی بر تقاضا (ODL)، توانسته است با بیش از ۳۰۰ بانک و موسسه مالی در سراسر جهان همکاری کند و سالانه بالغ بر ۳ تریلیون دلار تراکنش را در کریدورهای فرامرزی پردازش نماید.
چشمانداز استراتژیک این شبکه، تسخیر حدود ۱۴ درصد از حجم تراکنشهای شبکه ارتباطات مالی بینبانکی جهانی (SWIFT) است که روزانه تریلیونها دلار را جابهجا میکند. با این حال، عدم موفقیت در حفظ دامیننس در سطوح بالاتر، نشاندهنده یک واگرایی معنادار میان پذیرش نهادی فناوری دفتر کل و تقاضای واقعی سرمایهگذاران برای نگهداری توکن بومی آن است که در کاهش حجم تراکنشهای روزانه شبکه در برخی مقاطع سال ۲۰۲۶ و افت تقاضای ETFها نمود پیدا کرد.
ساختار حسابهای امانی (Escrow)
توکنومیکس و مکانیزمهای کنترل عرضه، از مهمترین عواملی هستند که سرمایهگذاران کلان برای پیشبینی ارزش بلندمدت یک دارایی به آن استناد میکنند. کل عرضه نهایی این شبکه به صورت برنامهریزیشده در پروتکل به ۱۰۰ میلیارد توکن محدود شده است. تا اواخر سال ۲۰۲۶، میزان عرضه در گردش در محدوده ۶۰.۷ الی ۶۲.۵ میلیارد توکن برآورد شده است. بخش عمدهای از توکنهای باقیمانده، تحت مکانیزم سختگیرانهای به نام حسابهای امانی (Escrow) مدیریت میشوند.
در دسامبر ۲۰۱۷، به منظور ایجاد شفافیت و جلوگیری از شوکهای ناگهانی عرضه، شرکت توسعهدهنده تصمیم گرفت ۵۵ میلیارد توکن را در قالب ۵۵ قرارداد هوشمند مجزا در دفتر کل قفل کند. بر اساس این مکانیزم، در روز نخست هر ماه میلادی، یک میلیارد توکن آزاد شده و در دسترس قرار میگیرد. ساختار فنی این سیستم بر پایه سه نوع تراکنش در شبکه، تراکنش EscrowCreate برای قفل کردن توکنها با تعیین زمان و شرایط آزادسازی، تراکنش EscrowFinish برای انتقال توکنها به حساب عملیاتی پس از سررسید زمان و تراکنش EscrowCancel برای لغو قرارداد در صورت عدم تحقق شرایط بنا شده است.
رسانهها و رباتهای ردیاب آنچین (مانند Whale Alert) در ابتدای هر ماه با گزارش آزادسازی یک میلیارد توکن (که در قیمتهای سال ۲۰۲۶ ارزشی بیش از یک میلیارد دلار دارد)، موجی از نگرانی در خصوص افت قیمت ایجاد میکنند. با این حال، بررسی دقیق دادههای سالهای ۲۰۲۵ و ۲۰۲۶ نشان میدهد که مفهوم آزادسازی لزوماً با عرضه در بازارهای آزاد برابر نیست. از نظر تاریخی، شرکت سازنده بلافاصله پس از آزادسازی، بین ۶۰ تا ۸۰ درصد از توکنها را طی چند ساعت یا چند روز، مجدداً در قراردادهای امانی جدید (Relock) برای ماههای آینده قفل میکند. بهعنوان مثال، در ژانویه ۲۰۲۶ حدود ۷۰۰ میلیون واحد مجدداً قفل شد و تنها ۳۰۰ میلیون واحد برای تامین نقدینگی شرکا و مصارف سازمانی حفظ گردید.
این رویه باعث میشود که تورم خالص ماهانه شبکه بین ۲۰۰ تا ۴۰۰ میلیون توکن (معادل حدود ۲.۵ تا ۵.۱ میلیارد دلار ارزش سالانه در قیمتهای اواخر ۲۰۲۶) متغیر باشد. اگرچه بازار این رویدادهای ماهانه را پیشخور (Priced in) کرده و به عنوان یک ساختار روتین پذیرفته است، اما تزریق مداوم این حجم از نقدینگی، بهمثابه یک وزنه سنگین عمل کرده و مستلزم وجود تقاضای بنیادین بسیار قدرتمند برای جلوگیری از رقیقشوندگی و افت ارزش ذاتی دارایی است. تا زمانی که میزان تقاضا در کریدورهای ODL و نهادهای مالی بر این تورم ماهانه غلبه نکند، رشدهای قیمتی شارپی با مقاومت عرضه روبهرو خواهند شد.
مکانیزم توکنسوزی (Fee Burn) و اثرات ضدتورمی در شبکه
در کنار سیاستهای عرضه امانی، شبکه دفتر کل ریپل (XRPL) به گونهای طراحی شده است که دارای یک ویژگی ضدتورمی ذاتی از طریق توکنسوزی کارمزدها باشد. برخلاف شبکههای مبتنی بر اثبات کار مانند بیتکوین که کارمزدها بهعنوان پاداش به استخراجکنندگان تعلق میگیرد و یا شبکه اتریوم که پس از اجرای طرح EIP-1559 بخشی از کارمزدها بهعنوان انعام به اعتبارسنجها پرداخت میشود، در این شبکه ۱۰۰ درصد از کارمزدهای پرداختی برای همیشه از چرخه حیات خارج و نابود (Burn) میشوند. اعتبارسنجهای این شبکه هیچگونه درآمدی از محل کارمزد تراکنشها کسب نمیکنند و انگیزه آنها برای مشارکت، صرفاً تضمین امنیت، حفظ شهرت سازمانی و پشتیبانی از کسبوکارهای متکی به شبکه است.
ساختار کارمزد در این شبکه با هدف اصلی جلوگیری از حملات محرومسازی از سرویس (DDoS) و ممانعت از ارسال پیامهای اسپم طراحی شده است. هزینه استاندارد برای پردازش هر تراکنش، ۱۰ قطره (Drops) معادل ۰.۰۰۰۰۱ توکن است که حتی برای تراکنشهای ناموفق نیز کسر و سوزانده میشود.
ارزیابی دادههای شبکه در سپتامبر ۲۰۲۶ نشان میدهد که با وجود پردازش روزانه حدود ۱.۰۹ میلیون تراکنش، نرخ توکنسوزی روزانه تنها حدود ۱۱۷ واحد است که در مقیاس ماهانه به رقمی نزدیک به ۷,۶۸۰ توکن میرسد. از سال ۲۰۱۲ تا اواسط ۲۰۲۶، مجموع توکنهای سوزانده شده در این شبکه تنها حدود ۱۴ میلیون واحد بوده است که در برابر کل عرضه ۱۰۰ میلیاردی، رقمی در حد خطای محاسباتی محسوب میشود. مقایسه این آمار با تزریق ماهانه ۲۰۰ تا ۴۰۰ میلیون توکن از حسابهای امانی، بهخوبی اثبات میکند که مکانیزم توکنسوزی در ساختار فعلی، توانایی ایجاد شوک منفی در عرضه (Deflationary Shock) را ندارد و ارزش فاندامنتال آن صرفاً محدود به تامین امنیت شبکه است.
تحلیل فنی شبکه دفتر کل ریپل (XRPL) و مکانیسم اجماع پروتکل (RPCA)
ارزش پیشنهادی اصلی شبکه ریپل برای نهادهای مالی سنتی، در معماری فنی متمایز و مکانیسم اجماع آن نهفته است. در حالی که نسل اول بلاکچینها نظیر بیتکوین با استفاده از الگوریتم اثبات کار (PoW) و مصرف انرژی بالا به توان عملیاتی ۵ تا ۱۰ تراکنش در ثانیه دست مییابند، و نسلهای بعدی مانند الگوراند از مکانیزم اثبات سهام خالص (PPoS) بهره میبرند، شبکه XRPL از الگوریتم اجماع پروتکل ریپل (RPCA) استفاده میکند. این الگوریتم نمونهای پیشرفته از ساختار توافق بیزانسی فدرال (Federated Byzantine Agreement) است.
در این سیستم، خبری از استخراجکنندگان رقابتی یا فرآیند سهامگذاری قفلشده نیست. هر گره (Node) فعال در شبکه، برای تایید صحت تراکنشها به یک لیست مشخص از گرههای مورد اعتماد خود رجوع میکند که به آن فهرست گرههای منحصربهفرد (UNL – Unique Node List) گفته میشود. بنیاد لجر ریپل یک لیست پیشنهادی از اعتبارسنجها منتشر میکند، اما اجبار ساختاری برای تبعیت از آن وجود ندارد. برای نهایی شدن وضعیت دفتر کل و ثبت تراکنشها، نیازمند توافق یک اکثریت فوقالعاده (Supermajority) از گرههای موجود در لیست UNL است.
بر اساس تحلیلهای جامع منتشر شده در مقاله علمی موسوم به Post Fiat در سال ۲۰۲۶، پایداری و امنیت این مدل اجماع مستقیماً به میزان همپوشانی میان لیستهای UNL گرههای مختلف بستگی دارد. این تحقیقات که با استفاده از اعتبارسنجی مدلهای پیچیدهای نظیر Qwen3.6-27B-FP8 روی دادههای شبکه انجام شده است، اثبات میکند که برای جلوگیری از ایجاد انشعاب (Fork) و حفظ قطعیت تراکنشها، همپوشانی لیستهای اعتماد باید بالاتر از ۹۰ درصد باشد.
| ویژگی معماری شبکه | مکانیزم XRPL / RPCA | مقایسه با شبکههای رقیب |
| روش اجماع | توافق بیزانسی فدرال (FBA) مبتنی بر لیست UNL | PoW در بیتکوین، PoS در اتریوم، PBFT در هایپرلجر |
| زمان نهاییسازی تراکنش (Latency) | ۳ الی ۵ ثانیه | زیر ۶ ثانیه در استلار، ۱۰ دقیقه در بیتکوین |
| قطعیت تراکنش (Finality) | قطعی و قطعیگرا (Deterministic) | احتمالی در بیتکوین (Probabilistic) |
| لایه دوم و ابزارها | شبکه هوشمند Evernode و مرورگر Bithomp | رولآپها در اتریوم، لایتنینگ در بیتکوین |
این ساختار فنی منجر به زمان نهاییسازی بسیار پایین در حدود ۳ الی ۵ ثانیه گردیده است. این سرعت عمل همراه با قطعیت بالا و شفافیت کامل در تراکنشها، XRPL را به زیرساختی ایدهآل برای یکپارچهسازی با سیستمهای بانکی سنتی تبدیل کرده است؛ هرچند که در محافل آکادمیک، وابستگی به لیستهای انتشاریافته نهادهای مرکزی همواره بهعنوان پاشنه آشیل تمرکززدایی این شبکه مورد بحث قرار میگیرد.
استیبلکوین RLUSD و نقش آن در جریان نقدینگی و دیفای نهادی
تحولات سال ۲۰۲۶ نشان داد که استراتژی توسعهدهندگان شبکه از تمرکز صرف بر پرداختهای فرامرزی، به سمت ایجاد زیرساختهای مالی غیرمتمرکز (DeFi) و توکنیزهسازی داراییها چرخش پیدا کرده است. در کانون این استراتژی، راهاندازی استیبلکوین RLUSD با پشتوانه یکبهیک دلار آمریکا قرار دارد. این دارایی پایدار با اخذ مجوز شرکتی از دپارتمان خدمات مالی ایالت نیویورک (NYDFS)، در زمره معدود استیبلکوینهایی قرار گرفت که تحت نظارت دقیق نهادهای ایالتی، با تفکیک کامل ذخایر مالی و حسابرسیهای مستقل ماهانه منتشر میشود. پشتوانه این استیبلکوین ترکیبی از ذخایر نقدی و اوراق قرضه کوتاهمدت خزانهداری آمریکا است.
ارزش بازار RLUSD در مدت کوتاهی پس از عرضه و تا اواخر سال ۲۰۲۶ به بیش از ۱.۶ الی ۱.۷ میلیارد دلار رسید. بر اساس گزارش تحلیلی شرکت Fireblocks، زیرساختهای کاستودی ریپل برخلاف بسیاری از رقبا، از قابلیتهای پیشرفتهای برای مدیریت چرخه عمر توکنها (Mint/Burn) و تطابقپذیری سازمانی در شبکههای مجاز برخوردار است که استفاده از RLUSD را برای موسسات مالی تسهیل میکند.
پیدایش این استیبلکوین کاتالیزوری برای شکلگیری بازارهای وامدهی و اعتباری بر بستر XRPL بوده است. پلتفرمهای نهادی نظیر Clearpool و Cicada با بهرهگیری از استانداردهای جدید شبکه، از جمله صندوقهای تکدارایی (XLS-65) و پروتکل وامدهی بومی (XLS-66)، اقدام به راهاندازی بازارهای اعتباری با استفاده از RLUSD کردهاند. در این زیرساختها، دریافتکنندگان و پرداختکنندگان وام ملزم به گذراندن کامل فرآیندهای احراز هویت (KYC) و مبارزه با پولشویی (AML) هستند و تسویه نهایی وامها به وسیله استیبلکوین RLUSD صورت میپذیرد.
با وجود این دستاوردهای چشمگیر، یک پارادوکس فاندامنتال برای تحلیلگران ایجاد شده است. شکوفایی زیرساخت شبکه به واسطه RLUSD، ارزش افزوده مستقیمی برای قیمت توکن بومی شبکه (XRP) ایجاد نمیکند. تراکنشهای این استیبلکوین کارمزدهای ناچیزی در قالب توکن بومی پرداخت میکنند که به دلیل حجم اندک توکنسوزی، تاثیری بر قیمت ندارد. تقاضای واقعی برای دارایی بومی شبکه تنها در صورتی شکل میگیرد که بازارسازان خودکار (AMM) و پروتکلهای دیفای، نهادهای مالی را ملزم به استفاده از این توکن بهعنوان دارایی واسط (Bridge Asset) در استخرهای نقدینگی RLUSD نمایند که تاکنون به صورت اجباری در معماری دیفای شبکه پیادهسازی نشده است.
پیشبینی قیمت ریپل: بررسی سناریوهای سال ۲۰۲۶ تا ۲۰۳۰
برای ارزیابی مسیر آتی قیمت، تحلیلگران به ترکیب متغیرهای کلان اقتصادی، روند قانونگذاری و پذیرش فناوری اتکا میکنند. بر اساس مجموع دادههای بازار تا اواخر سپتامبر ۲۰۲۶، سه سناریوی کلان برای آینده این دارایی متصور است.
باید خاطرنشان کرد که در خلال سالهای ۲۰۲۵ و ۲۰۲۶، تئوریهای افراطی نیز در قالب پیشنهادات قانونگذاری مطرح گردید. به عنوان مثال، بوید رابرتز (Boyd Roberts) از گروه Big Picture، در دادخواستی رسمی با شماره 4-867 به نهاد SEC با عنوان “The Great Sovereign Reset”، سناریویی تئوریک را مطرح کرد که در آن توکن این شبکه بهعنوان یک پل نقدینگی در سیستم مالی حاکمیتی نوین ارزشگذاری شود. در این مدل فرضی، ارزش طلا ۲۵,۰۰۰ دلار به ازای هر اونس و ارزش هر واحد از این توکن ۳,۳۰۰ دلار (با ارزش کل بازار ۳۳ تریلیون دلار) در نظر گرفته شده بود. با این حال، کارشناسان اقتصادی صراحتاً تاکید دارند که این ارقام صرفاً ارزش کاغذی (Paper Value) بوده و در صورت عرضه گسترده در بازارهای عمومی، به دلیل فقدان نقدشوندگی (Liquidity)، به سرعت سقوط خواهند کرد و لذا نباید مبنای تصمیمگیری سرمایهگذاران قرار گیرند.
سناریوهای واقعبینانه بر اساس دادههای ساختاری عبارتند از:
| سناریوی بازار | افق زمانی | محدوده قیمتی پیشبینی شده | متغیرهای تاثیرگذار کلیدی |
| حالت پایه (کوتاهمدت) | پایان ۲۰۲۶ | ۱.۴۲ تا ۲.۰۱ دلار | حفظ حمایت کلیدی، همبستگی با رشد بیتکوین و تداوم فشار عرضه ناشی از آزادسازیهای ماهانه امانی. |
| رشد میانمدت (محافظهکارانه) | تا سال ۲۰۲۸ | ۲.۸۰ تا ۵.۰۰ دلار | منوط به تصویب قانون CLARITY Act در سنا، بازگشت جریان نقدینگی قدرتمند به صندوقهای ETF و ایجاد الزام ساختاری برای استفاده در استخرهای نقدینگی RLUSD. نهاد مالی Standard Chartered هدف خود را در این بازه روی ۲.۸۰ دلار تنظیم کرده است. |
| شکوفایی بلندمدت (خوشبینانه) | تا سال ۲۰۳۰ | ۴.۵۰ تا ۱۰.۰۰ دلار | وابسته به موفقیت زیرساخت ODL در تسخیر سهم بازار قابلتوجهی از نقلوانتقالات جهانی. تحقق هدف جذب ۱۴ درصد از حجم تراکنشهای روزانه شبکه SWIFT، میتواند نقدینگی لازم برای این ارزشگذاری را فراهم آورد. |
نتیجهگیری
گزارش فاندامنتال حاضر، تصویری دوگانه از وضعیت ریپل در نیمه دوم سال ۲۰۲۶ به نمایش میگذارد. از منظر حقوقی و زیرساخت فناوری، این پروژه در یکی از درخشانترین دورههای حیات خود قرار دارد. پیروزی در دادگاههای فدرال، دریافت تاییدیه بهعنوان کالای دیجیتال، توسعه محصولات مبتنی بر استیبلکوین RLUSD با نظارت نهادهای ایالتی نظیر NYDFS، و پایهگذاری بازارهای وامدهی سازمانی بر بستر یک الگوریتم اجماع کارآمد (RPCA)، همگی نشاندهنده بلوغ زیرساختی این شبکه برای پذیرش نهادی است.
با این وجود، ترجمه این موفقیتهای زیرساختی به رشد ارزش بازار دارایی بومی، با موانع جدی روبهرو است. تورم مستمر و سیستماتیک ناشی از تزریق ماهانه ۲۰۰ الی ۴۰۰ میلیون توکن از حسابهای امانی، در کنار نرخ بسیار پایین توکنسوزی کارمزدها (حدود ۱۱۷ واحد در روز)، فشار سنگینی بر سمت عرضه وارد کرده است. افت ۷۲ درصدی قیمت از سقفهای سال ۲۰۲۵ و سقوط ورودی سرمایه به ETFها، حاکی از آن است که هیجانات ناشی از اخبار حقوقی پیشخور شده و بازار اکنون به دنبال کاربردپذیری عملی است. آینده قیمتی این دارایی در گرو تغییرات بنیادین در معماری نقدینگی دیفای و کریدورهای بینبانکی است و موسسات مالی نه تنها از زیرساختهای لجر ریپل و استیبلکوین آن برای تسویه استفاده کنند، بلکه ملزم به تخصیص سرمایه در توکن بومی بهعنوان پل نقدینگی قطعی در تراکنشهای فرامرزی شوند.