خلاصه مطلب
در شرایط فعلی اقتصاد ایران، با توجه به تورم بالا، افت ارزش ریال و ریسکهای سیاسی و تحریمی، نگهداری بخش زیادی از سرمایه بهصورت نقد میتواند به کاهش قدرت خرید منجر شود. طلا و ارز از مهمترین گزینهها برای پوشش ریسک تورم و کاهش ارزش پول هستند، هرچند هر دو نوسان قابلتوجهی دارند. صندوقهای درآمد ثابت و اوراق خزانه اسلامی گزینههای کمریسکتری هستند که برای حفظ ثبات و نقدشوندگی سبد مناسباند، اما در شرایط تورمی فعلی لزوماً نمیتوانند بهتنهایی قدرت خرید سرمایه را حفظ کنند.
به همین دلیل، برای سرمایهگذاران با ریسکپذیری متوسط، ترکیبی از طلا، ارز و ابزارهای درآمد ثابت معمولاً رویکرد متعادلتری نسبت به تمرکز تمام سرمایه روی یک بازار است. خرید پلهای، تنوعبخشی و انتخاب ترکیب سرمایهگذاری متناسب با افق زمانی و میزان ریسکپذیری فرد، اهمیت بیشتری از تلاش برای پیدا کردن یک گزینه واحد بهعنوان «بهترین سرمایه گذاری» دارد.
مقدمه
در اقتصادی که تورم بالا، نوسان شدید نرخ ارز و ریسکهای سیاسی همزمان وجود دارند، پاسخ به این سؤال که «بهترین سرمایه گذاری چیست؟» چندان ساده نیست. گزینهای که بیشترین بازدهی را دارد، لزوماً بهترین سرمایه گذاری نیست؛ همانطور که کمنوسانترین گزینه نیز الزاماً نمیتواند ارزش پول را در برابر تورم حفظ کند.
در شرایط فعلی ایران، برای بسیاری از سرمایهگذاران هدف اصلی را میتوان در سه مورد خلاصه کرد: حفظ ارزش سرمایه، نقدشوندگی مناسب و پرهیز از ریسکهای غیرضروری. با این معیارها، طلا، ارز (دلار یا تتر)، صندوقهای درآمد ثابت و اوراق خزانه اسلامی از مهمترین گزینههایی هستند که ارزش بررسی دارند.

در ادامه، شرایط اقتصادی و سیاسی ایران در مهر ۱۴۰۵ را بررسی میکنیم و سپس به این سؤال پاسخ میدهیم که هر کدام از این بازارها برای چه نوع سرمایه گذاری مناسبترند.
توجه: این مطلب با هدف آموزش و مقایسه بازارها تهیه شده و توصیهای برای خرید یا فروش یک دارایی مشخص نیست.
وضعیت اقتصادی ایران در مهر ۱۴۰۵؛ چرا نگهداری پول نقد پرریسک شده است؟
مهمترین متغیری که امروز تصمیمهای سرمایه گذاری در ایران را تحت تأثیر قرار میدهد، تورم است. بر اساس تازهترین آمار منتشرشده از شاخص قیمت مصرفکننده، تورم سالانه در شهریور ۱۴۰۵ به حدود ۷۳.۶ درصد و تورم نقطهبهنقطه به ۸۹.۸ درصد رسیده است. تورم ماهانه شهریور نیز ۴.۲ درصد اعلام شده است. این اعداد به این معناست که نگهداری بخش بزرگی از دارایی بهصورت ریال نقد، حتی در بازههای نهچندان طولانی، با کاهش جدی قدرت خرید همراه است.
از طرف دیگر، چشمانداز رشد اقتصادی نیز با عدمقطعیت بالایی روبهرو است. صندوق بینالمللی پول در آخرین برآوردهای سال ۲۰۲۶ خود برای ایران، رشد واقعی اقتصاد را منفی اعلام و تورم متوسط سال را نیز در سطوح بسیار بالا برآورد کرده است. بانک جهانی نیز به تشدید تحریمها، اختلالات ناشی از درگیریهای منطقهای، مشکلات آب و انرژی و افزایش عدماطمینان بهعنوان عوامل فشار بر اقتصاد ایران اشاره کرده است.
در کنار این موارد، تحریمهای جدید و ادامه تنشهای سیاسی و نظامی باعث شدهاند نرخ ارز همچنان یکی از مهمترین کانالهای انتقال ریسک سیاسی به اقتصاد ایران باشد. بنابراین در شرایط فعلی، سرمایهگذار با دو مسئله متفاوت مواجه است:
اول، حفظ ارزش دارایی در برابر تورم و افت ارزش ریال؛ دوم، کنترل ریسک و جلوگیری از قرار گرفتن تمام سرمایه در بازارهای پرنوسان.
همین موضوع باعث میشود سبدی متشکل از چند دارایی معمولاً منطقیتر از انتخاب تنها یک بازار باشد.
مقایسه سریع گزینههای سرمایهگذاری در شرایط فعلی
| گزینه | سطح ریسک | نقدشوندگی | مقابله با تورم | نوسان کوتاهمدت |
|---|---|---|---|---|
| طلا | متوسط | بالا | بالا | متوسط تا زیاد |
| دلار نقدی | متوسط | بالا | بالا | متوسط تا زیاد |
| تتر | متوسط رو به بالا | بالا | بالا | متوسط تا زیاد |
| صندوق درآمد ثابت | پایین | بالا | محدود | کم |
| اوراق خزانه (اخزا) | پایین | مناسب | محدود | پایین در صورت نگهداری تا سررسید |
حالا هر کدام از گزینههای بالا را دقیقتر بررسی کنیم.
۱. طلا؛ یکی از مهمترین گزینهها برای حفظ ارزش پول
طلا در ایران یک ویژگی مهم دارد: قیمت آن هم از قیمت جهانی طلا تأثیر میگیرد و هم از نرخ دلار در بازار داخلی. به همین دلیل، در دورههایی که ارزش ریال کاهش پیدا میکند، طلا معمولاً یکی از ابزارهای اصلی پوشش ریسک تورم و ارز است.
در زمان نوشتن این مطلب در ۱۲ مهر ۱۴۰۵، قیمت هر گرم طلای ۱۸ عیار در بازار ایران به محدوده بیش از ۲۶ میلیون تومان رسیده و بازده یکساله آن بیش از ۱۴۰ درصد بوده است. البته بازده گذشته تضمینی برای آینده نیست و رشد شدید یک دارایی حتی میتواند احتمال اصلاح قیمت در کوتاهمدت را افزایش دهد.
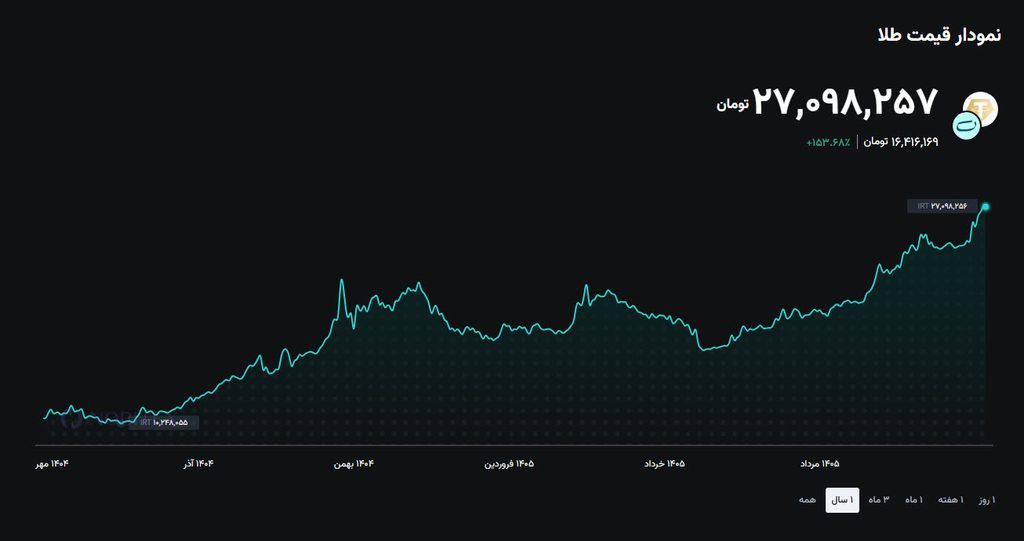
مزایای سرمایهگذاری در طلا
طلا در برابر کاهش ارزش ریال پوشش مناسبی ایجاد میکند، بازار نسبتاً نقدشوندهای دارد و برخلاف سهام، عملکرد آن مستقیماً به وضعیت یک شرکت یا صنعت خاص وابسته نیست. در فضای پرریسک سیاسی نیز طلا معمولاً یکی از داراییهایی است که تقاضا برای آن افزایش پیدا میکند.
معایب و ریسکهای طلا
قیمت طلا میتواند در کوتاهمدت نوسانات قابلتوجهی داشته باشد. علاوه بر این، خرید طلای زینتی به دلیل اجرت ساخت معمولاً انتخاب مناسبی برای سرمایهگذاری خالص نیست. در خرید فیزیکی نیز مسائلی مانند نگهداری، امنیت و اطمینان از اصالت طلا مطرح هستند.
برای افرادی که نمیخواهند با چالشهای خرید و فروش طلای فیزیکی درگیر شوند، خرید آنلاین طلا (طلای دیجیتال) در نوبیتکس میتواند یکی از جایگزینهای خرید فیزیکی باشد. ضمن اینکه با سرویس طلای فیزیکی نوبیتکس امکان تبدیل طلای دیجیتال به شمشهای فیزیکی با وزن دلخواه یا سکههای پارسیان نیز وجود دارد.
طلا برای چه کسی مناسبتر است؟
طلا بیشتر برای سرمایهگذاری میانمدت و بلندمدت و برای افرادی مناسب است که هدف اصلی آنها حفظ قدرت خرید در برابر تورم و رشد نرخ ارز است و میتوانند نوسان کوتاهمدت قیمت را تحمل کنند.
۲. دلار یا تتر؛ کدام گزینه بهتر است؟
در اقتصاد ایران، ارز خارجی یکی از مستقیمترین ابزارها برای پوشش ریسک کاهش ارزش ریال محسوب میشود. در ۱۲ مهر ۱۴۰۵ قیمت دلار آزاد به محدوده حدود ۲۷۰ هزار تومان رسیده است. دادههای بازار نشان میدهند دلار طی یک سال گذشته بیش از ۱۳۰ درصد افزایش قیمت داشته است.
تتر یا USDT نیز در بازار داخلی تقریباً همراه با دلار حرکت میکند. قیمت تتر امروز در بسیاری از بازارهای داخلی در محدوده نزدیک ۲۷۰ هزار تومان قرار گرفته است. اما یک نکته بسیار مهم وجود دارد: تتر دقیقاً همان دلار نیست.
مزایا و معیاب دلار و تتر
دلار دارایی فیزیکی است و برخلاف تتر وابسته به شبکه بلاکچین، کیف پول، صرافی رمزارزی یا صادرکننده استیبلکوین نیست. در مقابل، نگهداری اسکناس با ریسک سرقت، گمشدن، خرید اسکناس تقلبی و اختلاف قیمت خرید و فروش همراه است.
تتر امکان خرید و فروش شبانهروزی دارد، نگهداری فیزیکی لازم ندارد و جابهجایی آن نسبت به اسکناس بسیار سادهتر و کمدردسرتر است.
دلار و تتر برای چه کسانی مناسبتر است؟
ارز میتواند بخشی از یک سبد سرمایهگذاری برای پوشش کاهش ارزش ریال باشد، اما تمرکز تمام سرمایه روی دلار یا تتر ریسک بالایی دارد؛ زیرا خبرهای سیاسی، مذاکرات، سیاستهای ارزی و مداخلات بازار میتوانند در مدت کوتاهی نوسانات سنگینی ایجاد کنند. در مجموع ارز میتواند هم برای سرمایه گذاریهای کوتاهمدت (نوسانگیری) و هم سرمایه گذاریهای بلندمدت با هدف پوشش ریسک داراییهای ریالی و ایجاد تنوع در سبد سرمایه مورد استفاده قرار گیرد.
۳. صندوقهای درآمد ثابت؛ گزینهای برای کاهش نوسان سبد
اگر هدف اصلی سرمایهگذار کسب بازده نسبتاً قابل پیشبینی با نوسان کمتر باشد، صندوقهای درآمد ثابت همچنان یکی از مهمترین گزینهها هستند. این صندوقها بخش عمده دارایی خود را در اوراق بدهی، سپردههای بانکی و سایر ابزارهای کمریسک سرمایهگذاری میکنند.
در شهریور ۱۴۰۵ بازده مؤثر سالانه برخی از صندوقهای درآمد ثابت به بیش از ۴۰ درصد رسیده و در گزارشهای بازار، محدوده بازده اکثر صندوقها حوالی ۳۰ تا ۴۰ درصد بوده است.
مزایای صندوق درآمد ثابت
نوسان این صندوقها بسیار کمتر از طلا، ارز و سهام است. نقدشوندگی مناسبی دارند و برای پولی که ممکن است در چند ماه آینده مورد نیاز باشد، معمولاً انتخاب قابلبررسیتری نسبت به داراییهای پرنوسان هستند.
معایب صندوقهای درآمد ثابت
وقتی تورم سالانه بیش از ۷۰ درصد باشد، کسب بازده ۴۰ درصدی به معنای افزایش قدرت خرید سرمایه نیست. به عبارت دیگر، صندوق درآمد ثابت در شرایط فعلی بیشتر یک ابزار مناسب برای کاهش ریسک، مدیریت نقدینگی و نگهداری موقت سرمایه است تا یک ابزار کامل برای مقابله با تورم.
هنگام انتخاب صندوق به چه چیزی توجه کنیم؟
صرفاً صندوقی را انتخاب نکنید که بالاترین عدد «سود» را تبلیغ میکند. بازده واقعی گذشته، ارزش دارایی تحت مدیریت صندوق، ترکیب دارایی، میزان سرمایهگذاری در اوراق و سپرده، نقدشوندگی، سابقه مدیر صندوق و نحوه تقسیم سود یا افزایش NAV نیز اهمیت دارد.
۴. اوراق خزانه اسلامی یا اخزا؛ گزینهای که ارزش بررسی دارد
یکی دیگر از گزینههای مناسب برای سرمایهگذارانی که تحمل ریسک پایینی دارند، خرید مستقیم اوراق خزانه اسلامی یا «اخزا» است. در هفتههای اخیر نرخ بازده تا سررسید اخزا به محدوده حدود ۴۲ درصد رسیده است. در یکی از گزارشهای ۸ مهر ۱۴۰۵، نرخ بازده این اوراق ۴۱.۹ درصد اعلام شده بود. در حراج اوراق دولتی اواخر شهریور نیز نرخ بازده حدود ۴۰.۶ درصد گزارش شده است.
مزایای اخزا
مزیت اصلی اخزا این است که اگر سرمایهگذار اوراق را با هدف نگهداری تا سررسید آن را بخرد، بازده اسمی آن تا حد زیادی قابل محاسبه است و ریسک نوسان بسیار کمی دارد. البته در صورت فروش اوراق پیش از سررسید، قیمت آن تحت تأثیر تغییر نرخ بهره قرار میگیرد و ممکن است بازده نهایی با عدد اولیه متفاوت باشد.
معیاب اخزا
مانند صندوق درآمد ثابت، اخزا نیز در شرایط تورم بسیار بالا لزوماً نمیتواند قدرت خرید سرمایه را حفظ کند. بنابراین اخزا را بیشتر میتوان برای بخش کمریسک سبد و سرمایهای با افق زمانی مشخص در نظر گرفت.
چرا مسکن و بورس در فهرست اصلی ما نیستن؟
این موضوع به معنای نامناسب بودن بورس یا مسکن در تمام شرایط نیست. بازار سهام میتواند در افق بلندمدت فرصتهای جذابی ایجاد کند، اما در شرایط فعلی، نااطمینانی سیاسی و اقتصادی و نوسان صنایع مختلف باعث میشود انتخاب مستقیم سهام برای یک سرمایهگذار ریسکگریز گزینه سادهای نباشد.
سرمایهگذاری در مسکن نیز میتواند در بلندمدت پوشش تورمی ایجاد کند، اما سرمایه اولیه بالا، نقدشوندگی پایین و هزینههای معامله باعث میشوند برای بسیاری از افراد گزینه مناسبی برای مدیریت منعطف سرمایه نباشد.
رمزارزهایی مانند بیت کوین نیز عمداً در این فهرست قرار نگرفتهاند، زیرا نوسان آنها با تعریف «ریسک معقول» برای بخش اصلی سبد بسیاری از سرمایهگذاران سازگار نیست.
بالاخره بهترین سرمایه گذاری در شرایط فعلی ایران چیست؟
در شرایط مهر ۱۴۰۵، پاسخ منطقی برای بسیاری از افراد انتخاب تنها یک دارایی نیست. طلا برای پوشش ریسک تورم، افت ارزش ریال و بخشی از ریسکهای سیاسی گزینه مهمی است.
دلار بهطور مستقیم سرمایه را در برابر کاهش ارزش ریال پوشش میدهد، اما نوسان شدید و ریسکهای نگهداری دارد. تتر نیز امکان دسترسی سادهتر به ارزش دلاری را فراهم میکند.
صندوقهای درآمد ثابت و اخزا نوسان بسیار کمتری دارند و برای بخش کمریسک و نقدشونده سبد مناسبترند، اما با نرخ تورم فعلی نباید از آنها انتظار داشت بهتنهایی ارزش واقعی سرمایه را حفظ کنند.
به همین دلیل، برای یک سرمایهگذار با ریسکپذیری معمولی، مفهوم «سبد سرمایهگذاری» از انتخاب یک برنده میان این بازارها اهمیت بیشتری دارد. یک نمونه صرفاً آموزشی از چنین رویکردی میتواند این باشد که بخش کمریسک سرمایه در صندوقهای درآمد ثابت یا اوراق نگهداری شود، بخش دیگری به طلا اختصاص پیدا کند و سهم محدودتری نیز برای پوشش ریسک ارزی در نظر گرفته شود. نسبت دقیق این اجزا باید بر اساس سن، درآمد، مخارج آینده، افق سرمایهگذاری و تحمل نوسان هر فرد تعیین شود.
در شرایط فعلی خرید پلهای اهمیت زیادی دارد
یکی از اشتباهات رایج در دورههای تورمی، تبدیل تمام سرمایه به یک دارایی بلافاصله پس از یک رشد شدید قیمت است. در زمان نگارش این مقاله، هم طلا و هم دلار طی یک سال گذشته رشد بسیار سنگینی را تجربه کردهاند. بنابراین حتی اگر چشمانداز بلندمدت یک دارایی مثبت باشد، احتمال اصلاح کوتاهمدت آن از بین نمیرود.
برای کاهش ریسک زمانبندی ورود، میتوان سرمایهگذاری را در چند مرحله (مثلا هفتگی یا ماهانه) انجام داد. این روش نمیتواند ضرر را بهطور کامل حذف کند، اما وابستگی نتیجه سرمایهگذاری به قیمت یک روز خاص را کاهش میدهد.
جمعبندی
اقتصاد ایران در مهر ۱۴۰۵ همزمان با تورم بسیار بالا، کاهش ارزش ریال، نرخهای بالای بازار بدهی و ریسک قابلتوجه سیاسی و تحریمی روبهرو است. در چنین شرایطی، نگهداری تمام دارایی بهصورت پول نقد میتواند قدرت خرید را بهشدت کاهش دهد، اما رفتن به سمت پرنوسانترین بازارها نیز راهحل مناسبی برای همه نیست.
اگر معیار ما «ریسک معقول» باشد، طلا، صندوقهای درآمد ثابت، اوراق خزانه و مقدار کنترلشدهای ارز مهمترین گزینههای قابل بررسی هستند. طلا و ارز نقش اصلی را در پوشش تورم و کاهش ارزش ریال دارند؛ درآمد ثابت و اخزا نیز ثبات و نقدشوندگی سبد را افزایش میدهند.
در نهایت، در شرایط فعلی ایران شاید بهتر باشد به جای پرسیدن این سؤال که «کدام بازار بیشترین سود را میدهد؟» این سؤال را مطرح کنیم:
چطور میتوان ترکیبی از داراییها ساخت که هم در برابر تورم مقاومت کند، هم نقدشونده باشد و هم یک شوک سیاسی یا اقتصادی نتواند بخش بزرگی از سرمایه را در معرض خطر قرار دهد؟
برای اغلب سرمایهگذاران، پاسخ این سؤال از پیدا کردن یک بازار بهعنوان «بهترین سرمایه گذاری» مهمتر است.