خلاصه مطلب
سال ۲۰۲۶ به عنوان نقطه عطفی در بلوغ بازارهای مالی مبتنی بر بلاکچین شناخته میشود که ارزش کل داراییهای توکنیزهشده در دسته داراییهای دنیای واقعی (RWA) به بیش از ۶۸.۵ میلیارد دلار رسیده است. این رشد چشمگیر، نتیجه مستقیم گذار اقتصاد دیجیتال از سفتهبازیهای پرنوسان به سمت داراییهای مولد و سرمایهگذاریهای نهادی است. در این چشمانداز، توکنهایی که زیرساختهای نهادی، اوراکلهای داده و تطابقپذیری قانونی را ارائه میدهند، بهترین عملکرد را از خود نشان دادهاند. چین لینک (LINK) با تسلط بر بیش از ۸۰ درصد از جریان دادههای RWA و استلار (XLM) به عنوان بستر اصلی تسویه فرامرزی، رهبری مطلق بخش زیرساخت را بر عهده دارند.
از سوی دیگر، اوندو فایننس (ONDO) با ثبت بیش از ۲.۵ تا ۳.۷ میلیارد دلار ارزش قفلشده و ارائه محصولات متنوعی همچون اوراق خزانه دولتی و سهام شرکتهای آمریکایی، به برترین پلتفرم توکنیزهسازی نهادی تبدیل شده است. همچنین پروژههایی مانند ارز مانترا (MANTRA) با تمرکز بر تطابق قانونی در لایه اول، و پروتکل پندل (Pendle) با نوآوری در توکنیزهسازی سود، نقش محوری در این تکامل ایفا میکنند. برای سرمایهگذارانی که به دنبال تنوعبخشی به سبد دارایی خود در پلتفرمهای دیفای هستند، توکنهای RWA در سال ۲۰۲۶ پلی ایمن، شفاف و سودآور میان بازارهای مالی سنتی و اقتصاد غیرمتمرکز ایجاد کردهاند.
مقدمه
توکنیزهسازی داراییهای دنیای واقعی از یک مفهوم آزمایشی در سالهای گذشته، به یک ستون زیرساختی و چند صد میلیارد دلاری در سال ۲۰۲۶ تبدیل شده است. فرایند توکنیزاسیون شامل انتقال حقوق مالکیت داراییهای فیزیکی یا مالی آفچین، مانند املاک، اوراق قرضه دولتی، اعتبارات شرکتی یا فلزات گرانبها، به یک شبکه بلاکچینی است. این نوآوری، نقدشوندگی داراییهای سنتی را به شدت افزایش داده و دسترسی شبانهروزی، تسویه آنی و حذف واسطههای غیرضروری را برای بازارهای جهانی به ارمغان آورده است. در آگوست ۲۰۲۶، بازار شاهد تغییر پارادایم از سمت توکنهای حاکمیتی سفتهبازانه به سمت داراییهای مولد و سودآور است. ورود غولهای مدیریت دارایی مانند بلکراک (BlackRock) با صندوق نهادی BUIDL و فرانکلین تمپلتون (Franklin Templeton) نشاندهنده پذیرش گسترده این فناوری توسط والاستریت است.
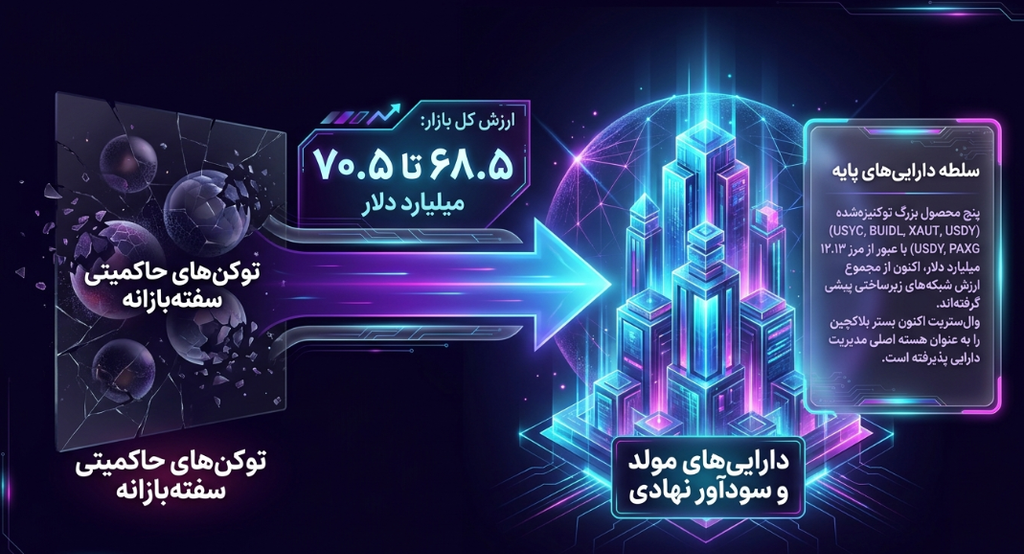
ارزش کل بازار مرتبط با دسته RWA در نیمه دوم سال ۲۰۲۶ به حدود ۶۸.۵ تا ۷۰.۵ میلیارد دلار رسیده است. نکته قابل توجه در این مقطع زمانی این است که ارزش داراییهای پایه توکنیزهشده شامل اوراق خزانه، طلا و استخرهای اعتباری، اکنون از ارزش بازار خود پروتکلهای صادرکننده و شبکههای زیرساختی پیشی گرفته است. به عنوان مثال، پنج محصول بزرگ توکنیزهشده شامل USYC، BUIDL، XAUT، USDY و PAXG به تنهایی بیش از ۱۲.۱۳ میلیارد دلار دارایی را مدیریت میکنند که این رقم از مجموع ارزش بازار شبکههای عظیمی مانند چین لینک و استلار بیشتر است. این گزارش به بررسی جامع و تحلیلی بهترین توکنهای RWA در سال ۲۰۲۶، مکانیسمهای زیرساختی آنها، چارچوبهای قانونگذاری پیرامون آنها و فرصتهای سرمایهگذاری در این حوزه نوظهور میپردازد.

معماری زیرساختی و اوراکلها
برای اینکه داراییهای فیزیکی و سنتی بتوانند در شبکههای بلاکچینی ارزشگذاری، معامله و تسویه شوند، نیازمند جریانهای دادهای دقیق، لحظهای و غیرمتمرکز هستند. قراردادهای هوشمند به طور ذاتی قادر به دسترسی به اطلاعات خارج از شبکه نیستند؛ در این نقطه است که توکنهای زیرساختی و شبکههای اوراکل بیشترین اهمیت استراتژیک را پیدا میکنند.
شبکه چین لینک (LINK)
ارز دیجیتال چین لینک با ارزش بازاری بالغ بر ۶.۱۵ تا ۷.۸ میلیارد دلار در آگوست ۲۰۲۶، جایگاه بزرگترین توکن در دستهبندی پروژههای مرتبط با RWA را به خود اختصاص داده است. باید توجه داشت که چین لینک خود صادرکننده یک دارایی توکنیزهشده یا مدعی مالکیت بر یک دارایی فیزیکی نیست؛ بلکه زیرساخت ارتباطی حیاتی (Oracle Infrastructure) است که بیش از ۸۰ درصد از تمامی پایپلاینهای داده RWA را در سراسر دیفای ایمن میکند. در طول سال ۲۰۲۶، چین لینک موفق به ثبت بیش از ۳ میلیارد دلار قرارداد اوراکل جدید در حوزه RWA شده است که شامل خدماتی نظیر اثبات ذخایر (Proof-of-Reserve) و فیدهای قیمتگذاری برای محصولات عظیمی چون صندوق BUIDL نهاد بلکراک، OUSG شرکت اوندو فایننس و داراییهای توکنیزهشده بانک UBS میشود.
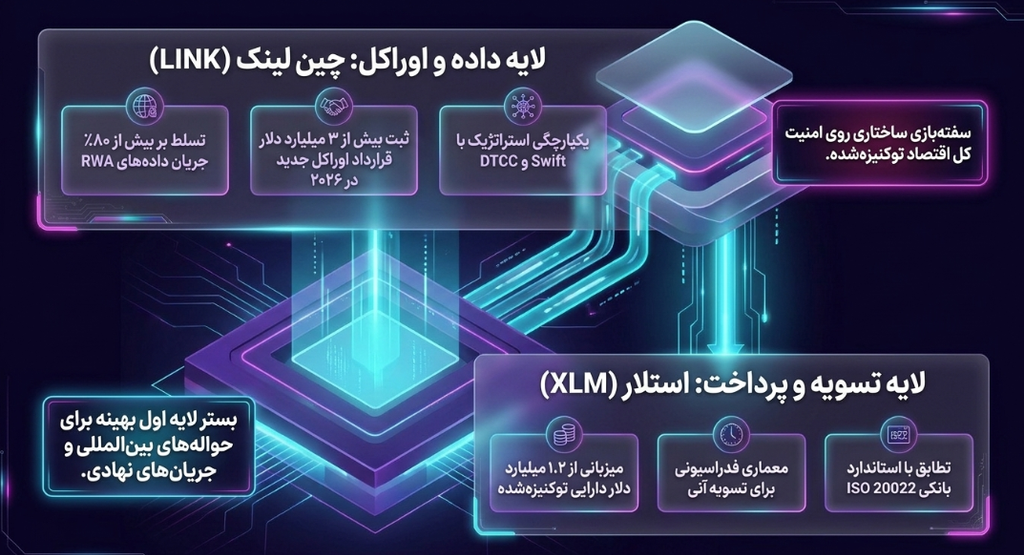
علاوه بر تامین فیدهای قیمتی، پروتکل تعاملپذری متقابل زنجیرهای (CCIP) چین لینک، اکنون به یک استاندارد پذیرفتهشده بانکی برای انتقال پیام و دارایی بین بلاکچینهای مختلف تبدیل شده است. همکاری استراتژیک این شبکه با سیستم پیامرسان مالی سوئیفت (Swift) و شرکت تسویه و سپردهگذاری آمریکا (DTCC) به منظور مدیریت وثیقههای توکنیزهشده به صورت ۲۴ ساعته و در ۷ روز هفته، نشاندهنده ادغام عمیق این زیرساخت غیرمتمرکز با هسته مرکزی بازارهای مالی سنتی است. انتظار میرود سیستم مدیریت وثیقه DTCC مبتنی بر فناوری چین لینک در سهماهه چهارم سال ۲۰۲۶ به طور کامل به بهرهبرداری برسد. تحلیلهای سطح کلان نشان میدهد که سرمایهگذاری روی توکن LINK، در واقع یک سفتهبازی ساختاری روی کل اقتصاد توکنیزهشده است، زیرا موفقیت، امنیت و کارایی هر پروتکل RWA به طور مستقیم به یکپارچگی دادههای ارائهشده توسط این شبکه اوراکل بستگی دارد.
استلار (XLM)
شبکه استلار با تمرکز تاریخی بر انتقال سریع و کمهزینه داراییها، خود را به عنوان یک بستر لایه اول ایدهآل برای صدور و تسویه داراییهای توکنیزهشده، به ویژه در حوزه پرداختها و حوالههای بینالمللی مطرح کرده است. ارزش بازار استلار در تابستان ۲۰۲۶ به بیش از ۵.۵۵ میلیارد دلار رسید، هرچند افت ۲۶ درصدی آن نسبت به ماههای قبل باعث شد تا جایگاه نخست بازار زیرساختهای RWA را به چین لینک واگذار کند. شبکه استلار با تطابق کامل با استانداردهای پیامرسانی مالی بینالمللی مانند ISO 20022 و کسب تاییدیههای نظارتی به عنوان یک کالا از سوی نهادهای آمریکایی، توانسته است حجم قابلتوجهی از اوراق بدهی دولتی، اعتبارات شرکتی و رمزارزهای نهادی (بالغ بر ۱.۲ میلیارد دلار دارایی توکنیزهشده روی شبکه) را میزبانی کند.
مزیت رقابتی استلار در معماری فدراسیونی آن نهفته است که امکان تسویه تقریباً آنی تراکنشها را بدون نیاز به پیچیدگیها و کارمزدهای بالای قراردادهای هوشمند در شبکههایی نظیر اتریوم فراهم میکند. با این حال، تحلیل دادههای شبکه نشان میدهد که استلار در جلب توجه توسعهدهندگان قراردادهای هوشمند و اکوسیستمهای پیچیده دیفای با چالشهایی مواجه است. با این وجود، برای مؤسساتی که به دنبال کارایی در مقیاس بالا برای پرداختهای برونمرزی و مدیریت نقدینگی هستند، توکن XLM و زیرساخت استلار همچنان یک انتخاب استراتژیک و قدرتمند محسوب میشود.
| رتبه | نام توکن | نماد | نوع زیرساخت | ارزش بازار (آگوست ۲۰۲۶) | قیمت تقریبی |
| ۱ | چین لینک | LINK | اوراکل و تعاملپذیری | ۶.۱۵ تا ۷.۸ میلیارد دلار | ۷.۸۵ تا ۱۰.۴۲ دلار |
| ۲ | استلار | XLM | لایه تسویه و پرداخت | ۵.۵۵ میلیارد دلار | ۰.۱۵ تا ۰.۱۶ دلار |
| ۳ | اوندو فایننس | ONDO | حاکمیت توکنیزهسازی | ۱.۶۶ تا ۱.۸۱ میلیارد دلار | ۰.۳۴ تا ۰.۳۷ دلار |
| ۴ | اسکای پروتکل | SKY | حاکمیت و وثیقه RWA | ۱.۳۲ میلیارد دلار | ۰.۰۵۶ دلار |
| ۵ | میپل فایننس | SYRUP | اعتبار نهادی | ۱۸۶ میلیون دلار | ۰.۱۵ تا ۰.۱۶ دلار |
جدول ۱: مقایسه برترین توکنهای زیرساختی و حاکمیتی در اکوسیستم RWA در سال ۲۰۲۶.
پیشگامان توکنیزهسازی نهادی
اوراق خزانه ایالات متحده آمریکا (US Treasuries) به دلیل برخورداری از ریسک پایین و بازدهی ثابت، به جذابترین و پرتقاضاترین کلاس دارایی برای توکنیزهسازی در سالهای ۲۰۲۵ و ۲۰۲۶ تبدیل شدهاند. توکنیزهسازی این اوراق به نهادهای فعال در دیفای اجازه میدهد تا سرمایههای راکد خود را که به صورت استیبلکوین نگهداری میشوند، به داراییهای سودآور با پشتوانه دولتی تبدیل کنند.
صندوق BUIDL بلکراک
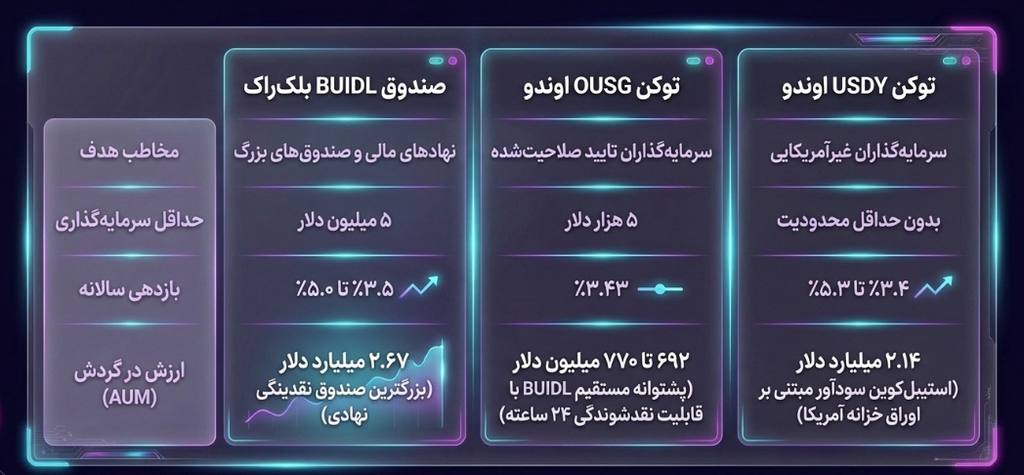
صندوق نقدینگی دیجیتال نهادی بلکراک (BUIDL) که در همکاری با پلتفرم Securitize راهاندازی شده است، به یکی از تاثیرگذارترین محصولات در داستان پذیرش نهادی کریپتو تبدیل شده است. تا اواسط سال ۲۰۲۶، این صندوق توانسته است حدود ۲.۴ تا ۲.۶۷ میلیارد دلار دارایی تحت مدیریت (AUM) جذب کند و جایگاه بزرگترین صندوق اوراق خزانه توکنیزهشده را به خود اختصاص دهد. BUIDL یک محصول کاملاً نهادی است که نیاز به حداقل ۵ میلیون دلار سرمایهگذاری اولیه دارد و منحصراً برای سرمایهگذاران واجد شرایط (Qualified Purchasers) و صندوقهای پوشش ریسک در دسترس است.
اهمیت استراتژیک BUIDL تنها در حجم داراییهای آن نیست، بلکه در نقش آن به عنوان وثیقه پایه برای سایر پروتکلهای دیفای نهفته است. بلکراک با ثبت درخواستهای جدید در کمیسیون بورس و اوراق بهادار آمریکا (SEC) در می ۲۰۲۶ برای توسعه صندوقهای توکنیزهشده بیشتر، نشان داده است که مدیریت دارایی سنتی دیگر در مرحله آزمایش نیست، بلکه متعهد به استقرار زیرساختهای خود بر روی شبکههای بلاکچینی است.
اوندو فایننس (ONDO)
در میان تمامی پلتفرمهای مرتبط با RWA، اوندو فایننس در سال ۲۰۲۶ به عنوان رهبر بلامنازع و بانک سرمایهگذاری غیرمتمرکز شناخته میشود. ارزش کل قفلشده (TVL) محصولات این پلتفرم با عبور از مرز ۲.۵ میلیارد دلار (و در برخی گزارشها ارتقا تا ۳.۷ میلیارد دلار)، نشان از تسلط بینظیر آن بر این بخش دارد. بر خلاف نهادهای سنتی، اوندو سرعت و ترکیبپذیری دیفای را با استانداردهای نظارتی والاستریت ترکیب کرده است.
مدل کسبوکار اوندو بر پایه سه ستون اصلی و محصولات متمایز بنا شده است:
نخست، محصول OUSG که یک صندوق نهادی توکنیزهشده برای سرمایهگذاران تایید صلاحیت شده است. ویژگی کلیدی این صندوق این است که بخش عمده ذخایر آن مستقیماً در صندوق BUIDL بلکراک سرمایهگذاری میشود. در واقع، اوندو رقیب بلکراک نیست، بلکه بزرگترین دارنده توکنهای BUIDL است که با افزودن قابلیتهایی نظیر مینت و بازخرید آنی به صورت ۲۴ ساعته و در ۷ روز هفته، آن را برای استفاده به عنوان وثیقه در پروتکلهای دیفای بهینهسازی کرده است.
دوم، توکن USDY که یک ابزار مالی با بازدهی مبتنی بر دلار آمریکا است و برای سرمایهگذاران غیرآمریکایی طراحی شده است. بر خلاف استیبلکوینهای سنتی که سود حاصل از ذخایر فیات را برای شرکت صادرکننده نگه میدارند، USDY سود حاصل از اوراق خزانه آمریکا را به صورت روزانه به دارندگان توکن پرداخت میکند. این توکن به تنهایی بیش از ۲.۱۴ میلیارد دلار ارزش در گردش دارد و به عنوان وثیقه در بازارهای وامدهی دیفای مورد استفاده قرار میگیرد.
سوم، پلتفرم Ondo Stocks (بازارهای جهانی اوندو) که یک انقلاب در دسترسی جهانی به بازارهای سهام ایجاد کرده است. این پلتفرم که در اواخر سال ۲۰۲۵ راهاندازی شد، تا می ۲۰۲۶ از مرز ۱ میلیارد دلار ارزش قفلشده عبور کرد و اکنون بیش از ۴۴۰ سهام توکنیزهشده از شرکتهای بزرگ آمریکایی و صندوقهای قابل معامله (ETF) مانند تسلا (TSLAon)، انویدیا (NVDAon) و اپل را ارائه میدهد. اوندو با ثبت درخواست فرم ثبتنام محرمانه در SEC در سال ۲۰۲۶، در تلاش است تا به اولین صادرکننده قانونی سهام توکنیزهشده با قابلیت انتقال آزادانه تبدیل شود که این امر استانداردهای جدیدی برای افشای اطلاعات در این صنعت تعیین میکند.
توکن حاکمیتی ONDO در سال ۲۰۲۶ با رشد چشمگیری روبرو شد. اگرچه این توکن به صورت مستقیم سودی (Yield) از محصولات زیربنایی توزیع نمیکند، اما دارندگان آن دارای حقوق حاکمیتی بر پارامترهای پروتکل هستند و ارزش توکن بر اساس توانایی پروتکل در جذب سرمایه و تولید کارمزد سنجیده میشود.
| ویژگی | صندوق BUIDL بلکراک | توکن OUSG اوندو | توکن USDY اوندو |
| مخاطب هدف | نهادهای مالی و صندوقهای بزرگ | نهادهای تایید صلاحیتشده | سرمایهگذاران غیرآمریکایی |
| حداقل سرمایهگذاری | ۵ میلیون دلار | ۵ هزار دلار | بدون حداقل (در بازار ثانویه) |
| بازدهی سالانه (تقریبی) | ~۳.۵ تا ۵.۰٪ | ~۳.۴۳٪ | ~۳.۴٪ تا ۵.۳٪ |
| ماهیت محصول | صندوق نقدینگی نهادی | توکن با پشتوانه BUIDL و قابلیت ۲۴/۷ | استیبلکوین سودآور |
| توزیع ارزش (آگوست ۲۰۲۶) | ~۲.۶۷ میلیارد دلار | ~۶۹۲ تا ۷۷۰ میلیون دلار | ~۲.۱۴ میلیارد دلار |
جدول ۲: مقایسه محصولات برتر اوراق خزانه توکنیزهشده و تفاوتهای ساختاری آنها.
توکنسازی برای فلزات گرانبها
کالاهای فیزیکی نظیر طلا همواره به عنوان پناهگاهی امن و پوششی در برابر تورم برای سرمایهگذاران شناخته شدهاند. توکنیزهسازی طلا، با حذف هزینهها و مخاطرات نگهداری فیزیکی و افزایش شدید نقدشوندگی، این دارایی سنتی را برای عصر دیجیتال بهینهسازی کرده است.
تقابل تتر گلد (XAUT) و پکس گلد (PAXG)
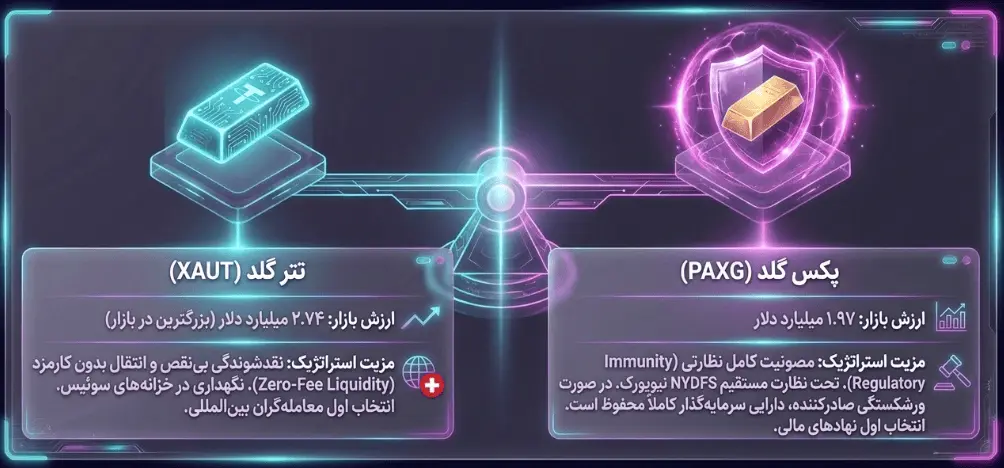
در نیمه دوم سال ۲۰۲۶، دو توکن تتر گلد و پکس گلد به عنوان حاکمان بلامنازع بازار طلای توکنیزهشده شناخته میشوند که در مجموع بیش از ۴.۳ میلیارد دلار طلا را به نمایندگی دیجیتال درآوردهاند. هر واحد از این توکنها نشاندهنده مالکیت مستقیم بر یک اونس تروا (حدود ۳۱.۱ گرم) طلای خالص با استاندارد محیطهای ذخیرهسازی نهادی است. با این حال، تفاوتهای بنیادینی در ساختار قانونی و هزینههای عملیاتی آنها وجود دارد.
تتر گلد با نماد XAUT که توسط شرکت زیرمجموعه تتر (TG Commodities Limited) منتشر میشود، توانسته است ارزش بازاری معادل ۲.۵ تا ۲.۷۴ میلیارد دلار را به ثبت برساند و به بزرگترین ارز دیجیتال طلا تبدیل شود. طلای پشتوانه این توکن در خزانههای امن در کشور سوئیس نگهداری میشود. استراتژی تتر گلد بر پایه بهینهسازی نقدشوندگی و کاهش اصطکاک تراکنشها استوار است؛ به طوری که هیچ کارمزدی برای نگهداری طلا و همچنین هیچ کارمزدی برای انتقال آنچین این توکن (به جز گس شبکه) دریافت نمیکند. تنها کارمزد مربوط به زمان صدور یا بازخرید مستقیم از شرکت به میزان ۰.۲۵ درصد است.
در مقابل، پکس گلد (PAXG) با ارزش بازاری در حدود ۱.۸ تا ۱.۹۷ میلیارد دلار، تمرکز خود را بر انطباق حداکثری با قوانین رگولاتوری قرار داده است. این توکن توسط شرکت پکسوس (Paxos) منتشر میشود که تحت نظارت مستقیم دپارتمان خدمات مالی نیویورک (NYDFS) فعالیت میکند و طلای آن در خزانههای لندن نگهداری میشود. این سطح بینظیر از شفافیت و انطباق قانونی، ساختاری را ایجاد میکند که در صورت ورشکستگی احتمالی شرکت صادرکننده، دارایی سرمایهگذاران کاملاً مصون بماند. به همین دلیل، PAXG انتخاب اول نهادهای مالی قانونگذاریشده در آمریکا محسوب میشود. سرمایهگذاران خرد و نهادی باید بین امنیت نظارتی بینقص پکس گلد و کارمزدهای انتقال صفر و نقدشوندگی بالاتر تتر گلد در صرافیهای بینالمللی توازن برقرار کنند.
بلاکچینهای لایه یک منطبق با مقررات (Compliance-First)
محیط قانونگذاری ارزهای دیجیتال در سطح جهانی به سرعت در حال تکامل و سختگیرانهتر شدن است. در این شرایط، شبکههایی که انطباق با قوانین را نه به عنوان یک افزونه ثانویه، بلکه در سطح پایه معماری بلاکچین خود لحاظ کردهاند، مزیت رقابتی چشمگیری پیدا کردهاند.
شبکه مانترا (MANTRA) و کاربردهای توکن OM
ارز مانترا یک بلاکچین لایه یک است که به طور خاص و هدفمند برای پاسخگویی به الزامات قانونی سختگیرانه در توکنیزهسازی داراییهای فیزیکی و نهادی طراحی شده است. در اواسط سال ۲۰۲۶، پس از تجربه یک دوره نوسانات شدید قیمتی در اوایل سال، اکوسیستم مانترا با جذب نهادهای مالی سنتی و ثبت حدود ۳۰۰ میلیون دلار در اوراق قرضه توکنیزهشده، در مسیر بازیابی قدرتمند و رشد قرار گرفت.
ویژگی بارز معماری MANTRA Chain، ادغام قابلیتهای احراز هویت مشتری (KYC) و مبارزه با پولشویی (AML) در سطح خود بلاکچین است. این رویکرد به سازمانها و شرکتهای سنتی اجازه میدهد تا بدون نگرانی از نقض قوانین اوراق بهادار بینالمللی، داراییهای خود را به محیط دیجیتال منتقل کنند. توکن بومی OM نقش اساسی در این اکوسیستم ایفا میکند؛ علاوه بر استفاده برای پرداخت کارمزد تراکنشها، این توکن برای استیکینگ و تامین امنیت این شبکه کاربرد دارد. موفقیت آینده این پروژه مستقیماً به میزان پذیرش MANTRA Chain توسط مؤسسات مالی و نهادهای تنظیمگر وابسته است.
اعتبارات خصوصی و وامدهی نهادی (Private Credit)
در حالی که اوراق خزانه توکنیزهشده ایمنی بالایی را ارائه میدهند، بازار اعتبارات خصوصی (Private Credit) یکی از معدود حوزههای RWA است که امکان تعامل فعالتر و کسب بازدهی بسیار بالاتری (معمولاً بین ۸ تا ۱۸ درصد) را در فضای دیفای فراهم میکند.
سانتریفیوژ (Centrifuge) و میپل فایننس (Maple Finance)
پروتکل سانتریفیوژ با توکن حاکمیتی CFG و ارزش بازاری در حدود ۵۰ تا ۹۵ میلیون دلار در آگوست ۲۰۲۶، پیشگام توکنیزهسازی اعتبارات خصوصی، فاکتورهای تجاری و داراییهای ساختاریافته است. نوآوری اصلی سانتریفیوژ استفاده از سیستم بخشبندی ریسک (Tranching) است. در این پلتفرم، استخرهای نقدینگی به دو دسته توکن تقسیم میشوند. توکنهای ارشد (DROP) با بازدهی ثابت و ریسک پایین که در اولویت پرداخت قرار دارند، و توکنهای خرد (TIN) با بازدهی بالا که در خط مقدم جذب زیانهای ناشی از نکول وامگیرندگان قرار دارند. این مهندسی مالی پیچیده، امکان مدیریت دقیق ریسک را برای وامدهندگان خرد و کلان فراهم میکند.
در سوی دیگر این طیف، میپل فایننس قرار دارد که توکن خود را در اکوسیستم جدید به SYRUP تغییر داده و استخرهای اعتباری نهادی را مدیریت میکند. ارزش بازار توکن آن در سال ۲۰۲۶ به حدود ۱۸۶ تا ۱۸۸ میلیون دلار رسیده است، در حالی که داراییهای تحت مدیریت این پروتکل بالغ بر ۴.۶ میلیارد دلار گزارش شده است. میپل به جای وامدهی با وثیقه کامل رمزنگاریشده (که مدل استاندارد و ناکارآمد دیفای است)، بر اساس ارزیابیهای اعتباری دقیق و وثیقههای آفچین به نهادهای بزرگ وام میدهد. اگرچه بازدهی این پلتفرمها برای تامینکنندگان نقدینگی بسیار جذاب است، اما سرمایهگذاران هرگز نباید ریسک نکول (Default Risk) وامگیرندگان را در شرایط رکود اقتصادی نادیده بگیرند.
نوآوری در دیفای و تکامل توکنیزهسازی سود با پندل (PENDLE)
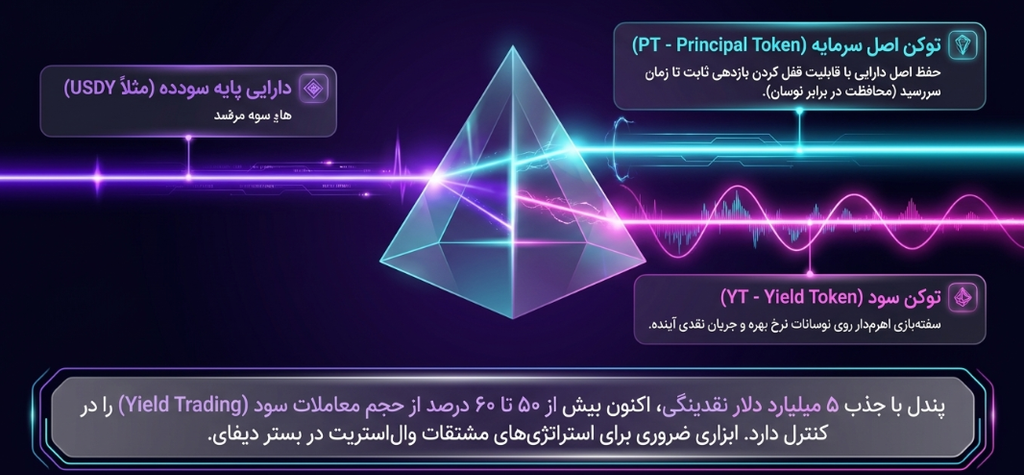
پروتکل پندل (Pendle Finance) در سال ۲۰۲۶ با جذب و قفل کردن حدود ۵ میلیارد دلار نقدینگی، به یکی از مهمترین و پیچیدهترین نوآوریهای دیفای تبدیل شده است و در حال حاضر بیش از ۵۰ تا ۶۰ درصد از تمامی فعالیتهای معاملاتی مبتنی بر بازدهی (Yield Trading) را در اختیار دارد. پندل با معرفی مکانیسمی به نام توکنیزهسازی سود (Yield Tokenization)، یک دارایی سودده (مانند اوراق خزانهداری توکنیزهشده USDY یا داراییهای لیکویید استیکینگ اتریوم) را به دو جزء مجزا تجزیه میکند:
نخست، توکن اصل سرمایه (PT) که نمایانگر ارزش پایه دارایی است و پس از سررسید قابل بازخرید است.
دوم، توکن سود (YT) که نمایانگر جریان نقدی و تمامی بازدهیهای آینده آن دارایی تا زمان سررسید است.
این جداسازی بنیادی به سرمایهگذاران نهادی و خرد امکان میدهد تا استراتژیهای پیچیدهای را که پیش از این تنها در بازارهای مشتقات والاستریت امکانپذیر بود، در دیفای اجرا کنند. به عنوان مثال، یک معاملهگر میتواند تنها با خرید توکن YT، بر روی افزایش نرخ بهره در آینده سفتهبازی کند؛ یا در مقابل، با خرید توکن PT با تخفیف نسبت به قیمت نقدی، اصل سرمایه خود را حفظ کرده و یک بازدهی ثابت و تضمینشده را تا زمان سررسید قفل نماید. توکن بومی PENDLE برای پرداخت کارمزدها، مشارکت در حاکمیت غیرمتمرکز پروتکل و تشویق تامینکنندگان نقدینگی به کار میرود و ارزش آن با رشد حجم معاملات بازار مشتقات بازدهی، پیوند خورده است.
نحوه خرید ارزهای دیجیتال RWA و بررسی قیمت ارز دیجیتال
سرمایهگذاری روی توکنهای زیرساختی، پلتفرمهای توکنیزهسازی و ارزهای با پشتوانه کالاهای فیزیکی نیازمند استفاده از پلتفرمهای تبادل امن، قانونمند و با نقدشوندگی بالاست. در ایران، صرافی نوبیتکس به عنوان بزرگترین اکوسیستم رمزارزی، امکان دسترسی مستقیم و معامله بسیاری از توکنهای برجسته حوزه داراییهای دنیای واقعی را فراهم کرده است.
برای ورود به این بازار در حال رشد، علاقهمندان میتوانند به صفحه خرید ارز دیجیتال در پلتفرم نوبیتکس مراجعه کرده و پس از تکمیل مراحل ثبتنام و احراز هویت، کیف پول خود را به صورت ریالی یا تتری شارژ نمایند. توکنهای قدرتمند زیرساختی از طریق صفحاتی نظیر خرید چین لینک، و توکنهای مرتبط با بازار طلا مانند تتر گلد و پکس گلد در بازارهای اسپات این صرافی با کمترین کارمزد در دسترس هستند. از آنجا که بسیاری از این پروتکلهای پیشرفته (به ویژه پندل، میکر، اوندو و آوه) در بستر شبکه اتریوم توسعه یافتهاند، در صورتی که معاملهگران قصد انتقال این توکنها به کیف پولهای حضانتی و غیرمتمرکز نظیر متامسک را داشته باشند، نیازمند پرداخت کارمزد شبکه (Gas Fee) خواهند بود؛ برای تامین این هزینه میتوان به سادگی از طریق بخش خرید اتریوم مقداری ETH تهیه نمود.
پیش از هرگونه اقدام به تخصیص سرمایه، بررسی مداوم روند قیمتی، حجم معاملات و تحلیل تکنیکال این داراییها کاملاً ضروری است. کاربران میتوانند با استفاده از ابزار قیمت ارز دیجیتال در سایت نوبیتکس، تغییرات لحظهای بازار را به صورت ۲۴ ساعته رصد کنند. به عنوان مثال، در اوایل سپتامبر ۲۰۲۶، بازار شاهد قیمت بیت کوین در محدوده ۷۶,۸۰۰ تا ۸۰,۷۹۹ دلار (معادل تقریبی ۱۶.۷ تا ۱۷.۸ میلیارد تومان)، اتریوم در محدوده ۲,۴۰۰ تا ۲,۵۰۰ دلار، و نرخ هر تتر در کانال ۲۱۸,۰۰۰ تا ۲۲۵,۰۰۰ تومان بوده است. بهرهگیری از استراتژیهای میانگینکمکردن (DCA) در کنار استفاده از ابزارهای معاملاتی پیشرفته نوبیتکس نظیر حد ضرر (Stop Loss) و سفارشگذاری شرطی، میتواند ریسک سرمایهگذاری در توکنهای نوظهور RWA را به شکل موثری مدیریت و به حداقل برساند.
چارچوبهای رگولاتوری و انطباق قانونی در سال ۲۰۲۶
مهمترین تحول بنیادین بازار RWA در سال ۲۰۲۶، استقرار و اجرای کامل چارچوبهای نظارتی و قوانین دولتی است که ریسکهای قانونی را برای نهادهای مالی سنتی شفافسازی کرده و راه را برای ورود تریلیونها دلار سرمایه نهادی به شبکههای عمومی بلاکچین هموار ساخته است.
قانون بازارهای داراییهای دیجیتال (MiCA) در اروپا
چارچوب نظارتی جامع اتحادیه اروپا برای بازارهای داراییهای دیجیتال که با نام MiCA شناخته میشود، پس از اتمام دوره گذار ۱۸ ماهه خود، در ژوئن ۲۰۲۶ به طور کامل و با تمام الزامات اجرایی شده است. این قانون پیشگامانه، داراییهای توکنیزهشده را با دقت حقوقی بالایی دستهبندی میکند. بر اساس این چارچوب، اوراق قرضه توکنیزهشده شرکتی عموماً در دسته ای آر تی (Asset-Referenced Tokens) طبقهبندی میشوند که صادرکنندگان آنها را ملزم به اثبات دقیق ذخایر حسابرسیشده و تضمین حقوق بازخرید قطعی برای کاربران میکند. در همین حال، استیبلکوینهای با پشتوانه ارزهای فیات در دسته ای ام تی (E-Money Tokens) قرار میگیرند که نیازمند اخذ مجوزهای موسسات پول الکترونیکی هستند. علاوه بر این، تمامی صادرکنندگان و ارائهدهندگان خدمات داراییهای دیجیتال در اروپا (CASPs) ملزم به اخذ مجوزهای سختگیرانه و رعایت آزمونهای تابآوری عملیاتی دیجیتال موسوم به DORA شدهاند که شامل گزارشدهی حوادث سایبری در کمتر از ۴ ساعت است.
تحولات نظارتی SEC در ایالات متحده آمریکا
در ایالات متحده آمریکا، کمیسیون بورس و اوراق بهادار (SEC) پس از سالها ابهام و رویکردهای مبتنی بر جریمه، اکنون در حال پذیرش مدلهای قانونی توکنیزاسیون تحت چارچوبهای افشای موجود است. اقدام استراتژیک اوندو فایننس برای ثبت رسمی نهاد Ondo Global Markets نزد SEC، به عنوان یک نقطه عطف و الگو در بازار شناخته میشود. این ثبتنام داوطلبانه، استانداردهای افشای اطلاعاتی را برای توکنهای اوراق بهادار به سطح بازارهای سهام سنتی ارتقا میدهد. این استانداردسازی به معنای پایان یافتن دوره عرضه توکنهای مبهم با پشتوانه ادعایی داراییهای فیزیکی است؛ نهادها اکنون موظف به رعایت استانداردهای افشای اطلاعات، حسابرسی دورهای و استفاده از نهادهای امین (Custodians) ثبتشده هستند.
اسکای پروتکل (میکردائو) و نهادینهسازی دیفای
پروتکل باسابقه میکر (MakerDAO) که در سال ۲۰۲۶ تحت عنوان شبکه اسکای (Sky Protocol) تغییر برند داد، با توکن بومی جدید خود (SKY) و استیبلکوین ارتقایافته USDS (به عنوان جایگزین DAI)، نقش یک تجمیعکننده نهادی عظیم را در دیفای ایفا میکند. خزانههای داراییهای دنیای واقعی (RWA Vaults) این پروتکل با ثبت رکوردی بینظیر و ارزشی بالغ بر ۳.۲ میلیارد دلار، نشاندهنده یک استراتژی کاملاً موفق در متنوعسازی پشتوانه استیبلکوینهای غیرمتمرکز است. شبکه اسکای از طریق ادغام و توکنیزهسازی اوراق بدهی کوتاهمدت دولتی و اعتبارات نهادی، درآمد نقدی پایداری برای پروتکل ایجاد کرده است که امکان پرداخت نرخ پسانداز اسکای (Sky Savings Rate) جذابی را به کاربران خرد و نهادی میدهد و بدین ترتیب پیوند میان سودآوری اقتصاد سنتی و انعطافپذیری دیفای را مستحکمتر میسازد.
نتیجهگیری
اقتصاد داراییهای توکنیزهشده در سال ۲۰۲۶ دیگر یک ایده مفهومی یا یک روایت بازاریابی نیست، بلکه یک زیرساخت مالی عملیاتی، ساختاریافته و مبتنی بر بازدهی واقعی و جریانهای نقدی پایدار است. تحلیل عمیق جریان سرمایه نشان میدهد که پلتفرمهای زیرساختی و شبکههای اوراکل نظیر چین لینک، به دلیل موقعیت استراتژیک، بنیادین و انحصاری خود در تامین دادههای ضروری، ریسک پایینتر و چشمانداز رشد کلانتری نسبت به توکنهای حاکمیتی تکمحصولی ارائه میدهند. در عین حال، پروژههایی مانند اوندو فایننس که موفق به ادغام معماری چابک دیفای با انطباقپذیری قانونی و سختگیرانه والاستریت شدهاند، در حال بلعیدن سهم بازار از رقبای سنتی و رمزنگاریشده خود هستند.
برای طراحی یک سبد سرمایهگذاری بهینه، ایمن و سودآور در بخش RWA، تخصیص بخش عمده سرمایه به توکنهای زیرساختی حاکم (مانند LINK)، استفاده از توکنهای با پشتوانه داراییهای باثبات (مانند اوراق خزانه اوندو یا توکنهای طلای پکس و تتر) برای پوشش ریسک نوسانات تورمی، و اختصاص بخش کوچکتری از پرتفوی به توکنهای حاکمیتی با پتانسیل رشد بالا نظیر PENDLE، MANTRA یا CFG، منطقیترین و حسابشدهترین رویکرد در اقتصاد کلان سال ۲۰۲۶ به نظر میرسد. در نهایت، موفقیت پایدار سرمایهگذاران در این بازار رو به رشد، در گرو درک عمیق از ماهیت حقوقی توکنها، ارزیابی امنیت نهادهای متولی آفچین و نظارت مستمر بر روند انطباق و تحولات رگولاتوری در حوزههای قضایی کلیدی خواهد بود.