خلاصه مطلب
توکنیزهکردن داراییهای دنیای واقعی (RWA) یکی از انقلابیترین کاربردهای فناوری بلاکچین در عصر حاضر است که با تبدیل حقوق مالکیت داراییهای سنتی و فیزیکی به توکنهای دیجیتال، مرزهای میان امور مالی سنتی (TradFi) و امور مالی غیرمتمرکز (DeFi) را بهطور کامل بازتعریف کرده است. این فناوری با ایجاد ویژگیهای منحصربهفردی نظیر نقدشوندگی رادیکال، دسترسیپذیری جهانی بدون توقف و مالکیت کسری، به مؤسسات مالی و سرمایهگذاران خرد اجازه میدهد تا در بازاری به وسعت تریلیونها دلار مشارکت کنند. بررسی دادههای بازار نشان میدهد که ارزش این اکوسیستم با پیشگامی صندوقهایی نظیر BUIDL بلکراک و پلتفرمهایی مانند اوندو فایننس بهشدت در حال رشد است. مطالعه مفاهیم پایهای و درک عمیق این موضوع که توکنایز کردن دارایی چیست، پیشنیاز اصلی برای ورود آگاهانه به این بازار نوظهور است. سرمایهگذاران با تکیه بر این دانش میتوانند سبد دارایی خود را متنوع کرده و از فرصتهای موجود بهرهمند شوند.
مقدمه
اکوسیستم داراییهای دنیای واقعی (Real World Assets یا بهاختصار RWA) از یک ایده مفهومی در حاشیه فناوری بلاکچین، به یکی از معتبرترین، سرمایهپذیرترین و استراتژیکترین بخشهای صنعت کریپتوکارنسی و اقتصاد کلان تبدیل شده است. این تحول بنیادین، بهمعنای انتقال حقوق مالکیت داراییهای ملموس و ناملموس اقتصاد سنتی، از اوراق خزانهداری آمریکا، املاک و مستغلات و فلزات گرانبها گرفته تا اعتبار خصوصی و صندوقهای شاخص روی بلاکچین است. دادههای تحلیلی ارائهشده در سهماهه نخست سال ۲۰۲۶ نشان میدهد که ارزش کل بازار RWA از مرز ۳۲۰میلیارد دلار عبور کرده است. در این مقاله، با رویکردی تحلیلی به بررسی عمیق مکانیزمهای توکنیزاسیون، واکاوی دادههای اقتصاد کلان این حوزه، معرفی و کالبدشکافی ساختاری ۱۰ توکن و پلتفرم برتر RWA در سال ۲۰۲۶ و همچنین ارزیابی ابعاد پیچیده قانونگذاری و ساختار حقوقی این داراییها میپردازیم.

معماری فنی: فرایند توکنایز کردن داراییهای دنیای واقعی چگونه انجام میشود؟
توکنایزکردن دارایی بهمعنای دیجیتالیسازی ساده یا ثبت اطلاعات در یک پایگاهداده متمرکز نیست؛ بلکه انتقال و اجرای بومی حقوق مالکیت یک دارایی واقعی (RWA) بهشکل توکنهای دیجیتال بر بستر یک دفتر کل توزیعشده است. در این فرایند، یک «نماینده دیجیتال» از دارایی ملموس یا مالی در بلاکچین ثبت میشود که دارای ویژگیهای غیرقابل جعل، شفاف و مقاوم دربرابر سانسور است. این توکنها میتوانند بهلحاظ حقوقی نمایانگر یکی از سه حالت باشند: مالکیت کامل و بلامنازع یک دارایی (بهعنوان مثال یک توکن معادل یک اثر هنری مشخص)، مالکیت کسری و مشاع از یک دارایی کلان (مانند انتشار یک میلیون توکن که هرکدام نماینده کسر کوچکی از یک برج تجاری هستند) یا حقوق انتفاعی مرتبط با آن دارایی (مانند حق دریافت سود سهام، بهره اوراق قرضه یا اجارهبهای ماهانه یک ملک).
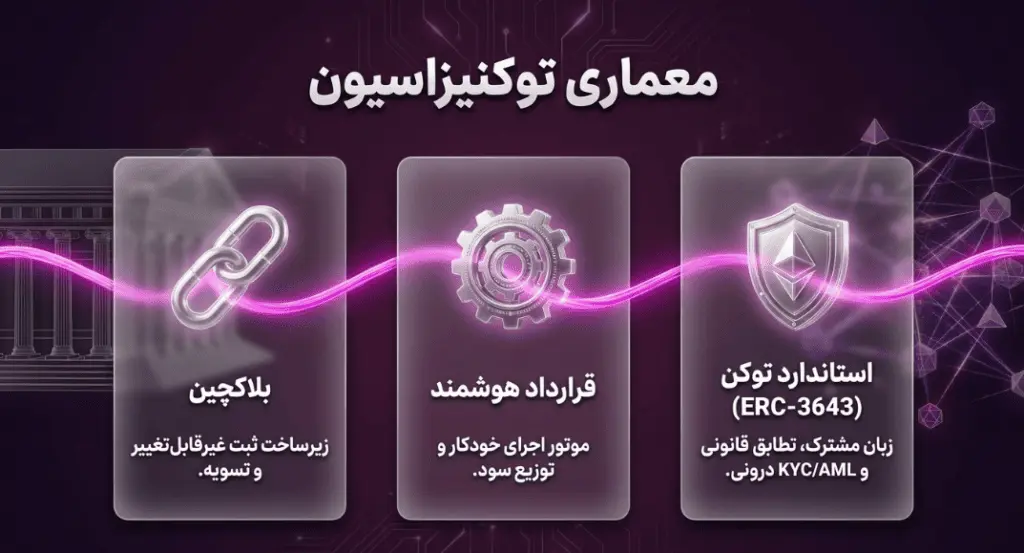
فرایند توکنیزهکردن داراییهای دنیای واقعی بر پایه سه رکن اصلی و جداییناپذیر استوار است:

- رکن اول، بلاکچین یا دفتر کل دیجیتال است که زیرساخت تسویه و ثبت تراکنشها را فراهم میکند.
- رکن دوم، قراردادهای هوشمند هستند که بهعنوان موتور خودکارسازی عمل کرده و قوانین مربوط به توزیع سود، احراز هویت و محدودیتهای انتقال را بدون نیاز به دخالت انسانی اجرا میکنند.
- رکن سوم، استانداردهای توکننویسی است که زبان مشترک این اکوسیستم را تشکیل میدهند.
در این میان، استانداردهایی نظیر ERC-3643 (موسوم به T-REX) تحول بزرگی ایجاد کردهاند. این استاندارد بهطور خاص برای داراییهای قانونگذاریشده (Regulated RWAs) طراحی شده و قابلیتهای احراز هویت (KYC)، مقابله با پولشویی (AML) و تطابق قانونی را بهصورت درونی در سطح کدهای قرارداد هوشمند نهادینه کرده است.
مراحل تبدیل یک دارایی فیزیکی به RWA
فرایند تبدیل یک دارایی فیزیکی یا سنتی به RWA عموماً طی یک چرخه حیات پنج مرحلهای و بهشدت کنترلشده انجام میشود.
مرحله نخست؛ شناسایی و ارزشگذاری دقیق دارایی
در این مرحله، صادرکننده با کمک ارزیابها و حسابرسان مستقل نهادهای مالی، ارزش منصفانه دارایی پایه را تعیین کرده و بستر اقتصادی پروژه را تثبیت میکند.
مرحله دوم؛ تعیین مشخصات حقوقی و چارچوب قانونی توکن
در مرحله بعد حقوق دارندگان، تعهدات صادرکننده و انطباق با قوانین محلی اوراق بهادار بهدقت مدون میشود.
مرحله سوم؛ انتخاب زیرساخت بلاکچینی مناسب
در این مرحله باید بلاکچین مناسب انتخاب شود. شبکههایی نظیر اتریوم، سولانا و شبکههای لایه دوم مبتنی بر اتریوم بهدلیل امنیت اثباتشده و نقدینگی بالا، میزبان اصلی این داراییها هستند.
مرحله چهارم؛ ایجاد پل ارتباطی میان اطلاعات دنیای واقعی و بلاکچین
در این مرحله باید اتصال آفچین ازطریق شبکههای اوراکل برقرار شود. اوراکلهایی مانند چینلینک (Chainlink) وظیفه انتقال امن دادههای قیمتی، اسناد حسابرسی و وضعیت ذخایر فیزیکی را به قراردادهای هوشمند بر عهده دارند.
مرحله پنجم؛ صدور توکن
درنهایت، صدور توکنها (Minting) و عرضه آنها در بازارهای اولیه و ثانویه انجام میشود.
چرا اقتصاد سنتی به بلاکچین مهاجرت میکند؟
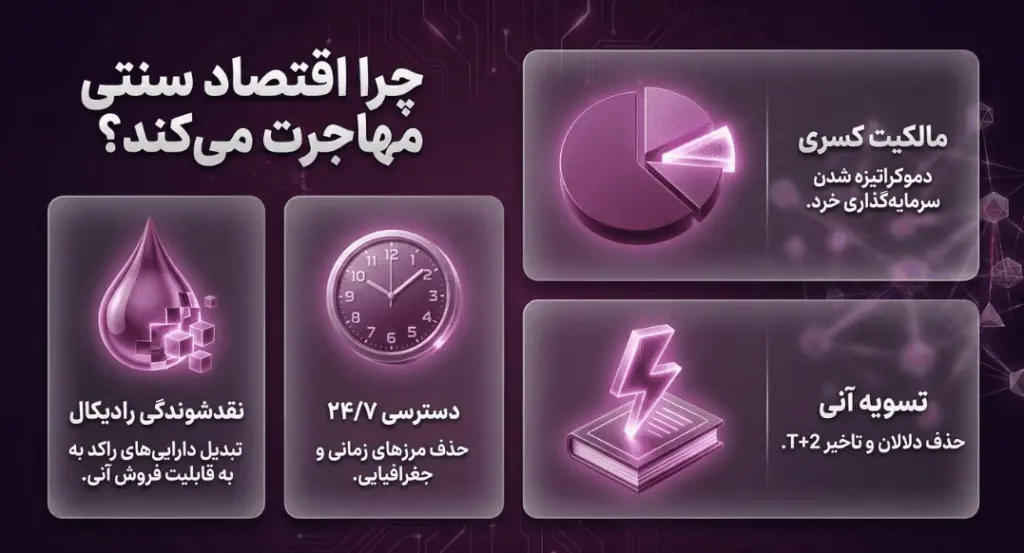
تزریق فناوری بلاکچین به بازارهای مالی سنتی صرفاً یک ارتقای نرمافزاری نیست، بلکه تغییر پارادایمی است که محدودیتهای ذاتی و تاریخی این بازارها را برطرف میکند. بررسی گزارشهای تحلیلی نشان میدهد که پذیرش گسترده RWA توسط نهادهای مالی به دلایل ساختاری متعددی درحال وقوع است.
مفهوم مالکیت کسری
یکی از برجستهترین دستاوردهای این فناوری، تحقق مفهوم مالکیت کسری (Fractional Ownership) و دموکراتیزهشدن سرمایهگذاری است. داراییهای کلان و گرانقیمت مانند املاک و مستغلات درجه یک یا اوراق خزانهداری با حداقل خرید بالا، به واحدهای خرد و قابلخریداری تقسیم میشوند. این امر موانع سنتی ورود به بازار (Barrier to Entry) را از بین میبرد و امکان تنوعبخشی به سبد سرمایهگذاری را برای طبقه وسیعتری از افراد جامعه فراهم میکند.
نقدشوندگی رادیکال
از سوی دیگر، پدیده نقدشوندگی رادیکال (Radical Liquidity) مهمترین انگیزه برای مالکان داراییهای غیرنقدشونده است. بازارهای سنتی مانند املاک، ذاتاً از کمبود نقدینگی رنج میبرند و فرایند فروش آنها بهدلیل کاغذبازیهای اداری و جستجو برای خریدارِ کلان، ممکن است ماهها زمان ببرد. توکنیزاسیون این امکان را فراهم میکند که سهمی از یک آپارتمان تجاری به همان سرعت و سادگی فروش سهام یک شرکت سهامی عام در صرافیهای ثانویه دیجیتال معامله شود.
دسترسی جهانی و ۲۴ساعته به بازار
علاوه بر این، دسترسی جهانی و فعالیت ۲۴ساعته بازارهای بلاکچینی، برتری محسوسی نسبت به بازارهای مالی سنتی با ساعات کاری محدود دارد. داراییهای توکنیزهشده مرزهای جغرافیایی را در هم میشکنند و امکان مشارکت سرمایهگذاران از سراسر جهان (با رعایت الزامات قانونی) را در هر ساعت از شبانهروز فراهم میکنند. درنهایت، حذف واسطههای متعدد نظیر دلالان، وکلای تسویه و نهادهای متمرکز تسویهحساب، به تسویه آنی تراکنشها (حذف تاخیرهای استاندارد T+2 در بورسهای سنتی) و کاهش چشمگیر هزینههای سربار تراکنش منجر میشود.
چشمانداز اقتصاد کلان و پیشبینیهای ارزش بازار داراییهای توکنیزهشده تا سال ۲۰۳۰
بخش داراییهای توکنیزهشده فراتر از استیبلکوینها رشد بیسابقهای را تجربه کرده است. آمارهای دقیق حاکی از آن است که ارزش توکنهای RWA (بدون احتساب استیبلکوینها) در یک بازه ۱۵ماهه از ژانویه ۲۰۲۵ تا اواخر مارس ۲۰۲۶، با رشد ۲۵۶٫۷ درصدی از ۵٫۴۲ میلیارد دلار به بیش از ۱۹٫۳۲ میلیارد دلار افزایش یافت. این روند صعودی در نیمه دوم سال ۲۰۲۶ نیز با شتاب بیشتری ادامه دارد. این موج عظیم نقدینگی، مستقیماً از سوی بازیگران بزرگ و نهادهای قانونگذار اقتصاد سنتی مانند شرکتهای مدیریت دارایی بلکراک (BlackRock) و فرانکلین تمپلتون (Franklin Templeton) هدایت میشود. این مؤسسات با درک هزینه فرصت نگهداری سرمایه در داراییهای بدون بازده در محیط نرخ بهره بالا، بهسمت ایجاد و پذیرش صندوقهای توکنیزهشده با بازدهی سالانه (APY) حرکت کردهاند.
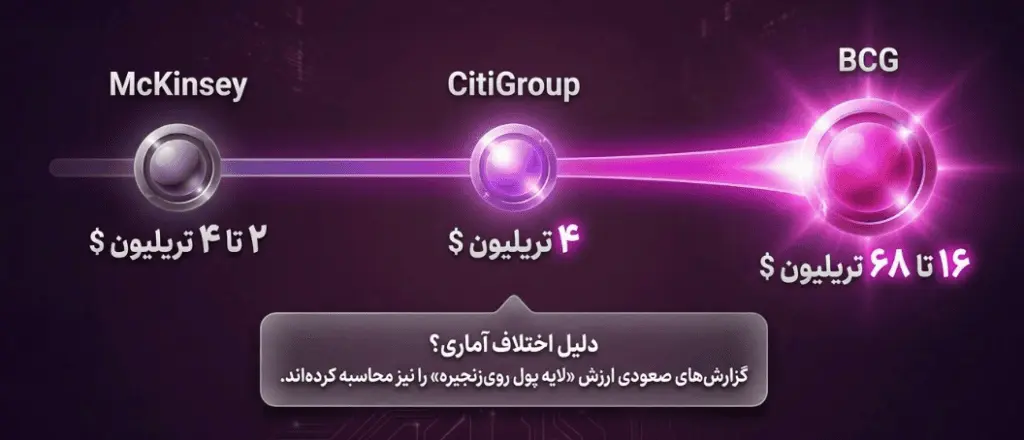
یکی از مهمترین محرکهای هجوم نقدینگی نهادی به بخش RWA، پیشبینیهای استراتژیک و کلان مؤسسات مشاوره مدیریت جهانی از پتانسیل رشد این بازار در یک دهه آینده است. بااینحال، مطالعه دقیق این گزارشها نشان میدهد که تفاوتهای چشمگیری در تخمین مقیاس نهایی این بازار وجود دارد. این اختلافات آماری مستقیماً از تفاوت در تعاریف «دامنه دارایی توکنیزهشده» و مدلهای مفروضات رشد ناشی میشود.
جدول پیشبینی ارزش بازار RWA تا سال ۲۰۳۰
| مؤسسه تحقیقاتی و مشاوره | پیشبینی ارزش بازار تا سال ۲۰۳۰ | معیار و دامنه اندازهگیری (Scope Methodology) |
| گروه مشاوره بوستون (BCG) | ۱۶ تریلیون تا ۶۸ تریلیون دلار | این تخمین برمبنای فرصت تجاری کلان است و شامل املاک، صندوقها، سهام و تأثیرات ناشی از افزایش نقدینگی اقتصاد میشود. BCG پیشبینی میکند داراییهای توکنیزهشده بالغ بر ۱۰٪ از تولید ناخالص داخلی (GDP) جهانی را تشکیل دهند. |
| مککینزی (McKinsey & Co) | ۲ تریلیون تا ۴ تریلیون دلار | مککینزی رویکرد بهشدت محافظهکارانهای اتخاذ کرده است. در این آمار، رمزارزها، استیبلکوینها و سپردههای بانکی توکنیزهشده بهطور کامل حذف شدهاند تا از شمارش مضاعف با لایه پول جلوگیری شود. |
| سیتی گروپ (Citi GPS) | نزدیک به ۴تریلیون دلار | تمرکز عمده این گزارش بر تأثیر توکنیزاسیون بر بازارهای خصوصی (Private Markets) است، جایی که فرایندهای سنتی کند و محدود هستند. |
| استاندارد چارترد (Standard Chartered) | تا ۳۰تریلیون دلار | این برآورد حداکثری، تقاضای تجاری جهانی، ادغام لایههای پولی (مانند سپردهها) و تأمین مالی تجارت بینالملل را در یک سبد مشترک لحاظ کرده است. |
| ریپل و BCG (گزارش مشترک) | ۱۸ تریلیون تا ۱۹ تریلیون دلار | در این مدل، ارزش بازار از ۰٫۶تریلیون دلار در سال ۲۰۲۵ بهسرعت رشد کرده و شامل لایه پولی و تقاضای پرداختهای برونمرزی نیز میشود. |
چرا بین آمار اختلاف وجود دارد؟
دلیل اصلی شکاف آماری میان برآوردهای نهادهایی نظیر مککینزی و گزارشهای گروه مشاوره بوستون (BCG)، در نحوه برخورد با لایه پول رویزنجیره (On-chain Money Layer) نهفته است. مؤسساتی که ارقام نجومیتری را پیشبینی میکنند، سپردههای بانکی توکنیزهشده، ارزهای دیجیتال بانک مرکزی (CBDCs) و استیبلکوینهای تجاری را بهعنوان بخش جداییناپذیری از زیرساخت اقتصاد توکنی در نظر میگیرند. فارغ از این اختلافات متدولوژیک، اجماع قاطع تمامی تحلیلگران والاستریت بر این است که توکنیزهکردن داراییها، دوران آزمایشی خود را پشت سر گذاشته است. آنها بر این باورند که اکنون با یک زیرساخت استراتژیک غیرقابلاجتناب برای بقای بانکها و شرکتهای مدیریت دارایی در دهه آینده مواجهایم.
معرفی ۱۰ توکن و بستر برتر داراییهای دنیای واقعی (RWA) در سال ۲۰۲۶
اکوسیستم داراییهای دنیای واقعی در سال ۲۰۲۶ صحنه رقابت فشردهای میان نهادهای مالی سنتی که به دنبال حفظ سهم بازار خود هستند و پروتکلهای بومی رمزارزی است که چابکی و نوآوری بلاکچینی را ارائه میدهند. در ادامه به کالبدشکافی ساختاری ۱۰ پلتفرم پیشتاز این بخش براساس دادههای ارزش بازار، حجم کل قفلشده (TVL) و میزان پذیرش نهادی میپردازیم.
بلکراک و صندوق نقدینگی دیجیتال نهادی (BlackRock BUIDL)
صندوق BUIDL (صندوق نقدینگی دیجیتال نهادی دلاری بلکراک) نماد ورود قطعی والاستریت به بلاکچین است. این صندوق درحالحاضر بهعنوان بزرگترین ارائهدهنده اوراق خزانهداری توکنیزهشده در جهان شناخته میشود. BUIDL در اواخر اوت ۲۰۲۶ موفق شد پس از یک رقابت تنگاتنگ، رقیب اصلی خود یعنی USYC را پشت سر بگذارد. درنتیجه، با دراختیارگرفتن حدود ۱۸٫۵درصد از بازار ۱۵٫۱میلیارد دلاری اوراق خزانهداری آنچین، به ارزش بازاری بین ۲٫۸ تا ۲٫۹ میلیارد دلار دست یافت.
صندوق BUIDL تحت پشتیبانی شرکت Securitize برای زیرساخت فنی و مدیریتی خود قرار دارد. این صندوق داراییهای جذبشده را منحصراً در وجه نقد، اسناد خزانهداری کوتاهمدت دولت آمریکا و توافقنامههای بازخرید سرمایهگذاری میکند. مکانیزمهای بازدهی این صندوق بر پایه سیستم ریبیس (Rebase) طراحی شدهاند. به این معنا که ارزش اسمی هر توکن همواره روی یک دلار ثابت میماند. سود حاصل از اوراق خزانهداری بهصورت توکنهای جدید، روزانه به کیف پول سرمایهگذاران واریز میشود که معادل بازدهی سالانهای در حدود ۴ تا ۴٫۵ درصد است. البته این محصول مختص سازمانها و نهادهای مالی است و حداقل سرمایهگذاری در آن ۱۰۰,۰۰۰دلار است که مانع از ورود مستقیم سرمایهگذاران خرد میشود.
شبکه اوندو فایننس (Ondo Finance) و توکنهای ONDO, USDY, OUSG
پلتفرم اوندو فایننس بیشک یکی از جامعترین، نوآورانهترین و ساختاریافتهترین اکوسیستمهای RWA است. مجموع ارزش قفلشده (TVL) آن در اوایل سال ۲۰۲۶ با رشد خیرهکنندهای از مرز ۲٫۷۵میلیارد دلار عبور کرد. استراتژی توسعه این پلتفرم بر پایه عرضه محصولات متنوع برای بازارهای مختلف بنا شده است:
- توکن USDY: یک ابزار دلاری سودده است که برخلاف BUIDL توزیع سود آن از طریق افزایش قیمت ذاتی توکن صورت میگیرد. این محصول که تحت مقررات معافیتی Reg S برای سرمایهگذاران غیرآمریکایی صادر شده است، در اواسط سال ۲۰۲۶ توانست ارزش بازار خود را به محدوده ۲٫۱۶ تا ۲٫۲ میلیارد دلار برساند.
- توکن OUSG: محصولی نهادی با پشتوانه اوراق خزانهداری کوتاهمدت است. جالب توجه است که اوندو برای تأمین بازدهی این محصول، بخش عظیمی از سرمایه آن را در صندوق BUIDL بلکراک سرمایهگذاری کرده است. ارزش قفلشده OUSG افزون بر ۳۳۶میلیون دلار گزارش شده است.
- سهام اوندو (Ondo Stocks): این بستر، بازارهای مالی سنتی را بهصورت توکنیزهشده در شبکههایی نظیر سولانا و اتریوم ارائه میدهد. همچنین، امکان مینت و بازخرید ۲۴ساعته سهام و ETFهای آمریکایی را فراهم کرده است. اوندو در کمتر از ۸ماه پس از راهاندازی، توانست با دراختیارگرفتن بیش از ۷۰درصد سهم بازار سهام توکنیزهشده، به TVL فراتر از ۱میلیارد دلار برسد.
جدول شاخصهای کلیدی اوندو فایننس
| شاخص کلیدی پلتفرم اوندو فایننس | وضعیت دادهها در اوت ۲۰۲۶ |
| ارزش بازار توکن حاکمیتی (ONDO) | تقریباً ۱٫۲۷ تا ۱٫۶۹ میلیارد دلار |
| کل ارزش قفلشده (TVL) شبکه | بیش از ۳٫۴۳میلیارد دلار |
| ارزش بازار توکن USDY | بیش از ۲٫۱میلیارد دلار |
| ارزش قفلشده سهام اوندو (Ondo Stocks) | بیش از ۱٫۰۴میلیارد دلار |
| سقف عرضه توکن ONDO | ۱۰میلیارد توکن |
با وجود موفقیتهای چشمگیر زیرساختی، اوندو فایننس در لایه مدیریتی و توکنومیکس با چالشهایی روبهرو است. اختلافات حقوقی و کشمکشهای حاکمیتی پس از درگذشت همبنیانگذار این شرکت، ناتان آلمن (Nathan Allman)، میان تیم مدیریت فعلی و بنیاد املاک آلمن، این پلتفرم را بلاتکلیف گذاشته است. همچنین، پیشبینی آزادسازی بخش بزرگی از توکنهای ONDO در ژانویه ۲۰۲۷، ریسک رقیقشدگی و فشار فروش قابلتوجهی را برای قیمت این توکن در بلندمدت ایجاد میکند.
شبکه اوراکل چینلینک (Chainlink – LINK)
چینلینک دارایی پایه RWA نیست، بلکه شریان حیاتی و زیرساخت اصلی بقای این اقتصاد محسوب میشود. قراردادهای هوشمند ذاتاً در محیط بلاکچین ایزوله هستند و بههیچوجه به اطلاعات دنیای خارج دسترسی ندارند. چیزی که در علوم رایانه بهعنوان «مشکل اوراکل» شناخته میشود. چینلینک با استفاده از شبکهای از اوراکلهای غیرمتمرکز، دادههای دنیای واقعی (مانند نوسانات قیمت طلا، سود تقسیمی سهام یا تأییدیه وجود ذخایر بانکی برای صندوق BUIDL) را بهصورت کاملاً امن، متقاطع و غیرقابلتغییر به درون قراردادهای هوشمند تزریق میکند.
علاوه بر فیدهای داده، چینلینک با معرفی پروتکل ارتباطی میانزنجیرهای (CCIP) گام بلندی در جهت تعاملپذیری برداشته است. همکاری راهبردی این شبکه با سوئیفت (Swift) و ارائهدهندگان راهحلهای مالی نظیر Bottomline، زیرساخت انتقال پیام و تسویه توکنهای RWA را در میان شبکههای بانکی فراهم کرده است. به همین دلیل، توکن LINK همواره در ردههای بالای مارکتکپ دستهبندی RWA بهعنوان یک توکن زیرساختی دستهبندی میشود.
پلتفرم سیرکل و صندوق خزانهداری (Circle USYC)
توکن USYC در اصل محصولی از صندوق Hashnote بود. هنگامی که شرکت نامآشنای سیرکل (ناشر استیبلکوین USDC) آن را خرید، تحت عنوان Circle USYC به قدرتمندترین و جدیترین رقیب BUIDL در بازار تبدیل شد. رقابت این دو محصول بهحدی نزدیک بود که در برههای از ماه مارس ۲۰۲۶، USYC توانست با عبور از BUIDL، عنوان بزرگترین صندوق توکنیزهشده خزانهداری را به نام خود ثبت کند. ارزش بازار این محصول در اواسط و اواخر ۲۰۲۶ همواره در محدوده ۳میلیارد دلار قرار داشته است.
برخلاف مدل ریبیس در BUIDL که بهصورت روزانه توکن جدید صادر میکند، USYC یک توکن سودده است که سود اوراق در قیمت ذاتی آن انباشته میشود. این ویژگی در کنار صدور تحت مقررات Reg S (مختص نهادهای خارج از آمریکا)، USYC را به یک دارایی کارآمد از لحاظ مالیاتی برای خزانهداری سازمانها و دائوهای (DAOs) بینالمللی تبدیل میکند.
سانتریفیوژ (Centrifuge – CFG)
سانتریفیوژ پلتفرم پیشگام و تخصصی در حوزه اعتبار خصوصی و امور مالی ساختاریافته بر بستر بلاکچین است. این پروتکل بهجای تمرکز بر داراییهای کاملاً نقدشونده مانند اوراق خزانهداری، امکان توکنیزاسیون سبدی از داراییهای متنوع اعم از اسناد اعتباری تجاری، وامهای رهنی و صندوقهای شاخص S&P 500 را فراهم میآورد. ارزش کل قفلشده (TVL) در سانتریفیوژ در آوریل ۲۰۲۶ حدود ۱٫۷۹میلیارد دلار برآورد شده است. این در حالی است که توکن بومی این پلتفرم یعنی CFG با ارزش بازار بسیار پایینتری در حدود ۱۳۴میلیون دلار معامله میشود. این پلتفرم زیرساخت اصلی سیستم معاملات جایگزین (ATS) متعلق به غول بانکی مورگان استنلی (Morgan Stanley) است.
| توکنومیکس و مشخصات کلیدی سانتریفیوژ (CFG) | دادهها (آوریل تا سپتامبر ۲۰۲۶) |
| ارزش بازار (Market Cap) | تقریباً ۱۳۴میلیون دلار در آوریل (و متغیر تا ۴۲میلیون دلار در سپتامبر) |
| ارزش قفلشده در پروتکل (TVL) | بالغ بر ۱٫۷۹میلیارد دلار |
| سقف عرضه توکن (Max Supply) | نامحدود (بدون سقف) – یک ریسک تورمی |
| تمرکز استراتژیک | اعتبار خصوصی، امور مالی ساختاریافته و سهام توکنیزهشده |
توکن CFG دارای کاربردهای سهگانه حاکمیتی، پرداخت کارمزد و تأمین امنیت شبکه است. یکی از ریسکهای ساختاری برای سرمایهگذاران این توکن، فقدان سقف عرضه و تورم مداوم ناشی از پاداشهای استیکینگ است. همچنین، بررسی تقویم آزادسازی توکنها نشان میدهد که آزادسازیهای ماهانه تا سال ۲۰۳۰ ادامه دارد. درنتیجه، ورود حجم جدیدی از توکنها به گردش، مستمراً فشار فروش مقطعی ایجاد میکند.
فرانکلین تمپلتون و صندوق بنجی (Franklin Templeton – BENJI)
صندوق FOBXX (Franklin OnChain U.S. Government Money Fund) که در قالب توکن BENJI روی بلاکچین عرضه شده است، نقطه عطف تاریخی در قانونگذاری اقتصاد دیجیتال به شمار میرود. این محصول اولین صندوق متقابل ثبتشده و تحت نظارت کامل در ایالات متحده بود که از زیرساختهای بلاکچین عمومی برای پردازش تراکنشها و ثبت مالکیت سهامداران استفاده کرد.
ارزش تجمیعی محصولات مرتبط با اکوسیستم بنجی (BENJI) با نوساناتی میان ۷۰۰میلیون تا بیش از ۲میلیارد دلار در گزارشهای مختلف سال ۲۰۲۶ برآورد میشود. بزرگترین مزیت رقابتی بنجی نسبت به غولهایی مانند BUIDL، رویکرد دموکراتیک آن در دسترسیپذیری است. درحالیکه صندوقهای نهادی به سرمایهگذاریهای صد هزار دلاری نیاز دارند، حداقل سرمایهگذاری در BENJI تنها ۲۰دلار است. همچنین، با کارمزد مدیریتی استثنایی ۰٫۱۵درصد، ارزانترین و در دسترسترین گزینه برای سرمایهگذاران خرد و خزانهداریهای کوچکتر محسوب میشود.
تتر گلد و پکس گلد (Tether Gold – XAUT و PAX Gold – PAXG)
توکنهای مبتنی بر کالا (Commodity-backed tokens) و در صدر آنها طلا، یکی از جذابترین بخشهای RWA هستند. سرمایهگذارانی که بهدنبال پوشش ریسک تورم اقتصاد جهانی در پلتفرمهای دیجیتال میگردند، از این توکنها استقبال میکنند. براساس گزارش سال ۲۰۲۶ کوینگکو، ارزش این بخش با رشد چشمگیر به ۵٫۵۵میلیارد دلار رسیده است که نشاندهنده افزایش تقاضا برای پناهگاههای امن دیجیتال است. توکنهای XAUT (صادره از شرکت تتر) و PAXG (صادره از شرکت پکسوس) بهدلیل اعتماد بالای نهادی، مجموعاً بیش از ۸۷درصد از سهم این بازار را قبضه کردهاند.
هر واحد از این توکنها نمایانگر مالکیت قانونی و غیرقابل انکارِ یک اونس تروا از شمشهای طلای استاندارد (London Good Delivery) است که در خزانههای فوقامنیتی و حرفهای فیزیکی نگهداری میشوند. مزیت این داراییهای توکنیزهشده، حذف کامل چالشهای امنیتی، هزینههای بیمه و انبارداری و امکان انتقال مالکیت طلای دیجیتال در کسری از ثانیه در سراسر جهان با قابلیت تقسیمپذیری بالا (خرید کسری از یک اونس) است.
شبکه استلار (Stellar – XLM)
اگرچه ارز دیجیتال XLM ماهیتاً یک توکن لایه اول و شبکه پرداختی است، معماری و استراتژی کلان بنیاد استلار عمیقاً با توسعه اقتصاد RWA ارتباط دارد. پلتفرمهای دادهسنجی معتبر نظیر کوینگکو، شبکه استلار را در ردهبندی دستهبندی RWA بهعنوان دومین پروژه بزرگ با ارزش بازاری نزدیک به ۶٫۹۳میلیارد دلار قرار میدهند. این جایگاه رفیع بهدلیل رویکرد متمرکز بنیاد استلار بر ایجاد زیرساختهایی است که از صدور اوراق خزانهداری توکنیزهشده، اوراق قرضه باثبات و تسهیل شبکههای پرداخت نهادی پشتیبانی میکند. سرعت بالا و کارمزد پایین تراکنشها، استلار را به بستر ایدئالی برای صادرکنندگان داراییهای تنظیمشده تبدیل کرده است.
شبکههای زیرساختی میزبان سهام توکنیزهشده آوالانچ و بایننس اسمارت چین
در نیمه دوم سال ۲۰۲۶، سهام توکنیزهشده (Tokenized Equities) با پیشگامی پلتفرمهایی نظیر اوندو سهام و رابینهود چین، رشدی انفجاری را تجربه کردند و به پربازدهترین بخش اکوسیستم RWA تبدیل شدند. حجم معاملات اسپات هفتگی در این بخش در ماه اوت به رکورد بینظیر ۳میلیارد دلار رسید. همچنین، تعداد کیف پولهای نگهدارنده این داراییها در طول سال بیش از ۲۲۵درصد افزایش یافت.
در این میان، رقابت شدیدی میان شبکههای لایه اول برای میزبانی از این حجم عظیم معاملات شکل گرفت. شبکه آوالانچ (Avalanche) موفق شد با معماری زیرشبکههای نهادی خود، نقدینگی جذب کند. بهاینترتیب، ارزش داراییهای RWA مستقر روی شبکه آن با رشدی ۲۲٫۶درصدی به ۲٫۵میلیارد دلار رسید. همزمان، زنجیره هوشمند بایننس (BNB Chain) با ارزش عظیمی معادل ۹٫۲میلیارد دلار و اکوسیستم نوظهور رابینهود چین (Robinhood Chain)، بیش از ۷۳درصد از کل آدرسهای فعال هولدر سهام توکنیزهشده را به خود اختصاص دادند.
پروتکلهای وامدهی غیرمتمرکز گلدفینچ (GFI) و مانترا (MANTRA – OM)
در کنار غولهای بازار که تمرکزشان بر اوراق خزانهداری است، پروتکلهایی نظیر گلدفینچ (Goldfinch) و مانترا نقش بسزایی در گسترش دسترسی به اعتبار برای بخش حقیقی اقتصاد ایفا میکنند. گلدفینچ با مدل وامدهی بدون نیاز به وثیقههای سنگین رمزارزی، سرمایه را بهسمت کسبوکارهای واقعی در بازارهای نوظهور هدایت میکند.
مانترا (OM) نیز با اتخاذ رویکردی متفاوت، درحال توسعه یک بلاکچین لایه اول با اولویت امنیت و تطابق کامل با استانداردهای نظارتی است. هدف مانترا این است که به زیرساختی بومی و اختصاصی برای صدور اوراق بهادار توکنیزهشده تبدیل شود و اعتماد قانونگذاران را جلب کند.
بررسی قیمت ارزهای دیجیتال و راهنمای سرمایهگذاری در اکوسیستم RWA
تحلیلگران بازارهای مالی بر این باورند که رشد پایدار بازار RWA بهطور مستقیم به قدرت، امنیت و ثبات بلاکچینهای میزبان و توکنهای زیرساختی مرتبط با آنها بستگی دارد. از منظر استراتژی سرمایهگذاری، مشارکت در این اکوسیستم صرفاً به خرید مستقیم توکنهای خزانهداری (مانند BUIDL که به دلیل حداقل خرید صد هزار دلاری برای بسیاری از سرمایهگذاران خرد غیرقابل دسترس است) محدود نمیشود. سرمایهگذاران هوشمند میتوانند با خرید و نگهداری ارزهای پایهای که میزبان قراردادهای هوشمند غولهای RWA هستند، بهصورت غیرمستقیم از این موج کلان بهرهمند شوند.
بهعنوان مثال، شبکه اتریوم (ETH) همچنان با اختلاف چشمگیر، میزبان بیشترین حجم از داراییهای قفلشده است. قراردادهای هوشمند بازیگرانی نظیر اوندو فایننس، بلکراک و فرانکلین تمپلتون اکثراً روی این شبکه پیادهسازی شدهاند. افزایش فعالیتهای نهادی مستقیماً به سوزاندهشدن کارمزدها در شبکه اتریوم منجر میشود و ارزش ذاتی آن را تقویت میکند. کاربران علاقهمند به سرمایهگذاری استراتژیک در این بستر، میتوانند با بررسی مداوم قیمت اتریوم و تحلیل روندهای تکنیکال و فاندامنتال، زمان مناسب ورود به بازار را استخراج کنند.
از سوی دیگر، همبستگی کلان در بازار کریپتو غیرقابلانکار است. دادههای تاریخی و فعلی بازار نشان میدهند که قدرت یا ضعف بیت کوین (بهعنوان رهبر بلامنازع بازار با تسلط بیش از ۵۷درصد) مستقیماً بر ریسکپذیری سرمایهگذاران نهادی و خرد در تمامی بخشها، از جمله RWA، تأثیرگذار است. یک بازار صعودی و باثبات برای بیت کوین، راه را برای جریان نقدینگی بهسمت توکنهای زیرساختی مانند آوالانچ و چینلینک هموار میکند. ازاینرو، پایش و تحلیل قیمت بیت کوین بهعنوان لنگرگاه و دماسنج احساسات بازار امری کاملاً حیاتی در تصمیمگیریهای سرمایهگذاری است.
خرید ارز دیجیتال از نوبیتکس
برای مشارکت امن، کارآمد و بدون دغدغه در این اکوسیستم پیچیده، انتخاب یک صرافی معتبر که تنوعی از توکنهای لایه اول، توکنهای زیرساختی و اوراکلهای مرتبط با RWA را پشتیبانی کند و امکان بررسی مستمر قیمت ارز دیجیتال برای اتخاذ تصمیمات استراتژیک را فراهم آورد، اهمیت بالایی دارد. صرافی نوبیتکس بهعنوان معتبرترین و بزرگترین پلتفرم معاملاتی در ایران، با ایجاد محیطی حرفهای، شفاف و با کارمزدهای رقابتی، شرایط ایدئالی را فراهم کرده است تا کاربران بتوانند با خیال آسوده به خرید ارز دیجیتال بپردازند.
اگر استراتژی شما تمرکز بر زیرساختهای انتقال داده (اوراکلها) است که شریان حیاتی اطلاعات در RWA محسوب میشوند، امکان خرید چین لینک با نقدینگی بالا و سرعت انجام تراکنش بینظیر فراهم است. همچنین برای علاقهمندان به شبکههای لایه اول سریع که درحال قبضهکردن بازار سهام توکنیزهشده هستند و حجم بالایی از نهادها را جذب کردهاند، بررسی ارزش و خرید آوالانچ (AVAX) میتواند یکی از گزینههای مستعد رشد در سبد سرمایهگذاری باشد.
لایههای پولی و نقش استیبلکوینها بهعنوان ستون فقرات RWA
نمیتوان از اکوسیستم داراییهای توکنیزهشده سخن گفت اما نقش زیربنایی لایههای پولی (Money Layer) را نادیده گرفت. استیبلکوینهای با پشتوانه فیات، ستون فقرات و منبع اصلی نقدینگی در بازارهای RWA هستند. در سهماهه نخست سال ۲۰۲۶، بازار استیبلکوینها بهتنهایی به ارزش ۳۰۱٫۶۵ میلیارد دلار رسید که نشاندهنده رشد ۵۱درصدی نسبت به ابتدای سال ۲۰۲۵ است.
در این ساختار پولی، توکنهای تتر (USDT) با دراختیارداشتن حدود ۶۱درصد از سهم بازار، همچنان بازیگر بلامنازع هستند، بااینحال، یواسدیکوین (USDC) صادره از شرکت سیرکل با رسیدن به سهم ۲۵٫۷درصدی، بهدلیل تمرکز بر مطابقت با قوانین ایالات متحده و شفافیت حسابرسی بالا، بهسرعت درحال جذب سرمایه نهادهای مالی است. بدون وجود استیبلکوینها، تسویه آنی داراییهایی نظیر BUIDL یا توکنهای سهام غیرممکن خواهد بود. بانکهای کلان جهانی با درک این موضوع، درحال توسعه شکل جدیدی از لایه پولی به نام سپردههای بانکی توکنیزهشده (Tokenized Deposits) هستند تا بتوانند با حفظ کنترل بر پایگاه مشتریان خود، قابلیتهای برنامهریزی و تسویه آنی را در سیستم سنتی ایجاد کرده و با استیبلکوینهای مستقل رقابت کنند.
چالشهای حقوقی، استانداردهای نظارتی و انطباق با قوانین اوراق بهادار
گسترش داراییهای توکنیزهشده و ورود آنها به جریان اصلی اقتصاد جهانی، مستلزم عبور از پیچیدهترین موانع قانونی و نظارتی در کشورهای مختلف است. برخلاف ارزهای دیجیتال پایه مانند بیت کوین که اغلب بهعنوان کالا دستهبندی میشوند، توکنهای RWA (بهویژه صندوقهای خزانهداری و سهام توکنیزهشده) در چهارچوب قانونی اوراق بهادار طبقهبندی میشوند و صدور، بازاریابی و معاملات آنها نیازمند رعایت الزامات دقیق نهادهای نظارتی مانند کمیسیون بورس و اوراق بهادار آمریکا (SEC) است.
تحلیل لایههای حقوقی اکوسیستم در سال ۲۰۲۶ نشان میدهد که شرکتهای صادرکننده از مسیرهای معافیتی مختلفی برای عرضه قانونی محصولات خود استفاده میکنند. بهعنوان مثال، محصول نهادی OUSG از اوندو فایننس تحت بند معافیتی Regulation D Rule 506(c) به بازار عرضه میشود. این بدان معناست که تنها سرمایهگذاران معتبر و تأییدصلاحیتشده اجازه خرید و معامله آن را دارند. در مقابل، برای دورزدن قوانین دستوپاگیر داخلی ایالات متحده و دسترسی به سرمایههای جهانی، محصولاتی نظیر توکن USDY و USYC با بهرهگیری از چهارچوب حقوقی Reg S، بهطور انحصاری برای سرمایهگذاران مستقر در خارج از آمریکا صادر میشوند.
یکی دیگر از چالشهای بنیادین برای پلتفرمهای RWA، مطابقت با قانونگذاریهای نوظهور و جامع مانند مقررات بازارهای داراییهای رمزنگاریشده در اروپا (MiCA) است. پلتفرمهای موفق برای بقا در این محیط قانونگذاریشده، معماری توکنهای خود را از پایه بازطراحی کردهاند. آنها با استفاده از استانداردهای نوینی نظیر ERC-3643، فرایندهای احراز هویت (KYC)، نظارت بر مقابله با پولشویی (AML) و حتی قابلیت فریزکردن داراییها توسط ضابطان قانونی را بهصورت کدهای غیرقابلتغییر در قراردادهای هوشمند خود جای دادهاند تا ریسک حقوقی را به حداقل برسانند. این معماری پیچیده تضمین میکند که توکنها تنها میان آدرسهای کیف پولی جابهجا شوند که هویت صاحبان آنها قبلاً تأیید شده است.
نتیجهگیری
توکنیزاسیون داراییهای دنیای واقعی در سال ۲۰۲۶ از یک ایده تئوریک به یک واقعیت اجرایی تبدیل شده است که دهها میلیارد دلار نقدینگی را از والاستریت بهسمت پروتکلهای بلاکچینی هدایت میکند. صندوقهای خزانهداری توکنیزهشده بلکراک و فرانکلین تمپلتون و نوآوریهایی مانند اوندو فایننس و سانتریفیوژ در توزیع اعتبار و سهام، نشان میدهند که دیوار میان امور مالی سنتی (TradFi) و سیستمهای مالی غیرمتمرکز (DeFi) بهسرعت درحال فروپاشی است.
با بلوغ زیرساختهایی مثل اوراکلهای چینلینک، توافقهای قانونی و شفافیت نظارتی، این بازار میتواند در دهه آینده به دهها تریلیون دلار برسد و ساختار نظام پولی را بازتعریف کند. سرمایهگذاران دوراندیش با درک این مکانیزمها و سرمایهگذاری در زیرساختهای مرتبط، در خط مقدم این تحول قرار میگیرند.
سؤالات متداول
توکنیزهکردن داراییهای دنیای واقعی مثل اوراق خزانهداری، املاک، طلا یا اعتبار به توکنهای دیجیتال روی بلاکچین است که مالکیت کسری، نقدشوندگی بالا و معامله ۲۴ساعته را ممکن میکند.
زیرا این فناوری نقدشوندگی داراییهای غیرنقد را افزایش میدهد، هزینهها را کم میکند و امکان دسترسی جهانی و تسویه آنی را فراهم میآورد.
BUIDL بلکراک، محصولات اوندو فایننس (USDY و OUSG)، USYC سیرکل، BENJI فرانکلین تمپلتون و زیرساختهایی مثل چینلینک (LINK) و سانتریفیوژ از مهمترینها هستند.