خلاصه مطلب
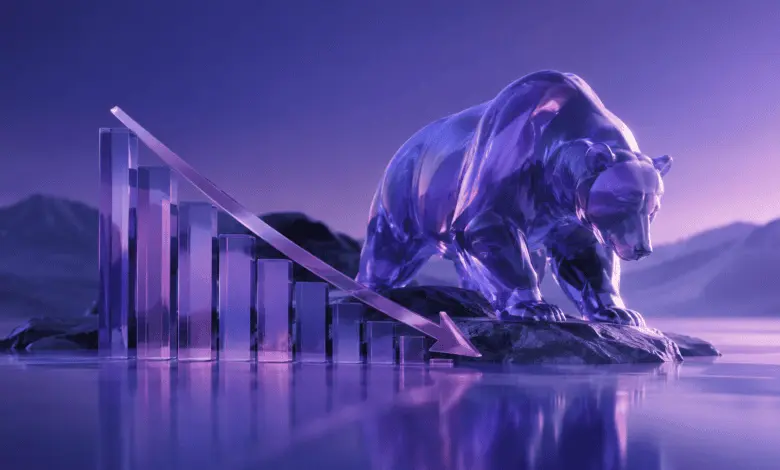
بازار خرسی (Bear Market) به فاز نزولی و فرسایشی بازارهای مالی اطلاق میشود که در آن قیمت داراییها افت چشمگیری را نسبت به سقفهای تاریخی خود تجربه میکنند. این افت معمولاً با بدبینی گسترده و خروج نقدینگی همراه است.
چرخههای بازار بهشدت تحت تاثیر انتقالدهندههای عصبی هستند. در بازار گاوی ترشح دوپامین منجر به پذیرش ریسک بیشتر میشود، در حالی که در بازار خرسی، فعال شدن آمیگدالای مغز باعث بروز ترس، بیزاری از زیان و در نهایت فروشهای عصبی و تسلیم (Capitulation) میگردد.
مقدمه
بازارهای مالی، برخلاف ظاهر پرنوسان، پرآشوب و گاه غیرقابلپیشبینی خود، در یک چارچوب کلان از الگوهای رفتاری و ساختاری تکرارشوندهای پیروی میکنند که موتور محرک اقتصاد جهانی را تشکیل میدهند. یکی از مهمترین و در عین حال چالشبرانگیزترین این الگوها، چرخههای متناوب صعودی و نزولی است که در ادبیات مالی کلاسیک و مدرن با عناوین بازار گاوی (Bull Market) و بازار خرسی (Bear Market) شناخته میشوند. درک عمیق این چرخهها صرفاً یک دانش تئوریک یا آکادمیک نیست، بلکه فونداسیون اصلی تصمیمگیریهای استراتژیک در زمینه تخصیص سرمایه، مدیریت ریسک و بهینهسازی پورتفوی محسوب میشود.
بسیاری از معاملهگران خرد و سرمایهگذاران نهادی نوپا، بدون توجه به شرایط متغیر اقتصاد کلان، سیاستهای پولی بانکهای مرکزی و روندهای مسلط بازار، وارد موقعیتهای خرید یا فروش هیجانی میشوند. همین فقدان بینش ساختاری باعث میشود تا در بهترین فرصتهای سرمایهگذاری دچار فلج تحلیلی شده و در مواجهه با اصلاحات عمیق قیمتی یا دورههای رکود بلندمدت، زیانهای جبرانناپذیری را متحمل گردند. واقعیت امر این است که نه بازار گاوی همیشه فرصتی مطمئن و بدون ریسک برای سودآوری ارائه میدهد و نه بازار خرسی صرفاً دورهای تاریک برای نابودی سرمایه است؛ هر یک از این شرایط، منطق، قواعد بازی و دینامیکهای نقدینگی خاص خود را دارند.
در اکوسیستم ارزهای دیجیتال، به دلیل عمق کمتر بازار نسبت به بازارهای سنتی (نظیر بورس نیویورک یا بازار جهانی اوراق قرضه)، عدم بلوغ کامل نظارتی و ماهیت بهشدت سفتهبازانه داراییها، چرخههای بازار با سرعت و شدت بسیار بیشتری رخ میدهند. در حالی که یک افت ۲۰ درصدی در بازار سهام بهعنوان یک بحران بزرگ تلقی میشود، در بازار کریپتو سقوطهای ۷۰ الی ۸۰ درصدی قیمتها در طول یک بازار خرسی، پدیدهای کاملاً متداول و از نظر ساختاری قابل توجیه است. این نوسانات خشونتبار، نیازمند ابزارهای تحلیلی پیشرفتهتر و درک روانشناختی عمیقتری است.
این مقاله، با اتخاذ یک رویکرد جامع، چندبعدی و مبتنی بر شواهد دادهمحور، به کالبدشکافی دقیق این پرسش میپردازد که بازار خرسی چیست و چگونه میتوان در معماری پیچیده آن بقا یافت و سود کسب کرد. این سند با عبور از تعاریف سطحی، پدیدههایی نظیر اقتصاد رفتاری، مکانیزمهای عصبی تصمیمگیری، تئوری جریان پول هوشمند (الگوی وایکوف)، تاثیرات اقتصاد کلان نظیر رکود تورمی و در نهایت استراتژیهای کمی و کیفی معاملات (از جمله خریدهای پلهای، معاملات مارجین و بهرهگیری از زیرساختهای بومی نظیر نوبیتکس) را با جزئیات کامل مورد موشکافی قرار میدهد.
بازار خرسی و ریشهشناسی الگوهای نزولی
مفهوم بازار خرسی (Bear Market) به دورهای از چرخههای اقتصادی و مالی اطلاق میشود که در آن قیمت داراییها، اعم از سهام، کالا، مسکن یا ارزهای دیجیتال، برای یک بازه زمانی نسبتاً طولانی در یک کانال نزولی قدرتمند گرفتار شده و بهطور مداوم کفهای قیمتی پایینتری را ثبت میکنند. در بازارهای مالی سنتی، یک اجماع نانوشته وجود دارد که بر اساس آن، افت ۲۰ درصدی قیمت شاخصهای کلیدی از سقفهای اخیر طی یک دوره حداقل ۶۰ روزه، بهعنوان تاییدیه رسمی ورود به بازار خرسی در نظر گرفته میشود. با این وجود، بهکار گرفتن این متریک محافظهکارانه در بازار ارزهای دیجیتال کارایی چندانی ندارد، زیرا داراییهای دیجیتال به دلیل نوسانات ذاتی خود، کاهشهای بالای ۸۰ درصد را نیز در دورههای رکود تجربه میکنند.
ریشه تاریخی و نمادین اصطلاح بازار خرسی به رفتار بیولوژیکی این حیوان در طبیعت بازمیگردد. خرسها در هنگام مبارزه و حمله به طعمه، روی پاهای عقب ایستاده و پنجههای قدرتمند خود را از بالا به سمت پایین فرود میآورند. این حرکت خشن و رو به پایین، استعارهای بینقص از سقوط آزاد قیمتها، فشار سنگین فروش و فروریختن ارزش داراییها در نمودارهای مالی است.
علاوه بر این استعاره بصری، ریشههای تاریخی عمیقتری نیز برای این واژه وجود دارد. در قرون گذشته، دلالانی که در تجارت پوست خرس فعالیت میکردند، پوستها را پیش از آنکه شکارچیان خرس را شکار کنند، با قیمت روز به مشتریان پیشفروش میکردند. این دلالان بر اساس یک تحلیل بدبینانه اعتقاد داشتند که قیمت خرید پوست در آیندهای نزدیک کاهش خواهد یافت؛ بنابراین در موعد تحویل، با پرداخت مبلغی کمتر به شکارچیان، از تفاوت قیمت خرید فعلی و پیشفروش گذشته، حاشیه سود خود را تضمین میکردند. این افراد در بازار به «خرسیها» شهرت یافتند و از آنجا که سود آنها در گرو نزول قیمتها بود، این واژه برای توصیف بازارهای نزولی و استراتژیهای مبتنی بر افت قیمت (مانند Short Selling) به ادبیات مالی راه یافت.
آغاز یک بازار خرسی میتواند در اثر ترکیبی از عوامل محیطی، فاندامنتال و تکنیکال باشد. عواملی نظیر تزلزل در پایههای اقتصاد کلان، رشد کند اقتصادی، بحرانهای ژئوپلیتیک، جنگها، همهگیریهای جهانی (پاندمیها) و از همه مهمتر، چرخش سیاستهای پولی بانکهای مرکزی (از سیاستهای انبساطی به انقباضی و افزایش نرخ بهره)، کاتالیزورهای اصلی تغییر فاز بازار هستند. با از دست رفتن تدریجی اعتماد سرمایهگذاران، تقاضا بهشدت سرکوب شده و عرضه بر بازار مسلط میگردد، که این امر به نوبه خود منجر به پدیدههایی نظیر فروشهای از روی وحشت یا عصبی (Panic Sell) و تسلیم نهایی بازار میشود.
بازار خرسی در برابر گاوی
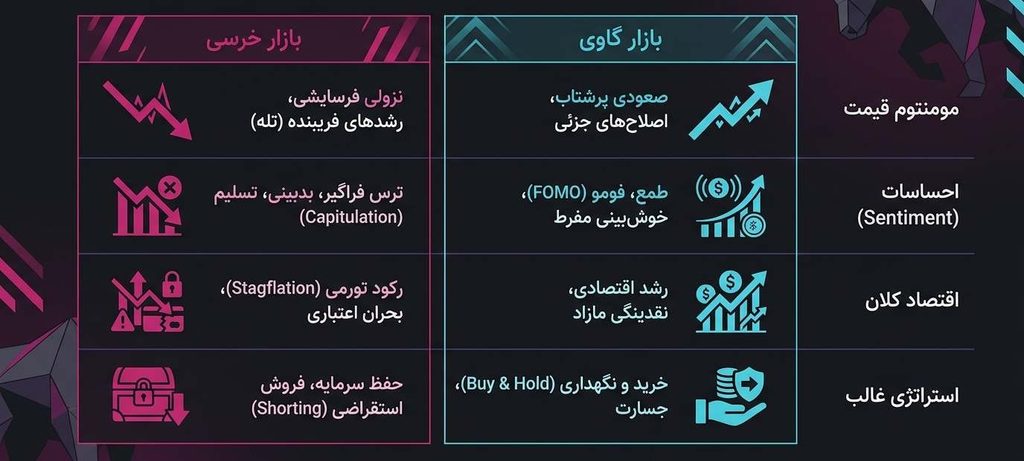
برای پاسخ دقیق به این پرسش که بیر مارکت چیست، باید آن را در نقطه مقابل بازار گاوی (Bull Market) قرار داد. این دو فاز، نمایانگر دو قطب کاملاً متضاد در روانشناسی تودهها، جریان نقدینگی و ساختار خرد بازار هستند. مقایسه تحلیلی این دو وضعیت، بستری برای تطبیق استراتژیهای معاملاتی فراهم میآورد.
| شاخصهای ارزیابی | بازار گاوی (Bull Market) | بازار خرسی (Bear Market) |
| جهت و مومنتوم قیمت | صعودی، پرشتاب، با شیب مثبت قدرتمند و اصلاحهای موقتی و جزئی. | نزولی، فرسایشی، با نوسانات شدید رو به پایین و رشدهای فریبنده مقطعی. |
| احساسات غالب (Sentiment) | خوشبینی مفرط، اعتماد به آینده، امیدواری، طمع، و ترس از دست دادن (FOMO). | ترس فراگیر، بدبینی، نگرانی، اضطراب از نابودی سرمایه، و ناامیدی. |
| دینامیک عرضه و تقاضا | تقاضای شدید سرمایهگذاران برای خرید و نگهداری، و کاهش شدید عرضه در گردش بازار. | عرضه مازاد به دلیل خروج سرمایه و فروشهای هیجانی، همراه با تقاضای بهشدت ضعیف. |
| حجم و رفتار معاملات | بالا و در حال افزایش مستمر، ورود نقدینگی جدید و ثبت رکوردهای قیمتی (ATH). | کاهش چشمگیر حجم معاملات واقعی، رکود نقدینگی، و خروج سرمایه از بازار کریپتو. |
| اقتصاد کلان پایه | رشد و رونق اقتصادی، کاهش نرخ بیکاری، تولید ناخالص داخلی (GDP) صعودی. | رکود، بحرانهای اعتباری، احتمال وقوع تورم رکودی (Stagflation)، و افزایش بیکاری. |
| رویکرد معاملهگران | جسورانه؛ استراتژی خرید و نگهداری (Buy & Hold)، ورود زودهنگام، خرید در کفهای اصلاحی. | محافظهکارانه؛ تمرکز بر حفظ سرمایه، فروش استقراضی (Shorting)، انتقال سرمایه به داراییهای امن. |
تحلیل ساختاری جدول فوق نشان میدهد که در یک بازار گاوی، مدیریت سرمایه اغلب با جسارت بیشتری انجام میپذیرد و حتی معاملهگران کمتجربه نیز به واسطه موج قدرتمند صعودی، به سودهای قابلتوجهی دست مییابند. در مقابل، در بازار خرسی، بررسی دقیق سطوح حمایت و مقاومت اهمیت دوچندانی مییابد. اخبار مثبت (نظیر ارتقاء شبکهها یا همکاریهای سازمانی) در بازار خرسی اغلب تاثیری خنثی و بسیار زودگذر دارند، در حالی که انتشار کوچکترین خبر منفی (نظیر سختگیریهای نظارتی یا ورشکستگی یک صرافی) میتواند بهعنوان یک محرک قدرتمند، ریزشهای عمیقی را رقم بزند. این عدم تقارن در واکنش به اخبار، ویژگی بارز روانشناسی خرسی است.
تفاوت اصلاح بازار (Correction) با روند نزولی (Bear Market)
یکی از رایجترین خطاهای شناختی در میان سرمایهگذاران، عدم توانایی در تفکیک یک «اصلاح بازار» از یک «بازار نزولی تمامعیار» است. هر افت قیمتی لزوماً به معنای ورود به بازار خرسی نیست. درک این تفاوتها برای جلوگیری از اتخاذ تصمیمات هیجانی (مانند خروج زودهنگام از بازار صعودی) ضروری است.
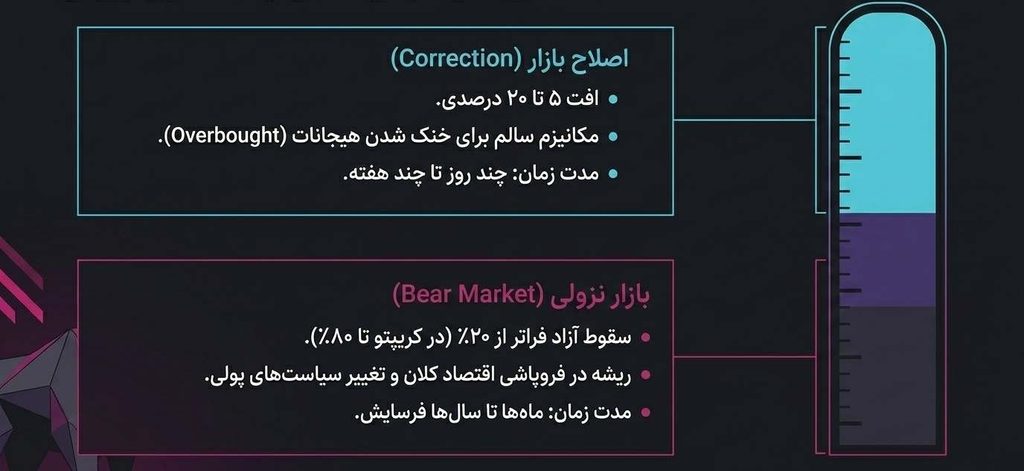
- عمق و شدت کاهش قیمت: اصلاح بازار عموماً به یک عقبنشینی یا پولبک کوتاهمدت اطلاق میشود که طی آن قیمتها از اوج اخیر خود بین ۵ الی ۱۰ درصد (و گاهی تا ۲۰ درصد) کاهش مییابند. این پدیده مکانیزمی سالم برای خنک شدن بازار است. در مقابل، بازار نزولی کاهشهای ۲۰ درصدی و بیشتر (در کریپتو بسیار فراتر از این ارقام) را در بر میگیرد.
- وضعیت اقتصاد پایه و ریشههای بنیادین: اصلاحات بازار معمولاً در بستر یک اقتصاد در حال رشد و شکوفا رخ میدهند. ریشه اصلی یک اصلاح، هیجانزدگی بیش از حد خریداران و سفتهبازیهای افراطی است که قیمت دارایی را بسیار بالاتر از ارزش ذاتی آن میبرد. بنابراین اصلاح، قیمتها را به سطوح تعادلی بازمیگرداند. اما بازار خرسی ریشه در رکود اقتصاد کلان، کاهش درآمد شرکتها و بحرانهای سیستماتیک دارد.
- مدت زمان ماندگاری و بازیابی: یک اصلاح قیمتی میتواند در عرض چند ساعت، چند روز یا چند هفته به پایان رسیده و بازار مسیر صعودی خود را با قدرت بیشتری از سر بگیرد. اما بازار خرسی یک دوره فرسایشی طولانیمدت است که میتواند از چندین ماه تا چندین سال به طول بینجامد و بازیابی از آن نیازمند تغییرات بنیادین در اقتصاد کلان و ترمیم اعتماد عمومی است.
- عوامل کاتالیزور: اصلاحات اغلب با عواملی نظیر فومو (FOMO)، هکهای مقطعی، یا انتشار شایعات نظارتی تحریک میشوند. اما بازارهای نزولی علاوه بر این موارد، نیازمند ضربات سهمگینتری نظیر آشفتگیهای کلان سیاسی، افزایش متوالی نرخ بهره یا فروپاشی نهادهای بزرگ مالی (نظیر فروپاشی FTX یا LUNA) هستند.
روانشناسی چرخه بازار کریپتو و نقش اقتصاد رفتاری در تصمیمگیری
نظریه اقتصاد سنتی بر این پیشفرض استوار است که انسانها موجوداتی کاملاً منطقی هستند که همواره به دنبال حداکثر کردن سود خود میباشند. با این حال، اقتصاد رفتاری (Behavioral Economics) بهعنوان یک رشته میانرشتهای، ثابت کرده است که تصمیمات اقتصادی بهشدت تحت تاثیر محدودیتهای شناختی، سوگیریها و احساسات قرار دارند. نوسانات عمومی در احساسات سرمایهگذاران، نیروی محرکه اصلی است که چرخههای روانی بازار را پدید میآورد.
برگه تقلب والاستریت (Wall Street Cheat Sheet) و توالی احساسات
الگوی روانشناسی بازار در قالبی شناختهشده به نام برگه تقلب والاستریت مدلسازی شده است که تغییرات نگرش تودهها را در مراحل مختلف بازار به تصویر میکشد.
- این چرخه با ناباوری (Disbelief) آغاز میشود که سرمایهگذاران پس از یک بازار خرسی طولانی، رشدهای اولیه را غیرواقعی و تلهای دیگر میپندارند.
- با تداوم رشد، احساسات به سمت امید (Hope)، خوشبینی (Optimism) و باور (Belief) تغییر مسیر میدهد.
- ورود رسانهها و عموم مردم به بازار، فاز هیجان (Thrill) و در نهایت اوج قله یعنی رضایتمندی و طمع مطلق (Euphoria) را شکل میدهد. در این مرحله، معاملهگران تصور میکنند نبوغ بینظیرشان عامل سودآوری است و هیچ عاملی نمیتواند مانع ثروتمند شدنشان شود.
- با چرخش بازار و آغاز ریزش، ابتدا اضطراب (Anxiety) و انکار (Denial) ظاهر میشود؛ سرمایهگذاران معتقدند این تنها یک اصلاح موقت است.
- با تعمیق ریزش، فاز ترس (Fear) و سپس فروش عصبی (Panic) فرا میرسد.
- نقطه اوج بازار خرسی، مرحله تسلیم (Capitulation) است. در این نقطه، معاملهگران با تحمل زیانهای سنگین، صرفاً برای جلوگیری از نابودی کامل، داراییهای خود را حراج میکنند.
- کف نهایی بازار در فاز افسردگی و خشم (Depression/Anger) شکل میگیرد. دقیقاً در همین نقطه از ناامیدی مطلق است که بازیگران نهادی و پول هوشمند، شروع به انباشت مجدد داراییها کرده و بذر بازار گاوی بعدی را میکارند.
مکانیزمهای عصبشناسی در معاملات بازار خرسی
رفتار بازار در سطوح کلان، بازتابی از فرآیندهای شیمیایی و عصبی در مغز انسانها در سطح خرد است. یکی از این فرآیندها، مسیر پاداش (Reward Pathway) است.
در طول یک بازار صعودی، انتظار برای کسب سود و تماشای افزایش موجودی پورتفو، باعث تولید و آزادسازی گسترده انتقالدهنده عصبی دوپامین (Dopamine) در نواحی مانند تگمنتال شکمی (VTA) و ارسال آن از طریق مسیرهای مزولیمبیک به سیستم لیمبیک مغز میشود. این تزریق دوپامین یک حلقه بازخورد مثبت ایجاد میکند که سرمایهگذار را به اتخاذ تصمیمات بهشدت ریسکپذیرتر، استفاده از اهرمهای بالا و خرید افراطی معتاد میکند.
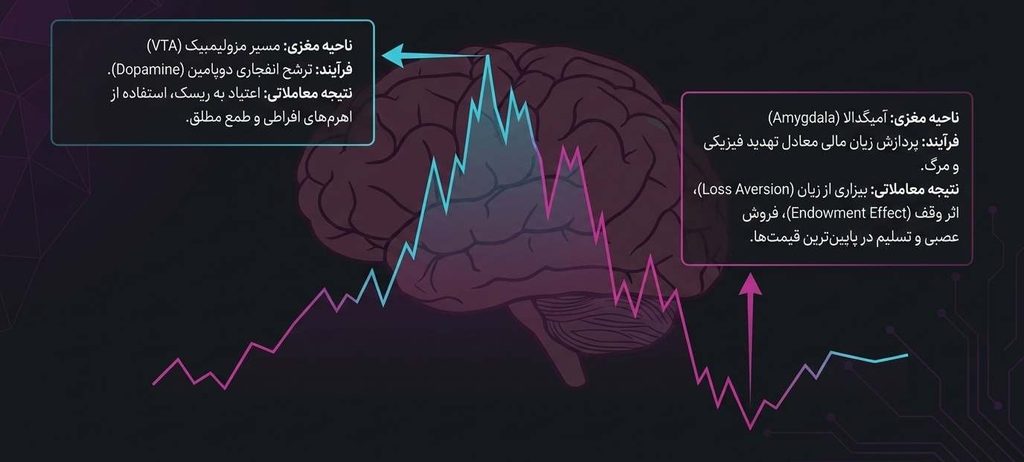
در نقطه مقابل، با آغاز بازار خرسی و مواجهه با ضررهای مالی، ساختار آمیگدالا (Amygdala) در مغز که مرکز پردازش احساسات خطر، ترس و اضطراب است، فعال میشود. از نظر تکاملی، آمیگدالا زیان مالی را دقیقاً معادل یک تهدید فیزیکی کشنده تفسیر میکند. این واکنش شدید عصبی باعث بروز خطاهای شناختی متعددی میگردد:
- بیزاری از زیان (Loss Aversion): مغز انسان به گونهای برنامهریزی شده که درد ناشی از از دست دادن سرمایه را بسیار شدیدتر از لذت کسب همان مقدار سود تجربه کند. این سوگیری باعث میشود معاملهگران در دورههای تسلیم، بدون هیچ منطق تحلیلی دچار وحشت شده و در پایینترین قیمتها بفروشند.
- اثر وقف (Endowment Effect): تمایل افراد به ارزشگذاری بیش از حد روی داراییهایی که مالک آن هستند. این اثر باعث میشود معاملهگر نتواند واقعیت فاندامنتال تضعیفشده ارز دیجیتال خود را در یک بازار خرسی بپذیرد و با لجاجت آن را تا صفر شدن ارزش نگهداری کند.
- سوگیری تایید (Confirmation Bias): در بازارهای نزولی، سرمایهگذاران متضرر به دنبال اخبار یا تحلیلهایی میگردند که توجیهکننده نگهداری داراییهایشان باشد و هرگونه سیگنال خروج و دادههای نقضکننده را نادیده میگیرند.
الگوی وایکوف و خوانش ذهن پول هوشمند در بازارهای نزولی
برای درک عمیقتر اینکه بیر مارکت چیست و چگونه به پایان میرسد، چارچوب تحلیلی الگوی وایکوف (Wyckoff Method) ابزاری بیبدیل است. این الگو که نزدیک به یک قرن پیش توسط ریچارد دمیل وایکوف (از غولهای تحلیل تکنیکال در کنار داو و الیوت) ابداع شد، بر این اصل استوار است که نوسانات بازار تصادفی نیستند، بلکه توسط نهادهای مالی بزرگ، صندوقهای سرمایهگذاری و بازیگران قدرتمندی هدایت میشوند که وایکوف به مجموع آنها لقب مرد نامرئی (Composite Man) را داده است. مرد نامرئی همواره یک قدم جلوتر از تودهها حرکت کرده و با مهندسی نوسانات قیمتی، روانشناسی معاملهگران خرد را به بازی میگیرد.
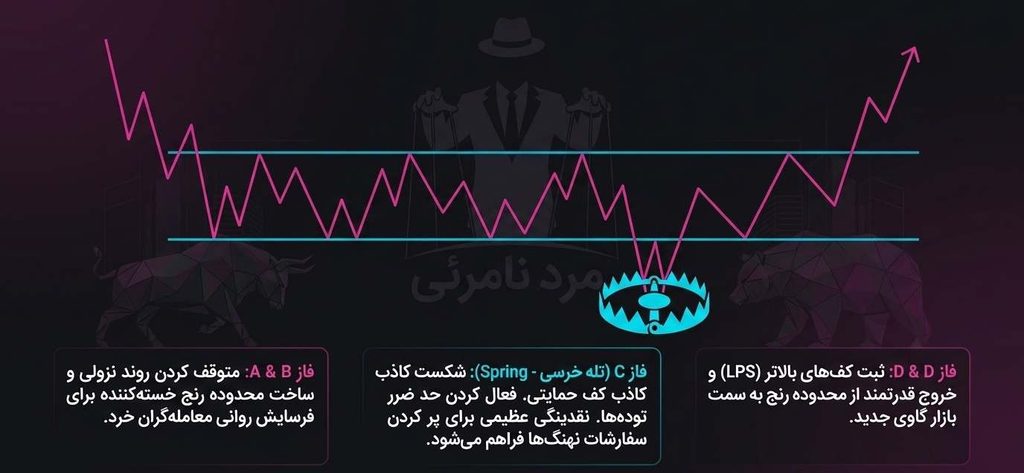
چرخه کامل قیمت از دیدگاه وایکوف شامل چهار مرحله انباشت (Accumulation)، چرخه صعودی (Markup)، توزیع (Distribution) و چرخه نزولی (Markdown یا همان بازار خرسی) است. برای بقا در انتهای یک بازار خرسی، درک دقیق «فاز انباشت» حیاتی است. انباشت مرحلهای است که در آن جریان پول هوشمند، پس از یک روند نزولی خستهکننده، شروع به جمعآوری مخفیانه و تدریجی داراییها در پایینترین قیمتها میکند، بیآنکه موجب افزایش ناگهانی قیمت و جلب توجه عمومی شود.
ساختار شماتیک فاز انباشت در انتهای بازار خرسی
فاز انباشت از پنج مرحله (فاز A تا E) تشکیل میشود که هر یک کارکرد روانی و ساختاری خاصی دارند:
- فاز A (توقف روند نزولی): در این مرحله، عرضه سنگینی که بازار خرسی را هدایت میکرد، سرانجام با ورود تقاضای نهادی مواجه میشود. این تقاضا معمولاً پس از یک ریزش وحشتناک و تسلیم خرد (Selling Climax – SC) رخ میدهد. قیمت سپس یک واکنش صعودی اتوماتیک (AR) نشان داده و مجدداً برای تست کف قیمتی (Secondary Test) بازمیگردد تا تایید کند که فشار فروش تخلیه شده است.
- فاز B (علت و ساخت رنج): طولانیترین مرحله انباشت است که در آن قیمت در یک محدوده خستهکننده (Range) نوسان میکند. در این فاز، مرد نامرئی داراییهای سستپیمانان را جمعآوری میکند. نوسانات بیجهت در این فاز باعث فرسایش روانی معاملهگران خرد شده و آنها را وادار به خروج از بازار میکند.
- فاز C (آزمون نهایی و تله خرسی): این فاز یکی از شاهکارهای دستکاری بازار است و معمولاً با پدیدهای به نام فنر (Spring) یا لرزش (Shakeout) همراه است. قیمت برای لحظاتی به زیر کفهای حمایتی قبلی نفوذ میکند (یک شکست کاذب ایجاد میکند). هدف از این کار فعال کردن حد ضرر (Stop Loss) خریداران قبلی و القای حس شروع یک ریزش جدید است. فنر، نقدینگی عظیمی را برای پر کردن آخرین سفارشات خرید نهنگها فراهم میآورد و سپس قیمت با سرعت به داخل محدوده بازمیگردد.
- فاز D (گذار به روند صعودی): در این مرحله، تقاضا بهوضوح بر عرضه غلبه میکند. قیمت شروع به ثبت کفهای بالاتر (Last Point of Support – LPS) کرده و به سمت سقف محدوده رنج حرکت میکند که به آن نشانههای قدرت (Sign of Strength – SOS) میگویند. حجم معاملات در حرکات صعودی بهشدت افزایش مییابد.
- فاز E (شکست و آغاز صعود): قیمت با قدرت از سقف مقاومتی محدوده رنج خارج میشود (Breakout). در این لحظه، بازار خرسی بهطور رسمی پایان یافته و فاز تقاضای تهاجمی و روند گاوی (Markup) آغاز میگردد. معاملهگرانی که از الگوی وایکوف آگاهند، معمولاً در نقاط LPS یا همزمان با شکست در فاز E وارد موقعیت خرید میشوند.
تله خرسی (Bear Trap) و مکانیزمهای شناسایی فریبهای قیمتی
همانطور که در فاز C وایکوف اشاره شد، یکی از ابزارهای قدرتمند بازیگران بزرگ برای فریب معاملهگران خرد، ایجاد تلههای قیمتی است. تله خرسی (Bear Trap) پدیدهای است که در آن، حرکت قیمت یک ارز دیجیتال به گونهای مهندسی میشود که نشاندهنده شروع یک روند نزولی جدید و شکست سطوح حمایتی مهم باشد. معاملهگران ناآگاه با مشاهده این شکست، فریب خورده و داراییهای نقدی خود را با ضرر میفروشند یا حتی وارد پوزیشنهای شورت (Short) با اهرم بالا میشوند.
با این حال، این شکست فاقد پشتوانه عرضه نهادی است. به محض آنکه نقدینگی فروشندگان خرد جذب شد، قیمت بهسرعت تغییر مسیر داده و با یک کندل قدرتمند رو به بالا برمیگردد. این بازگشت سریع باعث لیکوئید شدن یا فعال شدن حد ضرر فروشندگان استقراضی شده و سوخت لازم را برای صعودهای شارپی بعدی فراهم میکند.
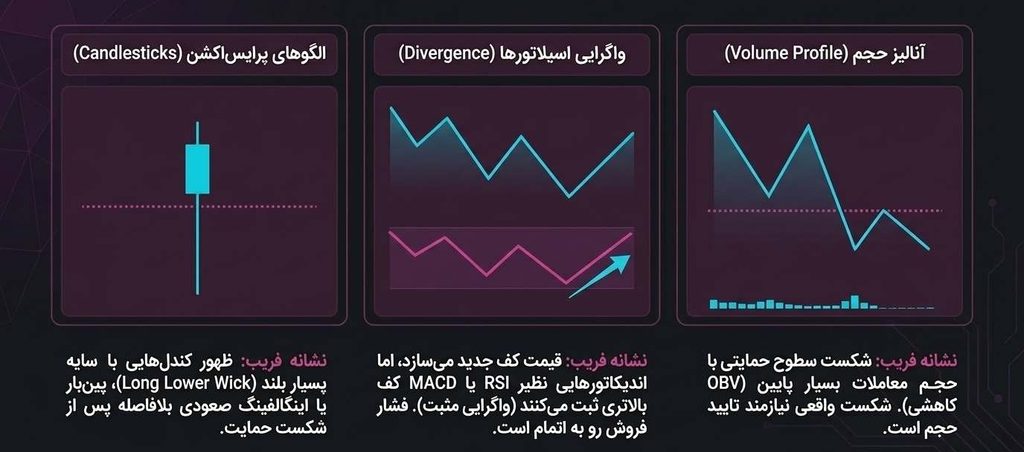
ابزارهای فنی برای خنثیسازی تله خرسی
برای جلوگیری از افتادن در این دام و حفظ بقا در بازار خرسی، معاملهگران حرفهای از تحلیلهای چندگانه و متقاطع بهره میبرند:
- آنالیز حجم معاملات (Volume Profile): شکستهای واقعی و معتبر همیشه با افزایش چشمگیر حجم معاملات تایید میشوند. اگر قیمت یک حمایت استراتژیک را بشکند اما اندیکاتورهایی نظیر حجم تعادلی (OBV) کاهش حجم یا ثبات را نشان دهند، آن شکست به احتمال قریب به یقین یک تله کاذب یا فیکاوت (Fakeout) است.
- واگرایی در اسیلاتورها (Divergence): بررسی همزمان رفتار قیمت با اندیکاتورهای مومنتوم مانند شاخص قدرت نسبی (RSI) یا مکدی (MACD). در تله خرسی، قیمت کف جدیدی ثبت میکند، اما RSI یا هیستوگرام MACD قادر به ثبت کف پایینتر نیستند و کف بالاتری میسازند (واگرایی مثبت یا صعودی). این سیگنال هشداردهندهای است که نشان میدهد فشار فروشندگان رو به اتمام است.
- تحلیل الگوهای کندل استیک (Candlestick Patterns): ساختار کندلی که سطح حمایت را میشکند بسیار مهم است. اگر کندل دارای سایه پایینی بسیار بلند (Long Lower Wick) باشد یا الگوهای بازگشتی قدرتمندی نظیر پینبار (Pin Bar)، چکش (Hammer) یا اینگالفینگ صعودی (Bullish Engulfing) بلافاصله پس از شکست ظاهر شوند، تله خرسی تایید میگردد. عدم تثبیت قیمت در زیر سطح شکسته شده، بارزترین نشانه این فریب است.
تاثیر متغیرهای اقتصاد کلان و همبستگی ارزهای دیجیتال با بورس در دوران رکود
برای تحلیل رفتار قیمت در بازار خرسی، نمیتوان بازار ارزهای دیجیتال را در خلاء و مستقل از اقتصاد کلان جهانی بررسی کرد. داراییهای دیجیتال در چرخههای اخیر نشان دادهاند که حساسیت بالایی به سیاستهای پولی بانکهای مرکزی (به ویژه فدرال رزرو آمریکا)، نرخ بهره، شاخص اشتغال و تنشهای ژئوپلیتیک دارند.
یکی از بدترین سناریوهای اقتصادی که بازارهای مالی با آن مواجه میشوند، پدیده رکود تورمی (Stagflation) است. رکود تورمی وضعیت بیمارگونهای است که در آن اقتصاد همزمان با تورم لجامگسیخته و توقف رشد اقتصادی (و افزایش بیکاری) دستوپنجه نرم میکند.
واکنش بازار کریپتو به رکود اقتصادی و تغییرات همبستگی
در محیطهای مستعد رکود یا رکود تورمی، تمایلات روانی سرمایهگذاران سازمانی و نهادی بهسرعت به سمت ریسکگریزی (Risk-Off) تغییر میکند. از آنجایی که بخش عمدهای از نقدینگی والاستریت به بازار کریپتو نفوذ کرده است، این بازار دیگر ایزوله نیست.
- بحران نقدینگی: در دوران تورم بالا، بانکهای مرکزی برای مهار قیمتها اقدام به افزایش نرخ بهره و اعمال سیاستهای انقباضی میکنند. این امر هزینه استقراض پول را بهشدت افزایش داده و نقدینگی را از بازارهای پرخطر نظیر سهام تکنولوژی و کریپتو خارج میکند.
- کاهش توان سرمایهگذاری خرد: تورم قدرت خرید و درآمد قابل تصرف خانوارها را میبلعد؛ در نتیجه سرمایهگذاران خرد سرمایه مازادی برای ورود به بازارهای پرنوسانی مانند ارز دیجیتال نخواهند داشت، که این امر به کاهش تقاضا و تعمیق بازار خرسی دامن میزند.
- همبستگی با شاخص نزدک (Nasdaq): شواهد آماری نشان میدهد که همبستگی بیت کوین و اتریوم با شاخصهای سهام ایالات متحده، به ویژه شاخص سهام شرکتهای تکنولوژی (Nasdaq 100)، در دوران بحرانهای اقتصادی (مانند سقوط ناشی از پاندمی کرونا در مارس ۲۰۲۰) بهشدت افزایش مییابد. در بحرانهای حاد، سرمایهگذاران بیت کوین را نه بهعنوان پناهگاه امن (Safe Haven) و جایگزین طلا، بلکه دقیقاً مشابه یک سهام رشدی (Growth Stock) بسیار پرنوسان ارزیابی کرده و اقدام به فروش آن برای تامین نقدینگی (Liquidity Dash) میکنند.
نظریه جداسازی (Decoupling) در چرخههای جدید
علیرغم همبستگی تاریخی، برخی از تحلیلگران کلان (نظیر تحلیلگران پلتفرمهای IntoTheBlock و بنیانگذاران Gemini) معتقدند که با نهادینه شدن اقتصاد ارزهای دیجیتال و ورود ETFها، پدیده «جداسازی» در حال رخ دادن است. بر اساس این نظریه، در شرایطی که سیاستهای پولی سنتی با شکست مواجه شده و ارزهای فیات در حال از دست دادن ارزش خود هستند، داراییهایی با عرضه ثابت، ضدتورمی و غیرمتمرکز نظیر بیت کوین، در نهایت مسیر خود را از بورس سهام جدا کرده و در میانه بحرانهای رکودی، بهعنوان لنگرگاه حفظ ارزش، جذب سرمایه خواهند کرد.
استراتژیهای معاملاتی پیشرفته و مدیریت سرمایه در بازار خرسی
باور عمومی و اشتباهی وجود دارد که سودآوری در بازارهای مالی مختص روند گاوی است و در بازار خرسی تنها راه چاره، خروج از بازار است. با این حال، سرمایهگذاران حرفهای میدانند که ثروتهای بزرگ دقیقاً در دل بازارهای خرسی خلق میشوند. اتخاذ استراتژیهای سازگار با این فاز بازار، نیازمند ابزارها و دیسیپلین ذهنی متفاوتی است.
۱. معاملات مارجین، اهرم و فروش استقراضی (Short Selling)
مهمترین ابزار تریدرهای فعال برای کسب سود از سقوط قیمتها، استفاده از مکانیزم معاملات مارجین (Margin Trading) در بازارهای مشتقه (Derivatives) یا اسپات اهرمدار است.
در این روش، معاملهگر با تشخیص روند نزولی، سرمایه اولیه خود را بهعنوان وثیقه (Initial Margin) قرار داده و مقداری دارایی دیجیتال (مثلاً بیت کوین) را از صرافی وام میگیرد. او این دارایی عاریتی را در قیمت بالای فعلی به فروش میرساند (پوزیشن Short). با تداوم ریزش بازار خرسی و رسیدن قیمت به سطوح پایینتر، معاملهگر همان مقدار دارایی را با قیمت بسیار ارزانتر خریداری کرده و وام صرافی را تسویه میکند. تفاوت قیمت فروش اولیه و خرید ثانویه، سود خالص معاملهگر را تشکیل میدهد.
هرچند استفاده از اهرم (Leverage) میتواند سودها را در جهت روند نزولی چند برابر کند، اما در صورت نوسانات مخالف (مثلاً گیر افتادن در تله خرسی)، صرافی بهسرعت هشدار مارجین کال (Margin Call) صادر کرده و در صورت عدم تامین وثیقه مجدد، پوزیشن معاملهگر را لیکوئید (Liquidate) میکند.
۲. استیکینگ (Staking) و خلق جریان درآمد غیرفعال
برای سرمایهگذارانی با دیدگاه بلندمدت که تمایلی به نوسانگیری روزانه ندارند، قفل کردن داراییها و نگهداری خشک (HODL) در دوران بازار خرسی میتواند از لحاظ روانی فرساینده باشد. استراتژی جایگزین، استفاده از مکانیزم استیکینگ در شبکههای مبتنی بر گواه اثبات سهام (PoS) و پلتفرمهای دیفای است.
با استیک کردن ارزهایی نظیر اتریوم یا سولانا، سرمایهگذار در ازای تامین امنیت شبکه، سود دورهای (Yield) به شکل توکنهای جدید دریافت میکند. این افزایش تصاعدی تعداد کوینها باعث میشود تا اثر روانی و مالی کاهش ارزش دلاری داراییها تا حد زیادی خنثی شده و در بازار صعودی بعدی، اهرم سودآوری پرتفوی بهمراتب بزرگتر شود. روشهای نوینتر نظیر استیکینگ شناور (Liquid Staking) نیز به سرمایهگذاران اجازه میدهد تا نقدینگی خود را در زمان رکود قفل نکنند.
۳. مدیریت ریسک ریاضی و قواعد ۱-۲ درصد و نسبت R/R
بقا در بازار خرسی نیازمند یک سیستم مدیریت سرمایه آهنین است.
- قاعده ریسک ۱ تا ۲ درصد: در هیچ معاملهای نباید بیش از ۱ الی ۲ درصد از کل ارزش پورتفو در معرض خطر (تفاوت نقطه ورود تا حد ضرر) قرار گیرد. این قاعده تضمین میکند که حتی وقوع رشتهای از شکستهای متوالی، حساب معاملاتی را به ورطه نابودی نکشاند.
- نسبت ریسک به ریوارد (Risk/Reward): در محیط بیثبات خرسی، ورود به معاملاتی که نسبت سود احتمالی به زیان احتمالی آنها کمتر از ۲ به ۱ باشد، توجیه آماری ندارد.
- انتقال و تنوعبخشی دارایی: رهایی از پروژههای فاقد ارزش (Shitcoins) و میمکوینهای بیبنیه در ابتدای بازار خرسی و انتقال نقدینگی به استیبلکوینها یا داراییهای مقاومتری نظیر بیتکوین، اولین خط دفاعی برای محافظت از سبد دارایی است. پروژههای فاقد فاندامنتال قوی، در بازارهای خرسی طولانیمدت هرگز بازیابی نمیشوند.
استراتژی میانگین کم کردن، مقایسه خرید پلهای (DCA) و مارتینگل در کریپتو
تلاش برای پیشبینی دقیق قعر بازار خرسی (Catching the falling knife) یکی از اشتباهات مهلک معاملهگران است. بازیگران نهادی به جای حدس زدن کفها، از استراتژیهای انباشت تدریجی استفاده میکنند. دو رویکرد اصلی در این زمینه وجود دارد که تفاوتهای فاحشی از نظر میزان ریسک دارند:
| ویژگیهای استراتژی | روش میانگینسازی هزینه دلاری (DCA) | روش مارتینگل (Martingale) |
| مکانیسم عملکرد | خرید مقادیر ثابتی از یک دارایی (مثلاً ۱۰۰ دلار) در فواصل زمانی منظم (روزانه/هفتگی)، فارغ از نوسانات قیمت لحظهای بازار. | افزایش (معمولاً دو برابر کردن) حجم سرمایه ورودی در هر پله خرید جدید پس از کاهش قیمت دارایی. |
| میزان ریسک | بسیار پایین. ریسک نوسانات مقطعی را هج کرده و نیازمند مدیریت سرمایه پیچیدهای نیست. | بهشدت بالا و تصاعدی. ریسک نابودی کامل نقدینگی (Ruin Risk) در صورت تداوم روند نزولی بسیار محتمل است. |
| مدیریت احساسات | هیجانات (ترس و طمع) را کاملاً از فرآیند تصمیمگیری حذف کرده و نیازی به رصد دائمی نمودار ندارد. | با هر پله ریزش، فشار روانی روی معاملهگر به دلیل افزایش نمایی حجم سرمایه درگیر، بهشدت افزایش مییابد. |
| کارایی در بازار خرسی | عالی. میانگین قیمت خرید را به تدریج پایین آورده و پایه مستحکمی برای بازار گاوی بعدی میسازد. | بسیار ضعیف و خطرناک. از آنجا که افت قیمت در آلتکوینها میتواند به ۹۰٪ برسد، سرمایه تریدر خیلی زود تمام میشود. |
| نیاز به سرمایه اولیه | با هر میزان سرمایهای (حتی مبالغ خرد) قابل اجرا است. | نیازمند استخرهای سرمایه بسیار عمیق و نامحدود برای جبران پلههای ضررده متوالی است. |
همانطور که تحلیل مقایسهای نشان میدهد، DCA (متوسط هزینه دلاری) پادشاه بلامنازع استراتژیهای سرمایهگذاری در بازار خرسی است. این روش به ویژه برای پروژههای اصیل و بنیادین، تضمین میکند که دارایی با میانگین قیمتی معقول جمعآوری شود.
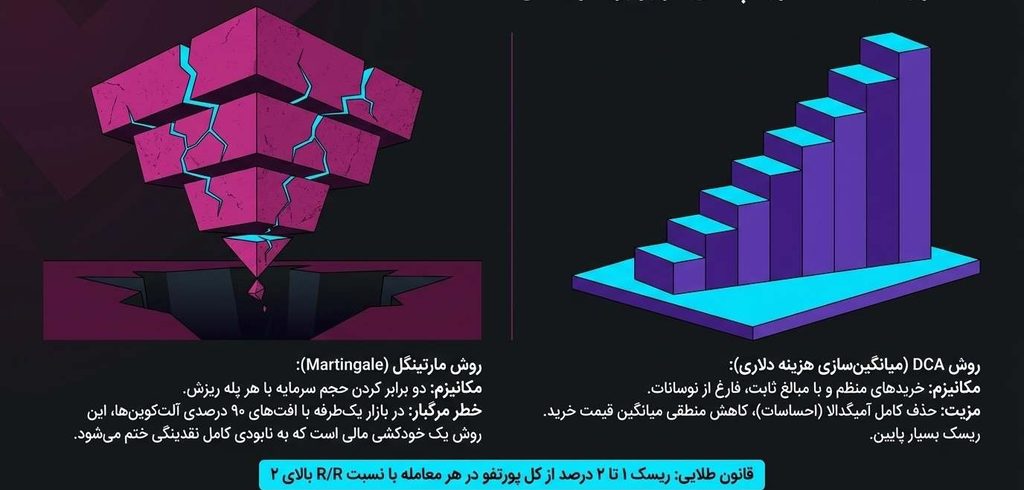
در مقابل، استراتژی میانگین کم کردن تهاجمی (مارتینگل) که ریشه در بازیهای احتمالاتی و سفتهبازی دارد، برای بازارهای یکطرفه با افتهای عمیق کریپتو، نوعی خودکشی مالی است. اگر معاملهگری خریدهای پلهای نزولی خود را بدون حد ضرر (Stop Loss) و با افزایش حجم ادامه دهد، در صورت مواجهه با سناریوی فروپاشی یک پروژه، نه تنها در نقطه سر به سر قرار نمیگیرد، بلکه تمام سرمایه تخصیصیافته خود را در چاه ویل بازار نزولی از دست خواهد داد.
خرید ارزهای دیجیتال در شرایط رکود، بررسی قیمت و نحوه خرید اتریوم در نوبیتکس
همگام با درک مکانیزمهای نظری بازار خرسی، سرمایهگذاران نیازمند بسترهای اجرایی و عملیاتی برای پیادهسازی استراتژیهای انباشت هستند. در دوران رکود اقتصادی که داراییها با تخفیفهای چشمگیر معامله میشوند، تمرکز بر ارزهای پایهای نظیر اتریوم (ETH)، که شالوده اقتصاد وب ۳.۰ (Web3)، قراردادهای هوشمند و زیرساخت توکنسازی داراییهای دنیای واقعی (RWA) را تشکیل میدهد، یک رویکرد منطقی است.
بررسی جایگاه و قیمت اتریوم (ETH) در چرخههای بازار
اتریوم بهعنوان دومین دارایی بزرگ بازار، با مکانیزمهای ضدتورمی (توکنسوزی) خود در فازهای خرسی واکنشهای جذابی نشان داده است. هرچند برخی از منتقدان و حتی حامیان قدیمی مانند «دیوید هافمن» بر این باورند که روایت کلاسیک «اتریوم پول است» ممکن است نیاز به بازنگری داشته باشد و ارزش بازار فعلی آن بازتابی دقیق از پتانسیلهای آن باشد، اما افتهای قیمتی این دارایی از اوجهای تاریخی (نظیر سقفهای ۴۸۰۰ دلاری تا سطوح ۱۵۰۰ دلار)، دقیقاً همان محدودههایی را خلق میکند که الگوی وایکوف آن را فاز انباشت نهادی مینامد. نوسانات طولانیمدت در یک محدوده مشخص (Range)، فرصتی استثنایی برای استراتژی DCA فراهم میآورد.
راهنمای خرید اتریوم در نوبیتکس بهعنوان سپر ضد تورمی
برای کاربران داخلی که همزمان با نوسانات دلاری داراییهای دیجیتال، با نوسانات نرخ ارز داخلی (ریال به تتر) نیز مواجهند، استفاده از یک پلتفرم مبادلاتی بومی و معتبر با عمق نقدینگی بالا، اهمیت راهبردی دارد. صرافی نوبیتکس امکان پیادهسازی استراتژیهای بازار خرسی را با امکانات زیر تسهیل میکند:
- بازارهای دوگانه (تتری و تومانی): نوبیتکس به کاربران اجازه میدهد تا خرید اتریوم را بهصورت ریالی (ETH/IRT) یا دلاری (ETH/USDT) انجام دهند. این قابلیت در دورههایی که رکود تورمی باعث افت قیمت جهانی کریپتو اما افزایش قیمت دلار در داخل میشود، به کاربر اجازه میدهد نوسانگیری آربیتراژی انجام داده و ریسک نوسان ارز پایه را پوشش دهد.
- اجرای دقیق سفارشات محدود (Limit Orders): برای میانگین کم کردن منطقی در نقاط حمایتی، کاربران میتوانند به جای خرید با قیمت مارکت، سفارشات خرید خود را در پلههای حمایتی مشخصشده (مثلاً در محدودههای روانی ۲۰۰۰ دلار یا معادل ریالی آن) تنظیم کنند.
- شفافیت و ابزارهای ماشین حساب بازدهی: با استفاده از دادههای لحظهای، تاریخچه قیمت و نمودارهای تحلیلی (مانند چارتهای TradingView تعبیهشده در پلتفرم)، معاملهگر میتواند فازهای انباشت را بر اساس حجم معاملات تشخیص داده و کارمزدهای معاملاتی را برای بهینهسازی نقاط ورود محاسبه کند.
نتیجهگیری
بازار خرسی صرفاً به دورهای از کاهش قیمتها مربوط نمیشود، بلکه مرحلهای از چرخه بازار است که در آن کاهش نقدینگی، تغییر انتظارات و رفتار هیجانی سرمایهگذاران یکدیگر را تقویت میکنند. به همین دلیل، درک این دوره بدون توجه همزمان به ساختار بازار، اقتصاد کلان و روانشناسی سرمایهگذاران کامل نیست.
بازار خرسی الزاماً به معنای پایان فرصتهای سرمایهگذاری نیست. تفاوت اصلی میان تصمیمگیری منطقی و هیجانی در این دوره، نه توانایی پیشبینی دقیق کف بازار، بلکه نحوه مدیریت ریسک و سرمایه است. خرید پلهای، تنوعبخشی و پرهیز از اهرمگیری افراطی میتوانند وابستگی سرمایهگذار به پیشبینی کوتاهمدت قیمت را کاهش دهند.
در نهایت، عبور موفق از بازار خرسی به داشتن یک چارچوب مشخص برای ارزیابی دارایی، کنترل ریسک و تصمیمگیری منضبط وابسته است. بازار خرسی میتواند سرمایه را از بین ببرد، اما برای سرمایهگذاری که ریسک را میشناسد و بدون تصمیمگیری هیجانی عمل میکند، میتواند بخشی از چرخهای باشد که زمینه شکلگیری روند صعودی بعدی را فراهم میکند.
سوالات متداول (FAQ)
بازار خرسی چیست؟
بازار خرسی به دورهای از افت قابلتوجه و نسبتاً پایدار قیمت داراییها اشاره دارد که معمولاً با بدبینی، کاهش تقاضا و افزایش فشار فروش همراه میشود.
تفاوت بازار خرسی و بازار گاوی چیست؟
بازار گاوی با روند صعودی قیمتها، افزایش تقاضا و خوشبینی سرمایهگذاران شناخته میشود، اما بازار خرسی با روندهای نزولی، کاهش تقاضا و افزایش بدبینی و فشار فروش همراه است.
بازار خرسی چقدر میتواند طول بکشد؟
مدت بازار خرسی ثابت نیست و به شرایط بازار، اقتصاد کلان، نقدینگی و عوامل بنیادین بستگی دارد. در بازار ارزهای دیجیتال، این دورهها ممکن است از چند ماه تا چند سال ادامه داشته باشند.
آیا میتوان در بازار خرسی سود کرد؟
بله، برخی معاملهگران از ابزارهایی مانند باز کردن پوزیشنهای شورت استفاده میکنند و همچنین ممکن است سرمایهگذاران بلندمدت نیز بر مدیریت ریسک و انباشت تدریجی داراییهای موردنظر خود تمرکز کنند.