خلاصه مطلب
تحلیل فاندامنتال شبکه بیت کوین، چارچوبی سیستماتیک برای ارزیابی ارزش ذاتی این دارایی غیرمتمرکز از طریق واکاوی دادههای درونزنجیرهای، مکانیسمهای اقتصاد کلان و روند پذیرش نهادی است. برخلاف بازارهای سهام که بر اساس جریانهای نقدی ارزشگذاری میشوند، ارزش این شبکه از طریق قانون متکالف، حجم تراکنشها و کمیابی برنامهریزیشده در چرخههای هاوینگ سنجیده میشود. با تایید صندوقهای ETF اسپات و استراتژیهای خزانهداری شرکتی، معماری تقاضا دچار تحول ساختاری شده است؛ به طوری که مدلهای کلان مالی موسساتی نظیر آرک اینوست تارگت ۲.۴ میلیون دلاری را تا سال ۲۰۳۰ و وناک رسیدن به محدوده ۵۲ میلیون دلار را برای افق ۲۰۵۰ محتمل میدانند. در این میان، سرمایهگذاران با رصد مداوم قیمت ارزهای دیجیتال و بررسی ریسکهای تکنولوژیک نظیر پردازش کوانتومی، اقدام به خرید ارزهای دیجیتال نموده و این کلاس دارایی نوظهور را به عنوان پوششی در برابر تورم فیات به سبد خود اضافه میکنند.
مقدمه
سیستم مالی سنتی جهان همواره با سه چالش بنیادین تورم لجامگسیخته ناشی از چاپ پول، تمرکزگرایی و آسیبپذیری در برابر خطاهای انسانی و نیاز به اعتماد مطلق به نهادهای واسط مواجه بوده است. بیت کوین به عنوان نخستین پاسخ تکنولوژیک به این معضلات، یک شبکه مالی غیرمتمرکز و همتابههمتا را معرفی کرد که ارزش را بدون اتکا به دولتها یا بانکهای مرکزی منتقل میکند. در چارچوب پژوهشهای نهادی، از جمله گزارشهای فیدلیتی (Fidelity Digital Assets)، بیت کوین به عنوان یک «خیره ارزش آرمانی (Aspirational Store of Value) و یک کالای پولی نوظهور طبقهبندی میشود که ویژگیهای کمیابی طلا را با قابلیت انتقال و تقسیمپذیری شبکههای پرداخت دیجیتال ترکیب کرده است. این دارایی برخلاف ارزهای فیات که درگیر کاهش ارزش (Devaluation) مداوم هستند، دارای یک سیاست پولی قطعی و تغییرناپذیر با سقف عرضه ۲۱ میلیون واحد است که آن را در برابر شوکهای عرضه مصون میسازد.

با توجه به ماهیت پرنوسان این دارایی، ارزیابی پتانسیل بلندمدت آن نمیتواند صرفاً بر پایه نمودارهای قیمتی استوار باشد. تحلیل بنیادی این شبکه نیازمند رهگیری جریانهای سرمایه نهادی، درک مکانیک کاهش پاداش استخراج، مطالعه رفتار آدرسهای فعال آنچین و همبستگی آن با چرخههای اقتصاد کلان جهانی است. در دهههای پیش رو، سوال اصلی بازار دیگر صرفاً امکان بقای این شبکه نیست، بلکه چگونگی ادغام آن در زیرساختهای مالی جهانی، پذیرش آن به عنوان یک لایه تسویه بینالمللی و غلبه بر تهدیدات تکنولوژیک نوظهور است. این گزارش به صورت جامع، معماری فاندامنتال این شبکه را کالبدشکافی کرده و محرکهای اصلی قیمت آن را در افقهای زمانی میانمدت و بلندمدت ترسیم مینماید.
تحلیل فاندامنتال و ارزیابی شبکه بیت کوین
ارزیابی داراییهای دیجیتال به دلیل فقدان صورتهای مالی سنتی نظیر ترازنامه یا گزارشهای درآمد فصلی، نیازمند ابزارهای سنجش کاملاً نوینی است. تحلیل آنچین که قلب تپنده تحلیل فاندامنتال در این حوزه محسوب میشود، امکان مشاهده شفاف و بیدرنگ تمامی جریانهای اقتصادی شبکه را فراهم میآورد. در این اکوسیستم، سلامت شبکه از طریق پایش فعالیت سرمایهگذاران بلندمدت، استخراجکنندگان و نهنگها سنجیده میشود.

یکی از شاخصهای حیاتی برای تعیین ارزش نسبی شبکه، نسبت ارزش شبکه به تراکنشها (NVT Ratio) است. این متریک که معادل نسبت قیمت به درآمد (P/E) در بازارهای سهام تلقی میگردد، از تقسیم ارزش کل بازار بر حجم دلاری تراکنشهای روزانه محاسبه میشود. در دورههایی که NVT به بالای سطوح ۱۰۰ تا ۱۵۰ میرسد، ارزشگذاری شبکه فراتر از کاربرد واقعی آن رشد کرده و نشانهای از حباب قیمتی است. در نقطه مقابل، مقادیر بین ۱۵ تا ۲۰ حاکی از آن است که حجم انتقال ارزش در شبکه بسیار بالا بوده اما قیمت دارایی هنوز خود را با این رشد مطابقت نداده است که این وضعیت معمولاً به عنوان سیگنالی برای انباشت و کمارزشگذاری تفسیر میشود.
شاخص ارزش تحققیافته (Realized Cap) و مشتقات آن نظیر MVRV، ابزار قدرتمند دیگری برای درک روانشناسی چرخههای بازار هستند. برخلاف ارزش بازار (Market Cap) که تمام سکههای استخراج شده را با قیمت لحظهای محاسبه میکند، ارزش تحققیافته، هر واحد بیت کوین را بر اساس قیمتی که آخرین بار در شبکه جابجا شده است ارزشگذاری میکند. این شاخص نشاندهنده «ارزش پایه» یا هزینه متوسط خرید سرمایهگذاران است. شاخص MVRV انحراف بین ارزش بازار و ارزش تحققیافته را میسنجد. دورههایی که این انحراف به شدت مثبت میشود نشاندهنده ورود سرمایهگذاران هیجانی و نزدیک شدن به سقف چرخه است، در حالی که افت ارزش بازار به زیر ارزش تحققیافته همواره با شکلگیری کفهای تاریخی و فرصتهای تکرارنشدنی سرمایهگذاری همزمان بوده است.
همچنین پیگیری ذخایر صرافیها (Exchange Reserves) تصویری روشن از دینامیک عرضه و تقاضا ارائه میدهد. انتقال مقادیر کلان از صرافیهای متمرکز به کیف پولهای سرد و غیرمتمرکز، نشانگر تمایل سرمایهگذاران نهادی به خودحضانتی و کاهش نقدینگی در سمت عرضه است که در اقتصاد، این شوک کاهش عرضه با ثابت ماندن تقاضا مستقیماً به رشد قیمت میانجامد.
اقتصاد شبکه و ارزشگذاری بر پایه قانون متکالف
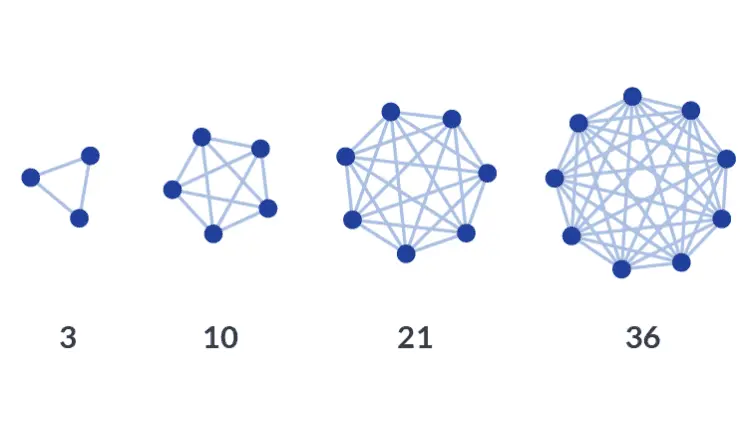
یکی از مستحکمترین پایههای تئوریک برای توجیه رشد نمایی قیمت بیت کوین در طول یک دهه گذشته، انطباق رفتار این دارایی با مدلهای ارزشگذاری اقتصاد شبکهای است. قانون متکالف (Metcalfe’s Law) که در ابتدا برای شبکههای مخابراتی تدوین شد، بیان میکند که ارزش یک شبکه با مجذور تعداد کاربران فعال آن نسبت مستقیم دارد (). دلیل این امر آن است که با اضافه شدن هر نود جدید به شبکه، تعداد اتصالات ممکن بین اعضا به صورت غیرخطی افزایش یافته و مطلوبیت کل سیستم رشد تصاعدی پیدا میکند.
پژوهشهای آکادمیک متعددی ثابت کردهاند که ارزش بازار بیت کوین در بازههای بلندمدت، ارتباطی ساختاری با تعداد آدرسهای فعال روزانه (Daily Active Addresses) دارد. با این حال، استفاده مستقیم از مجذور کاربران ممکن است ارزش شبکه را در مقیاسهای بسیار بزرگ بیش از حد برآورد کند؛ زیرا توانایی انسانها یا نهادها برای ایجاد ارتباطات مفید محدود است. از این رو، تحلیلگران فاندامنتال با ترکیب قانون متکالف به عنوان کران بالا و قانون اودلیزکو (Odlyzko’s Law که ارزش را متناسب با میداند) به عنوان کران پایین، یک کانال ارزشگذاری بنیادی برای شبکه بیت کوین ترسیم میکنند.
مدلهای تکمیلی نیز نشان میدهند که قیمت بیت کوین یک تابع تواندار تقریبی در طول زمان است. محققان با استفاده از مدلهای زمان پیچخورده (Time-Warped Models)، نشان دادهاند که اگر به جای زمان تقویمی ثابت، زمان را بر اساس دورههای فعالیت بالای شبکه اندازهگیری کنیم، برازش مدلهای شبکهای بسیار دقیقتر شده و خطاهای پیشبینی خارج از نمونه به حداقل میرسد. بر این اساس، مادامی که شبکه به جذب آدرسهای جدید ادامه دهد و کاربران تازهای به اکوسیستم بپیوندند، فونداسیون ریاضی ارزش شبکه مستحکمتر شده و قیمت به تبعیت از کانال متکالف، در یک مسیر صعودی بلندمدت (مدل رشد گومپرتز) حرکت خواهد کرد.
پدیده هاوینگ، پویایی عرضه و اقتصاد ماینرها
در هسته مرکزی کدهای بیت کوین، مکانیسمی قطعی برای مقابله با تورم و ایجاد کمیابی مصنوعی تعبیه شده است که به هاوینگ بیت کوین شهرت دارد. این رویداد که تقریباً هر چهار سال یکبار پس از استخراج هر ۲۱۰,۰۰۰ بلاک رخ میدهد، یارانهای را که شبکه به استخراجکنندگان برای حفظ امنیت تخصیص میدهد به نصف کاهش میدهد. این طراحی تضمین میکند که سقف عرضه هرگز از مرز ۲۱ میلیون واحد تجاوز نکرده و نرخ تورم شبکه به صورت پلکانی به صفر میل کند.
بررسی رفتار قیمت پس از رویدادهای پیشین، الگویی تکرارشونده از شوکهای عرضه را به نمایش میگذارد. در هاوینگ اول (سال ۲۰۱۲)، پاداش از ۵۰ به ۲۵ واحد کاهش یافت و قیمت شبکه با جهشی تاریخی از محدوده ۱۲ دلار، رکورد ۱۰۰۰ دلار را ثبت کرد. در هاوینگ دوم (سال ۲۰۱۶)، پاداش به ۱۲.۵ واحد رسید و پس از یک دوره تثبیت، مسیر را برای صعود به قله ۲۰,۰۰۰ دلاری در اواخر سال ۲۰۱۷ هموار ساخت. هاوینگ سوم (می ۲۰۲۰) که با بحرانهای نقدینگی جهان همراه بود، پاداش را به ۶.۲۵ واحد تقلیل داد و زمینهساز رشد عظیم بازار تا مرز ۶۹,۰۰۰ دلار در نوامبر ۲۰۲۱ شد. در آوریل ۲۰۲۴، شبکه چهارمین هاوینگ خود را تجربه کرد و پاداش ماینرها به ۳.۱۲۵ بیت کوین کاهش یافت. تفاوت کلیدی چرخه چهارم این بود که برای نخستین بار در تاریخ، قیمت پیش از وقوع هاوینگ به دلیل فوران تقاضای نهادی موفق به ثبت رکورد تاریخی جدید شد.
| چرخه هاوینگ | تاریخ وقوع | پاداش بلاک جدید | قیمت تقریبی در روز رویداد | اوج قیمتی پس از رویداد |
| هاوینگ اول | نوامبر ۲۰۱۲ | ۲۵ BTC | ۱۲ دلار | ~ ۱,۲۰۰ دلار |
| هاوینگ دوم | جولای ۲۰۱۶ | ۱۲.۵ BTC | ۶۶۳ دلار | ~ ۲۰,۰۰۰ دلار |
| هاوینگ سوم | می ۲۰۲۰ | ۶.۲۵ BTC | ۸,۷۰۰ دلار | ~ ۶۹,۰۰۰ دلار |
| هاوینگ چهارم | آوریل ۲۰۲۴ | ۳.۱۲۵ BTC | ~ ۶۴,۰۰۰ دلار | در حال کشف |
با نزدیک شدن شبکه به سالهای ۲۰۲۸ (هاوینگ پنجم با پاداش ۱.۵۶۲۵) و فراتر از آن، یک چالش فاندامنتال در حوزه بودجه امنیتی (Security Budget) مطرح میشود. امنیت سیستم گواه اثبات کار مستقیماً به درآمد ماینرها وابسته است. با کاهش مداوم یارانههای بلاک، اقتصاد استخراجکنندگان باید از درآمد مبتنی بر استخراج کوین جدید، به درآمد مبتنی بر کارمزد تراکنشها تغییر ساختار دهد. مدلسازیهای استرسآزمایی شبکه نشان میدهد در سناریوهایی که قیمت دارایی ثابت بماند و تقاضا برای فضای بلاک کاهش یابد، احتمال خروج ماینرهای زیانده (Miner Exit) و افت شدید نرخ هش (Hash Rate) وجود دارد که میتواند هزینه حمله به شبکه را به میزان قابل توجهی کاهش دهد. با این حال، توسعه زیرساختهای لایه دوم و افزایش تراکنشهای خرد و انتقال تسویههای کلان به لایه پایه، تا حد زیادی نگرانیها پیرامون اقتصاد بلندمدت ماینرها را مرتفع ساخته است.
ورود سرمایه نهادی و سلطه صندوقهای ETF اسپات
روند پذیرش سازمانی شبکه در ژانویه ۲۰۲۴ با تایید کمیسیون بورس و اوراق بهادار آمریکا (SEC) برای فعالیت صندوقهای سرمایهگذاری قابل معامله (ETF) مبتنی بر معاملات اسپات، وارد پارادایم جدیدی شد. این محصولات به نهادهای مالی سنتی، مدیران ثروت و سرمایهگذاران صندوقهای بازنشستگی اجازه دادند تا بدون درگیری با چالشهای فنی حضانت و مدیریت کلید خصوصی، این کلاس دارایی را به پورتفوی ۶۰/۴۰ خود اضافه کنند.
دادههای ورودی سرمایه به این صندوقها، مقیاس بیسابقهای از تقاضای نهادی را نمایان میسازد. تا اواسط سال ۲۰۲۶، این ابزارها موفق به جذب بیش از ۵۸.۷ میلیارد دلار جریان ورودی خالص شدند که منجر به انباشت بالغ بر ۱.۳ میلیون بیت کوین در خزانهداری صادرکنندگان ETF گردید. در این عرصه، صندوق IBIT متعلق به شرکت مدیریت دارایی بلکراک (BlackRock)، با بهرهگیری از کارمزد پایین (۰.۲۵ درصد) و قدرت برند خود، تسلط بلامنازعی بر بازار یافت. این صندوق به تنهایی دارایی تحت مدیریتی بالغ بر ۶۰ میلیارد دلار را به ثبت رساند و به سریعترین ETF تاریخ بازار سرمایه از نظر جذب نقدینگی تبدیل شد.
در نقطه مقابل، صندوق GBTC متعلق به گریاسکیل، که پیشتر یک تراست بسته بود و با کارمزد بالای ۱.۵ درصدی فعالیت میکرد، پس از تبدیل شدن به ETF اسپات، با موجی عظیم از خروج نقدینگی مواجه شد. خروج بیش از ۱۷.۵ میلیارد دلار از این صندوق، عمدتاً ناشی از تسویه سود آربیتراژورها و مهاجرت سرمایهگذاران به ابزارهای ارزانتر نظیر FBTC متعلق به فیدلیتی و IBIT بوده است.
معرفی بازار معاملات اختیار معامله (Options) بر روی این صندوقها در اواخر سال ۲۰۲۴، کاتالیزور دیگری برای تثبیت کشف قیمت در بازارهای قانونگذاری شده آمریکا بود. با ایجاد دهها میلیارد دلار سود باز (Open Interest) در قراردادهای مشتقه IBIT، مرکز ثقل کشف قیمت به تدریج از پلتفرمهای آفشور مبتنی بر اهرم، به نهادهای سنتی انتقال یافت. با این وجود، نوسانات جریانهای ورودی (Inflows) و خروجی در نیمه دوم سال ۲۰۲۵ و اوایل ۲۰۲۶ ثابت کرد که سرمایه نهادی به همان نسبت که میتواند محرک رشد باشد، در دورههای خرسی میتواند فشار فروش سیستماتیکی را ایجاد نماید.
استراتژی خزانهداری شرکتی و ذخایر استراتژیک ملی
در کنار ابزارهای سرمایهگذاری عمومی، پذیرش شبکه در سطح خزانهداری شرکتهای سهامی عام و دولتهای ملی، لایه جدیدی از تقاضای فاندامنتال را خلق کرده است.
مدل تهاجمی اتخاذ شده توسط شرکت مایکرواستراتژی، نقطه اوج این استراتژی محسوب میشود. این شرکت نرمافزاری در سال ۲۰۲۰ تصمیم گرفت با دیدگاهی مبتنی بر بیارزش شدن ارزهای فیات در برابر تورم، خزانهداری خود را به استاندارد بیت کوین منتقل کند. اما مایکرواستراتژی به تبدیل پول نقد اکتفا نکرد؛ بلکه با بهرهگیری از بازارهای سرمایه، اقدام به انتشار اوراق بدهی قابل تبدیل (Convertible Notes) و عرضه سهام (ATM) کرد تا با تامین مالی ارزان، به صورت اهرمی موجودی خود را افزایش دهد.
تا سهماهه سوم سال ۲۰۲۶، این شرکت دارایی شگفتانگیزی بالغ بر ۸۴۵,۰۵۰ بیت کوین (حدود ۴ درصد از کل عرضه در گردش) را انباشت کرد. مدیریت این نهاد با ایجاد صندوق نقدینگی ۱.۵۹ میلیارد دلاری به نام “USD Cash” در چارچوب اعتبار دیجیتال خود، چابکی لازم برای ادامه این روند را تضمین نموده است. بازار سهام به دلیل این معماری مالی، سهام MSTR را با صرف ارزش (NAV Premium) بالایی معامله میکند، چرا که این سهم عملاً به یک پروکسی اهرمی با نوسانات سالانه ۱۰۰ درصدی برای بازدهی بیت کوین تبدیل شده است. به دلیل دینامیک بازار اختیار معامله و پوشش ریسک فروشندگان استقراضی، رشد قیمت دارایی پایه همواره با فشار افزایشی (گاما اسکوئیز) بر سهام این شرکت همراه بوده است.
در سطحی کلانتر، کشور السالوادور با اعلام بیت کوین به عنوان پول قانونی و تخصیص درآمدهای مازاد خود به یک صندوق ثروت حاکمیتی (Sovereign Wealth Fund) مبتنی بر ارزهای دیجیتال، مرزهای پذیرش ملی را درنوردید. ذخایر بیش از ۶,۰۰۰ واحدی این کشور، به عنوان ضربهگیری قدرتمند در برابر فشارهای سیستم بدهی جهانی عمل کرده و الگویی فاندامنتال برای خزانهداری سایر دولتها ارائه کرده است.
تاثیر متغیرهای اقتصاد کلان بر مسیر حرکتی بیت کوین
تحلیل فاندامنتال داراییهای نوظهور بدون در نظر گرفتن متغیرهای اقتصاد کلان سنتی ناقص خواهد بود. جریانهای ورود سرمایه به شبکه ارتباط مستقیمی با سیاستهای فدرال رزرو آمریکا، نوسانات شاخص دلار (DXY) و حجم نقدینگی جهانی (M2) دارد. در دورههای انبساط پولی، داراییهای جایگزین و پرنوسان رشد سریعی را تجربه میکنند؛ اما در چرخههای انقباضی و افزایش نرخ بهره، همبستگی بیت کوین با داراییهای ریسکپذیر مانند شاخص فناوری نزدک-۱۰۰ به شدت افزایش یافته و سرمایهها به سمت داراییهای امن هدایت میشوند.
با این حال، نهادهای مالی در مدلهای خود استدلال میکنند که ماهیت ضدتورمی و غیرمتمرکز بیت کوین، در میانمدت و بلندمدت، آن را به عنوان یک دارایی پناهگاه امن در اقتصادهای نوظهور تثبیت خواهد کرد. در حالی که سیستمهای بانکی در برخی نقاط جهان درگیر سانسور، تحریم یا بیثباتی ساختاری هستند، توانایی شبکه در فراهم کردن امکان انتقال ثروت برونمرزی و دسترسی بدون نیاز به مجوز (Permissionless)، مطلوبیت آن را فراتر از نوسانات دورهای بازار سهام ارتقا میبخشد.
پیشبینیهای بلندمدت موسسات مالی نهادی
با ادغام روزافزون اقتصاد شبکه با سیستم مالی سنتی، مدلهای ارزشگذاری موسسات تحقیقاتی ارقام قابل توجهی را برای دهههای آینده هدفگذاری کردهاند.
چشمانداز ۲۰۳۰: سناریوهای آرک اینوست
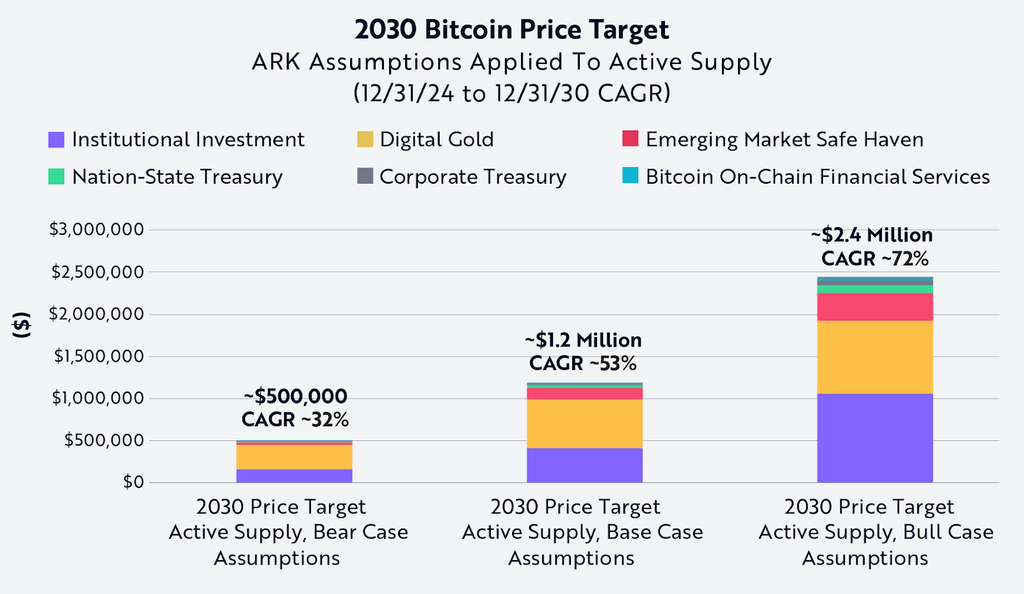
شرکت آرک اینوست (ARK Invest) به رهبری کتی وود، با تدوین یک چارچوب مدلسازی جامع مبتنی بر پتانسیل بازار قابل دسترس (TAM) و نرخ پذیرش داراییهای جایگزین، چشمانداز جسورانهای را برای پایان دهه ترسیم کرده است. در این مدل، اندازه کل پورتفوی جهانی (خارج از حوزه طلا) حدود ۲۰۰ تریلیون دلار ارزیابی شده است.
| سناریوی پیشبینی (سال ۲۰۳۰) | تارگت قیمتی هر کوین | نرخ رشد مرکب سالانه (CAGR) | ارزش بازار تخمینی شبکه | مفروضات اصلی مدل ارزشگذاری |
| سناریوی خرسی (Bear Case) | ۵۰۰ هزار دلار | ۳۲ درصد | ~ ۱۰ تریلیون دلار | نفوذ محدود در خزانهداریها و حفظ پایگاه فعلی. |
| سناریوی پایه (Base Case) | ۱.۲ میلیون دلار | ۵۳ درصد | ~ ۲۵ تریلیون دلار | سهم معنادار از بازار طلای جهانی. |
| سناریوی گاوی (Bull Case) | ۲.۴ میلیون دلار | ۷۲ درصد | ۴۹.۲ تریلیون دلار | تصاحب ۶.۵٪ از پورتفوی جهانی و ۶۰٪ از سهم بازار طلا. |
تحلیلگران این نهاد معتقدند در سناریوی گاوی، تقاضای ایجاد شده برای کاربردهایی همچون «طلای دیجیتال»، پناهگاه امن در اقتصادهای نوظهور، و لایه تسویه بینالمللی، ارزش شبکه را به فراتر از تولید ناخالص داخلی ترکیبی ایالات متحده و چین خواهد رساند. با وجود تعدیل برخی پیشبینیها به دلیل ظهور رقابت استیبلکوینها، اعتقاد به جایگاه بلامنازع این دارایی به عنوان لنگرگاه دیجیتال مستحکم باقی است.
ریسکهای سیستماتیک و سایه رایانههای کوانتومی بر امنیت بلاکچین
با وجود تمامی پتانسیلهای فاندامنتال، تحلیلگران موظفند ریسکهای فناورانه حاکم بر اکوسیستم را نیز کالبدشکافی کنند. رمزنگاری شبکه بیت کوین بر روی دو پایه توابع درهمساز (مانند SHA-256) که در استخراج به کار میروند و الگوریتم امضای دیجیتال منحنی بیضوی (ECDSA با استاندارد secp256k1) که امنیت کلیدهای خصوصی و انتقال مالکیت را تضمین میکند استوار است.
توسعه سریع نسل جدید رایانههای کوانتومی که توانایی اجرای الگوریتم شور (Shor’s Algorithm) را دارند، ماهیت امضاهای منحنی بیضوی را با خطر جدی مواجه ساخته است. مدلهای ریاضی نشان میدهند که شکستن قفل رمزنگاری ۲۵۶ بیتی شبکه بیت کوین به مراتب منابع کوانتومی کمتری نسبت به الگوریتمهای سنتی مانند RSA-2048 نیاز دارد. در صورت دستیابی بشر به یک رایانه کوانتومی مرتبط از نظر رمزنگاری (CRQC)، یک مهاجم میتواند با دسترسی به کلید عمومی یک آدرس، در مدتی کوتاه کلید خصوصی متناظر آن را استخراج نموده و اقدام به سرقت داراییها نماید.
تحقیقات عمیق شرکت دلویت (Deloitte) و دادههای ثبتشده در بلاکچین نشان میدهد که بالغ بر ۶.۶۵ میلیون بیت کوین (شامل داراییهای اولیه ساتوشی ناکاموتو و آدرسهای قدیمی P2PK) در آدرسهایی ذخیره شدهاند که پیشتر کلید عمومی آنها در شبکه فاش شده است و از این رو به شدت در معرض خطر قرار دارند. این مقدار، حدود ۲۵ درصد از ارزش کل بازار را در بر میگیرد. اگر یک عامل مخرب به چنین فناوری دست یابد، نهتنها داراییهای راکد را تصاحب میکند، بلکه میتواند در فاصله زمانی ۱۰ دقیقهایِ حضور تراکنشها در استخر حافظه (Mempool)، پیش از تایید ماینرها، تراکنشها را در مسیر انتقال رهگیری کرده و بازنویسی کند. وقوع چنین فاجعهای میتواند اعتماد جهانی به معماری غیرمتمرکز را به طور کامل نابود سازد.
با این وجود، صنعت در برابر این تهدید بیدفاع نیست. توسعهدهندگان هسته در حال آزمایش راهکارهای رمزنگاری مقاوم کوانتومی، از جمله استانداردهای معرفی شده توسط NIST نظیر الگوریتمهای شبکه-محور (مانند ML-DSA) هستند. ارتقای شبکه به این پروتکلها نیازمند اجماع عمومی خواهد بود.
بررسی قیمت و خرید ارزهای دیجیتال برای سرمایهگذاری بلندمدت
شناخت عمیق از مدلهای ارزشگذاری متکالف، دادههای آنچین و چشمانداز نفوذ نقدینگی نهادی، در نهایت باید منجر به اتخاذ یک استراتژی عملیاتی دقیق در مدیریت پورتفو شود. تحلیل فاندامنتال به جای واکنش به نوسانات هیجانی کوتاهمدت، به سرمایهگذار امکان میدهد تا مناطق انباشت استراتژیک را در زمان اصلاحات عمیق شناسایی کند.
برای معاملهگران و سرمایهگذاران خرد و کلان، گام نخست برای بهرهمندی از این روندها، رصد مداوم و شفاف بازارهای معاملاتی است. فعالان این حوزه میتوانند با مراجعه به صفحه قیمت ارزهای دیجیتال، تحرکات لحظهای داراییها، شاخص دامیننس شبکه بر سایر بخشهای بازار، و ورود و خروج نقدینگی در بازارهای ریالی و تتری را در یک نگاه جامع بررسی نمایند.
پس از تعیین سطوح ورود به کمک ابزارهای فاندامنتال، اجرای سریع سفارشات در بستری امن اهمیت فراوانی مییابد. صفحه خرید ارزهای دیجیتال در پلتفرم نوبیتکس، امکان دسترسی به عمق بالای بازار و ثبت معاملات با کمترین میزان لغزش قیمتی (Slippage) را برای طیف گستردهای از داراییهای برتر فراهم آورده است.
به طور مشخص، برای ورود به اصلیترین و کمریسکترین دارایی این بازار که پتانسیل تصاحب سهم بازارهای جهانی را داراست، کاربران میتوانند پس از پایش قیمت بیت کوین به منظور یافتن بهینهترین نقاط ورود، مستقیماً از طریق پایگاه خرید بیت کوین اقدام به انباشت این دارایی کنند. این امکان حتی با سرمایههای بسیار خرد نیز مهیا است تا همگان بتوانند از سپر تورمی این شبکه و پتانسیلهای بازدهی آن تا دهههای آینده محافظت نمایند.