خلاصه مطلب
فناوری بلاکچین بهتدریج از بستری برای انتقال ارزهای دیجیتال فراتر رفته و امکان ارائه خدمات مالی را بدون اتکای کامل به واسطههای سنتی فراهم کرده است. دیفای (DeFi) یکی از مهمترین جلوههای این تحول است؛ رویکردی که شیوه دسترسی، مدیریت و مبادله داراییها را تغییر میدهد، اما در کنار فرصتهای جدید، ریسکهایی را نیز به همراه دارد که شناخت آنها برای استفاده از این فناوری ضروری است.
مقدمه
با گسترش فناوری بلاکچین، کاربرد این فناوری به انتقال و نگهداری ارزهای دیجیتال محدود نماند. توسعه قراردادهای هوشمند و اپلیکیشنهای غیرمتمرکز این امکان را فراهم کرد که خدمات مالی نیز در بستر شبکههای بلاکچینی ارائه شوند؛ خدماتی که پیش از این معمولاً از طریق بانکها، مؤسسات مالی و سایر واسطهها در دسترس بودند. این تحول زمینه شکلگیری حوزهای را فراهم کرد که امروز آن را با نام امور مالی غیرمتمرکز یا دیفای (DeFi) میشناسیم.
اهمیت دیفای تنها به حذف برخی واسطهها محدود نمیشود. این فناوری میتواند دسترسی به ابزارهای مالی را گسترش دهد و امکان تعامل مستقیمتر با داراییها و خدمات مالی را فراهم کند. اما استفاده از قراردادهای هوشمند و پروتکلهای بلاکچینی، ریسکهایی مانند آسیبپذیریهای فنی، خطاهای کاربری و نوسانات بازار را نیز به همراه دارد. برای درک بهتر این تحولات، ابتدا باید ببینیم دیفای چیست و چه تفاوتی با ساختار متداول خدمات مالی دارد.
امور مالی غیرمتمرکز یا دیفای (DeFi) چیست؟
دیفای (DeFi) مخفف عبارت Decentralized Finance و به معنای امور مالی غیرمتمرکز است. این اصطلاح به مجموعهای از پروتکلها، ابزارها و خدمات مالی اشاره دارد که با استفاده از فناوری بلاکچین و قراردادهای هوشمند فعالیت میکنند. در این ساختار، بخشی از وظایفی که در نظام مالی سنتی بر عهده واسطههایی مانند بانکها و مؤسسات مالی است، به کدهای برنامهنویسیشده سپرده میشود. در نتیجه، کاربران میتوانند برای انجام برخی فعالیتهای مالی، مستقیماً با پروتکلهای مبتنی بر بلاکچین تعامل کنند.
قرارداد هوشمند (Smart Contract) برنامهای است که روی بلاکچین اجرا میشود و پس از برقرار شدن شرایط از پیش تعیینشده، دستورهای مشخصی را بهصورت خودکار اجرا میکند. برای مثال، یک قرارداد هوشمند میتواند شرایط دریافت وام، میزان وثیقه موردنیاز و نحوه بازپرداخت آن را مدیریت کند. از آنجا که اجرای این قراردادها به منطق ثبتشده در کد وابسته است، انجام عملیات مالی لزوماً به تأیید و پردازش یک واسطه متمرکز نیاز ندارد. اپلیکیشنهای غیرمتمرکز (dApps) نیز از طریق رابط کاربری، امکان تعامل کاربران با این قراردادها و پروتکلها را فراهم میکنند.
اتریوم (Ethereum) نقش مهمی در شکلگیری و گسترش اکوسیستم دیفای داشته است. این شبکه با فراهم کردن بستری عمومی و برنامهپذیر برای اجرای قراردادهای هوشمند، توسعه طیف گستردهای از اپلیکیشنهای مالی را امکانپذیر کرد. بسیاری از پروتکلهای اولیه دیفای روی اتریوم شکل گرفتند و این شبکه همچنان یکی از زیرساختهای اصلی این حوزه به شمار میرود. اگرچه فعالیت دیفای به اتریوم محدود نیست و شبکههایی مانند سولانا (Solana)، بیانبی چین (BNB Chain)، آوالانچ (Avalanche) و راهکارهای لایه دوم اتریوم نیز میزبان پروتکلها و اپلیکیشنهای مالی غیرمتمرکز هستند.
برای فهم ساختار دیفای، باید میان سه مفهوم پروتکل، اپلیکیشن و توکن تمایز قائل شد. پروتکل دیفای مجموعهای از قراردادهای هوشمند و قواعد فنی است که عملکرد یک خدمت مالی را مشخص میکند؛ برای مثال، پروتکلی برای وامدهی یا مبادله داراییها. اپلیکیشن دیفای رابطی است که کاربران از طریق آن با این پروتکل تعامل میکنند. توکن نیز میتواند دارایی بومی یک پروژه یا ابزاری برای کاربردهایی مانند حاکمیت، پرداخت کارمزد و تأمین نقدینگی باشد؛ البته همه پروتکلها الزاماً توکن اختصاصی ندارند و داشتن توکن نیز بهتنهایی به معنای ارائه یک خدمت مالی نیست.
بنابراین، دیفای را نباید صرفاً بهعنوان مفهومی برای حذف بانکها یا جایگزینی کامل نظام مالی سنتی در نظر گرفت. این حوزه متشکل از مجموعهای از زیرساختها و خدمات مالی با سازوکار متفاوت است که میتواند در کنار ساختارهای موجود فعالیت کند یا برخی از وظایف آنها را بر عهده بگیرد. بسیاری از پروتکلهای دیفای نیز از کدهای متنباز استفاده میکنند که امکان بررسی کد، مشارکت توسعهدهندگان و ساخت خدمات جدید بر پایه زیرساختهای موجود را فراهم میکند.
غیرمتمرکز بودن در فضای دیفای چه معنایی دارد؟
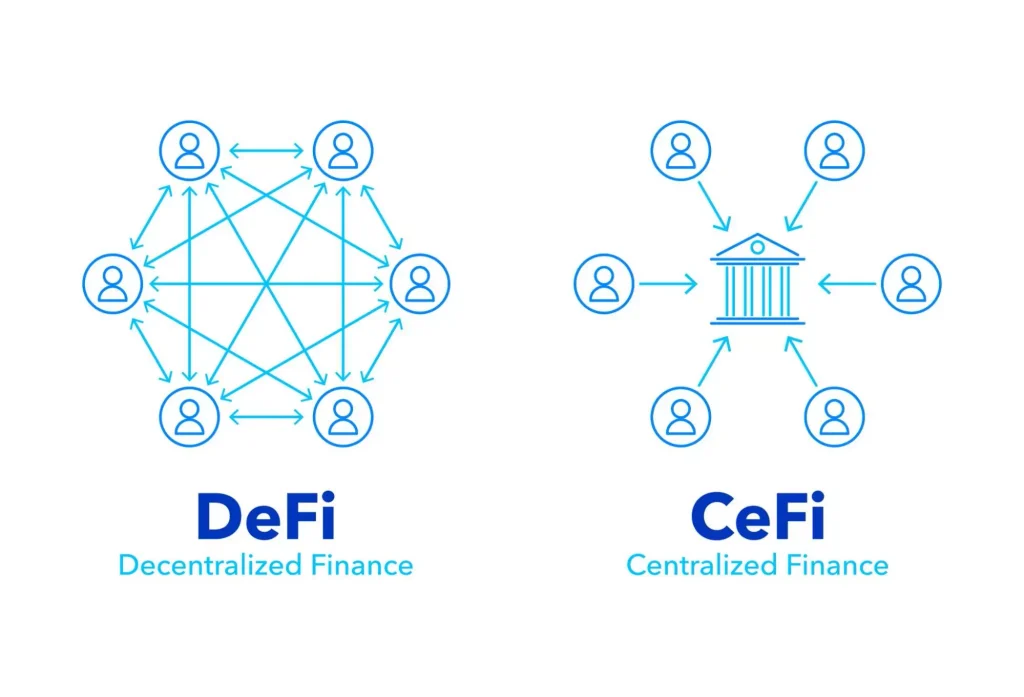
تمرکززدایی (Decentralization) به معنای توزیع اختیار و کنترل میان چند مشارکتکننده یا بخش مستقل است؛ به گونهای که تصمیمگیری و اداره یک سیستم به یک نهاد واحد وابسته نباشد. برای درک بهتر این مفهوم، میتوان ساختار یک بانک را با یک پروتکل دیفای مقایسه کرد. در بانک، مؤسسه مالی مسئول نگهداری داراییها، پردازش تراکنشها و تعیین شرایط ارائه خدمات است و میتواند بر اساس قوانین و سیاستهای خود، دسترسی کاربران به حسابهایشان را محدود کند. در مقابل، در بسیاری از پروتکلهای دیفای، کاربران از طریق کیف پول شخصی با قراردادهای هوشمند تعامل میکنند و اجرای عملیات مالی بر اساس قواعد از پیش تعیینشده در این قراردادها انجام میشود.
یکی از مفاهیم مهم در این ساختار، خودحضانتی (Self-Custody) است. در مدل خودحضانتی، کاربر کنترل کلیدهای خصوصی و در نتیجه اختیار جابهجایی داراییهای خود را در اختیار دارد؛ برخلاف خدمات امانی که در آنها یک صرافی یا مؤسسه مالی داراییها را به نمایندگی از کاربر نگهداری میکند. البته خودحضانتی به معنای حذف مسئولیت کاربر نیست؛ اگر کلید خصوصی یا عبارت بازیابی کیف پول از دست برود یا در اختیار فرد دیگری قرار بگیرد، ممکن است دسترسی به داراییها برای همیشه از بین برود.
در برخی پروتکلهای دیفای، تصمیمگیری درباره تغییر پارامترها، ارتقای قراردادهای هوشمند یا نحوه تخصیص منابع از طریق حاکمیت غیرمتمرکز انجام میشود. سازمان خودگردان غیرمتمرکز (DAO) یکی از الگوهای رایج برای این نوع حکمرانی است. در چنین ساختاری، دارندگان توکن حاکمیتی یا سایر مشارکتکنندگان واجد شرایط میتوانند درباره پیشنهادهای مرتبط با پروتکل رأی دهند. برای مثال، ممکن است تغییر نرخ کارمزد یا اضافه شدن یک دارایی جدید بهعنوان وثیقه، به رأیگیری در چارچوب حاکمیت پروتکل نیاز داشته باشد.
تاریخچه دیفای؛ از شکلگیری اتریوم تا گسترش اکوسیستم مالی غیرمتمرکز
در ادامه تلاش میکنیم تاریخچه مختصر امور مالی غیرمتمرکز یا همان دیفای را باهم بررسی کنیم:
۲۰۱۵: راهاندازی اتریوم و فراهم شدن زیرساخت دیفای
با راهاندازی شبکه اتریوم در ۳۰ جولای ۲۰۱۵ (۸ مرداد ۱۳۹۴)، توسعهدهندگان به بستری عمومی و برنامهپذیر برای اجرای قراردادهای هوشمند دسترسی پیدا کردند. این قابلیت امکان ساخت برنامههایی را فراهم کرد که میتوانستند بدون اتکا به یک سرور یا مدیر مرکزی، قواعد مشخصی را روی بلاکچین اجرا کنند. اگرچه اتریوم در ابتدا با هدف ایجاد یک اکوسیستم گسترده از اپلیکیشنهای غیرمتمرکز توسعه یافت، اما زیرساخت آن بهتدریج زمینه شکلگیری خدمات مالی مبتنی بر قراردادهای هوشمند را نیز فراهم کرد.
۲۰۱۷: راهاندازی MakerDAO و استیبل کوین DAI
یکی از نقاط عطف تاریخ دیفای، راهاندازی سیستم دای (Dai) توسط پروژه میکر (Maker) در دسامبر ۲۰۱۷ روی شبکه اصلی اتریوم بود. این سیستم به کاربران اجازه میداد با وثیقهگذاری اتر (ETH) در قراردادهای هوشمند، توکن DAI ایجاد کنند که برای حفظ ارزش نزدیک به یک دلار آمریکا طراحی شده بود. این سازوکار نمونه مهمی از ارائه خدمات مالی، از جمله ایجاد اعتبار و انتشار استیبل کوین، بدون اتکا به یک صادرکننده متمرکز محسوب میشد.
در اینجا باید میان MakerDAO و DAO بهعنوان یک مفهوم عمومی تفاوت قائل شد. MakerDAO نام پروژه و سازوکار حکمرانی آن بود، نه نام یک ارز دیجیتال با نماد DAO. توکن حاکمیتی این اکوسیستم MKR نام داشت و DAI نیز داراییای بود که از طریق سازوکار وثیقهگذاری پروتکل ایجاد میشد.
۲۰۱۸: گسترش پروتکلهای وامدهی و ظهور یونیسواپ (Uniswap)
در سال ۲۰۱۸، اکوسیستم دیفای از نمونههای اولیه فراتر رفت و پروتکلهای بیشتری برای ارائه خدمات مالی شکل گرفتند. کامپاند (Compound) در سپتامبر همین سال روی شبکه اصلی اتریوم راهاندازی شد و امکان وامدهی و وامگیری داراییهای دیجیتال را از طریق استخرهای نقدینگی فراهم کرد. در این مدل، تأمینکنندگان دارایی آنها را در اختیار پروتکل قرار میدادند و وامگیرندگان با ارائه وثیقه میتوانستند از منابع موجود استفاده کنند.
در نوامبر ۲۰۱۸ نیز نسخه اولیه یونی سواپ (Uniswap) روی اتریوم منتشر شد. این پروتکل با استفاده از استخرهای نقدینگی و سازوکار بازارساز خودکار (AMM)، امکان مبادله توکنها را بدون نیاز به دفتر سفارشات و تطبیق مستقیم سفارش خریداران و فروشندگان فراهم کرد. اهمیت این مدل در آن بود که تأمین نقدینگی و انجام معامله را به قراردادهای هوشمند و مشارکت کاربران وابسته میکرد.
۲۰۱۹: توسعه سازوکارهای تأمین نقدینگی
در سال ۲۰۱۹، پروتکلهای دیفای بهتدریج سازوکارهای متنوعتری برای جذب نقدینگی و افزایش استفاده از خدمات خود توسعه دادند. برای مثال، پروژههایی مانند سینتتیکس (Synthetix) از برنامههای تشویقی برای تأمین نقدینگی استفاده کردند؛ این رویکرد بعدها در رشد ییلد فارمینگ و رقابت میان پروتکلها نقش مهمی داشت. در همین دوره، نسخه چندوثیقهای DAI نیز در نوامبر ۲۰۱۹ راهاندازی شد و امکان استفاده از داراییهای بیشتری بهعنوان وثیقه را فراهم کرد.
۲۰۲۰: تابستان دیفای و رشد چشمگیر اکوسیستم
سال ۲۰۲۰ یکی از مهمترین دورههای رشد دیفای بود که به تابستان دیفای (DeFi Summer) شهرت پیدا کرد. یکی از محرکهای اصلی این رشد، آغاز توزیع توکن حاکمیتی COMP میان کاربران پروتکل کامپاند در ژوئن ۲۰۲۰ بود. کاربران در ازای مشارکت در فعالیتهایی مانند وامدهی و وامگیری، توکن دریافت میکردند؛ این مدل به استخراج نقدینگی (Liquidity Mining) معروف شد و انگیزه اقتصادی بیشتری برای استفاده از پروتکلها ایجاد کرد.
این روش بهسرعت در پروژههای دیگر نیز گسترش یافت و رقابت برای جذب سرمایه و نقدینگی را افزایش داد. پروتکلهایی مانند یرن فایننس (Yearn Finance) و سوشیسواپ (SushiSwap) نیز در همین دوره به گسترش ابزارهای دیفای و محبوبیت ییلد فارمینگ کمک کردند. البته رشد سریع این حوزه با افزایش ریسکهایی مانند نوسانات شدید، حملات به قراردادهای هوشمند و استفاده از مشوقهای اقتصادی ناپایدار نیز همراه بود.
پس از ۲۰۲۰: گسترش دیفای در شبکهها و حوزههای جدید
پس از تابستان دیفای، توسعه این اکوسیستم به اتریوم محدود نماند. شبکههایی مانند سولانا، آوالانچ و بیانبی چین میزبان پروتکلهای مالی غیرمتمرکز شدند و راهکارهای لایه دوم نیز برای کاهش هزینه و افزایش ظرفیت پردازش تراکنشها گسترش یافتند. در نتیجه، کاربران و توسعهدهندگان به زیرساختهای متنوعتری برای ساخت و استفاده از خدمات دیفای دسترسی پیدا کردند.
در سالهای بعد، حوزههای بیشتری نیز در این اکوسیستم شکل گرفتند یا توسعه یافتند. لیکویید استیکینگ (Liquid Staking) امکان دریافت توکن نماینده دارایی استیکشده را فراهم کرد تا کاربران بتوانند در کنار مشارکت در تأمین امنیت شبکه، از دارایی خود در برنامههای دیگر استفاده کنند. ریاستیکینگ (Restaking) نیز با هدف استفاده مجدد از داراییهای استیکشده برای تأمین امنیت خدمات و زیرساختهای دیگر توسعه یافت. این نوآوریها دامنه کاربرد دیفای را گسترش دادهاند، اما همزمان لایههای جدیدی از ریسک فنی و وابستگی میان پروتکلها ایجاد کردهاند.
دیفای چگونه کار میکند؟
عملکرد برنامههای دیفای به همکاری چند جزء اصلی وابسته است: شبکه بلاکچین، قراردادهای هوشمند، کیف پولهای ارز دیجیتال و در برخی موارد اوراکلها. هرکدام از این اجزا وظیفه مشخصی دارند و در کنار یکدیگر امکان اجرای عملیات مالی را بدون نیاز به پردازش مستقیم یک واسطه متمرکز فراهم میکنند.
- شبکههای بلاکچین: شبکه بلاکچین زیرساختی است که قراردادهای هوشمند روی آن اجرا میشوند و سوابق تراکنشها در آن ثبت میشود. هنگامی که کاربر با یک برنامه دیفای تعامل میکند، درخواست او در قالب یک تراکنش به شبکه ارسال میشود. اعتبارسنجها یا سازوکار اجماع شبکه، تراکنش را پردازش و نتیجه اجرای آن را ثبت میکنند. هزینه انجام این عملیات نیز معمولاً با دارایی بومی همان شبکه (مانند ETH در اتریوم) پرداخت میشود.
- قراردادهای هوشمند: قراردادهای هوشمند منطق اجرایی پروتکل را تشکیل میدهند. این قراردادها شرایط و قواعدی را که توسعهدهندگان برای یک خدمت مالی تعریف کردهاند، اجرا میکنند. برای مثال، در یک پروتکل وامدهی، قرارداد هوشمند میتواند میزان وثیقه، سقف وام، نرخ بهره و شرایط بازپرداخت را مدیریت کند. با این حال، اجرای خودکار کد به معنای بیخطا بودن آن نیست؛ آسیبپذیری در قرارداد یا طراحی نامناسب سازوکارهای آن میتواند به از دست رفتن دارایی کاربران منجر شود.
- کیف پولهای ارز دیجیتال: کاربران برای تعامل با برنامههای دیفای معمولاً از کیف پول ارز دیجیتال استفاده میکنند. کیف پول در اصل ابزار مدیریت کلیدهای خصوصی و امضای تراکنشها است، نه محلی که لزوماً خود داراییها در آن ذخیره شده باشند. داراییها روی بلاکچین ثبت میشوند و کیف پول با در اختیار داشتن کلیدهای مربوط به آنها، امکان مدیریت و انتقالشان را فراهم میکند. هنگامی که کاربر میخواهد از یک پروتکل استفاده کند، درخواست را از طریق رابط کاربری برنامه ثبت و با کیف پول خود امضا میکند.
- اوراکلها (Oracles): قراردادهای هوشمند بهطور مستقیم به اطلاعات خارج از بلاکچین دسترسی ندارند. اوراکلها این محدودیت را برطرف میکنند و دادههای بیرونی، مانند قیمت داراییها یا اطلاعات مربوط به رویدادهای دنیای واقعی، را به شکلی قابلاستفاده در اختیار قراردادها قرار میدهند. برای مثال، یک پروتکل وامدهی ممکن است برای محاسبه ارزش وثیقه یا تشخیص نزدیک شدن آن به آستانه لیکوییدیشن، به قیمت بهروز دارایی نیاز داشته باشد. اوراکل داده موردنیاز را به قرارداد هوشمند میرساند تا پروتکل بر اساس آن تصمیم بگیرد. البته همه برنامههای دیفای به اوراکل نیاز ندارند؛ این وابستگی به نوع خدمت و اطلاعات موردنیاز آن بستگی دارد. چین لینک (Chainlink) یکی از شناختهشدهترین شبکههای ارائهدهنده خدمات اوراکل در این حوزه است.
برای درک ارتباط این اجزا، میتوان دریافت وام با وثیقهگذاری ارز دیجیتال را در نظر گرفت. فرض کنید کاربری قصد دارد در یک پروتکل وامدهی، مقداری استیبل کوین دریافت کند. ابتدا کیف پول خود را به اپلیکیشن متصل میکند و تراکنش لازم برای واریز وثیقه را امضا میکند. دارایی موردنظر به قرارداد هوشمند منتقل میشود و قرارداد، با توجه به قواعد پروتکل و ارزش وثیقه، مشخص میکند چه میزان وام قابل دریافت است. اگر محاسبه ارزش وثیقه به قیمت بازار وابسته باشد، داده موردنیاز از طریق اوراکل در اختیار قرارداد قرار میگیرد. پس از تأیید شرایط، قرارداد هوشمند مبلغ وام را به آدرس کیف پول کاربر ارسال میکند.
در ادامه، کاربر باید بدهی و هزینههای مربوط به آن را طبق شرایط پروتکل بازپرداخت کند تا بتواند وثیقه خود را برداشت کند. اگر ارزش وثیقه به زیر حد تعیینشده برسد، ممکن است سازوکار لیکوییدیشن برای حفظ سلامت پروتکل فعال شود.
کاربردهای دیفای چیست؟
اکوسیستم دیفای مجموعهای از خدمات مالی را در بر میگیرد که از طریق پروتکلهای مبتنی بر بلاکچین در دسترس کاربران قرار میگیرند. این خدمات فقط به معامله ارزهای دیجیتال محدود نیستند و فعالیتهایی مانند وامدهی، دریافت وام، پرداخت، تأمین نقدینگی و مشارکت در سازوکارهای کسب بازده را نیز شامل میشوند. در ادامه، چهار کاربرد مهم دیفای را بررسی میکنیم.
۱. وامدهی و وامگیری
پروتکلهای وامدهی به کاربران اجازه میدهند داراییهای دیجیتال خود را در اختیار یک استخر نقدینگی قرار دهند تا دیگران بتوانند از آنها وام بگیرند. در این فرایند، وامدهندگان با تأمین دارایی موردنیاز پروتکل، متناسب با میزان مشارکت و شرایط بازار سود دریافت میکنند. در مقابل، وامگیرندگان میتوانند با وثیقهگذاری داراییهای خود، ارز دیجیتال دیگری را از استخر دریافت کنند. برای مثال، پروتکلهایی مانند آوه (Aave) و کامپاند (Compound) از شناختهشدهترین نمونههای این حوزه هستند.
بیشتر پروتکلهای وامدهی دیفای برای کاهش ریسک نکول، از مدل وامدهی با وثیقه بیشازحد استفاده میکنند؛ یعنی ارزش دارایی وثیقهگذاریشده باید از مبلغ وام بیشتر باشد. نرخ بهره نیز معمولاً بر اساس میزان عرضه و تقاضا و مقدار نقدینگی استفادهشده در استخر تغییر میکند. اگر ارزش وثیقه کاهش پیدا کند و نسبت آن به بدهی از حد تعیینشده پایینتر برود، ممکن است بخشی از وثیقه برای تسویه بدهی لیکویید شود. بنابراین، دریافت وام در دیفای بدون ارزیابی نوسانات دارایی وثیقه و شرایط پروتکل، میتواند به زیان قابلتوجهی منجر شود.
۲. پرداختها و استفاده از استیبل کوینها
استیبل کوینها یکی از داراییهای پرکاربرد در اکوسیستم دیفای هستند. این ارزهای دیجیتال برای حفظ ارزش نسبتاً باثبات در برابر یک دارایی مرجع، مانند دلار آمریکا، طراحی شدهاند و در پرداختها، انتقال ارزش و تعامل با پروتکلهای مالی مورد استفاده قرار میگیرند. برای مثال، کاربر میتواند از استیبل کوینها برای انتقال ارزش میان کیف پولها، پرداخت در بستر بلاکچین یا تأمین نقدینگی در یک پروتکل استفاده کند.
البته همه استیبل کوینها از سازوکار یکسانی برای حفظ ارزش خود استفاده نمیکنند. برخی مانند یواسدیکوین (USDC) با پشتوانه داراییهای ذخیرهشده در نظام مالی سنتی منتشر میشوند؛ در حالی که نمونههایی مانند دای (DAI) بر پایه سازوکار وثیقهگذاری داراییهای دیجیتال و قراردادهای هوشمند فعالیت میکنند. مدلهای الگوریتمی نیز برای حفظ ارزش به سازوکارهای اقتصادی و تنظیم عرضه متکی هستند. هیچیک از این مدلها مصون از ریسک نیستند و ممکن است در شرایط خاص، ارزش استیبل کوین از دارایی مرجع فاصله بگیرد. بنابراین، پایداری قیمت آنها را نباید تضمینشده در نظر گرفت.
۳. معاملات و صرافیهای غیرمتمرکز
صرافیهای غیرمتمرکز (DEX) امکان مبادله مستقیم داراییهای دیجیتال را از طریق قراردادهای هوشمند فراهم میکنند. برخلاف صرافیهای متمرکز که معمولاً دارایی کاربران را در حسابهای تحت مدیریت خود نگهداری میکنند و سفارشهای خرید و فروش را در زیرساخت اختصاصی تطبیق میدهند، کاربران در بسیاری از صرافیهای غیرمتمرکز با اتصال کیف پول شخصی خود و امضای تراکنش، مبادله را روی بلاکچین انجام میدهند.
بسیاری از DEXها از سازوکار بازارساز خودکار (AMM) و استخرهای نقدینگی استفاده میکنند. در این مدل، کاربران داراییهای خود را به استخر اضافه میکنند تا معاملهگران بتوانند آنها را با یکدیگر مبادله کنند. یونی سواپ (Uniswap) و کِرو فایننس (Curve Finance) دو نمونه شناختهشده از این نوع پروتکلها هستند؛ یونی سواپ برای مبادله طیف متنوعی از توکنها و کرو بهویژه برای معاملات داراییهایی با ارزش نزدیک به یکدیگر، مانند استیبل کوینها، شناخته میشود. با این حال، معاملات در DEXها نیز با ریسکهایی مانند لغزش قیمت، هزینه شبکه، آسیبپذیری قراردادهای هوشمند و خطا در انتخاب توکن یا شبکه همراه هستند.
۴. سرمایهگذاری و کسب سود
پروتکلهای دیفای روشهای مختلفی برای کسب بازده از داراییهای دیجیتال ارائه میکنند، اما این روشها سازوکار یکسانی ندارند. یکی از آنها تأمین نقدینگی است؛ در این روش، کاربر داراییهای موردنیاز یک استخر معاملاتی را فراهم میکند و در ازای آن، متناسب با شرایط استخر، سهمی از کارمزد معاملات دریافت میکند. برای مثال، تأمین نقدینگی در استخرهای یونی سواپ یا کرو از این نوع فعالیتهاست. البته تغییر نسبت قیمت داراییهای موجود در استخر ممکن است باعث زیان ناپایدار (Impermanent Loss) شود؛ یعنی ارزش داراییهای کاربر در مقایسه با نگهداری جداگانه آنها کاهش پیدا کند.
ییلد فارمینگ (Yield Farming) مفهوم گستردهتری دارد و به استفاده از یک یا چند پروتکل برای کسب بازده از داراییهای دیجیتال اشاره میکند. کاربران میتوانند با تأمین نقدینگی، سپردهگذاری دارایی در پروتکلهای وامدهی یا استفاده از راهبردهای ترکیبی، بازده دریافت کنند. در برخی موارد نیز پاداش توکنی به این فعالیتها اختصاص داده میشود. در مقابل، استیکینگ (Staking) به مشارکت در سازوکار اجماع شبکههای مبتنی بر اثبات سهام (Proof of Stake) برای کمک به تأمین امنیت شبکه اشاره دارد که معمولاً در ازای آن پاداشی به مشارکتکنندگان تعلق میگیرد. البته همه انواع استیکینگ زیرمجموعه دیفای نیستند و همه خدماتی که با عنوان کسب سود ارائه میشوند نیز لزوماً از استیکینگ ناشی نمیشوند.
خرید ارز دیجیتال چه ارتباطی با استفاده از دیفای دارد؟
برای استفاده از بسیاری از پروتکلهای دیفای، ابتدا باید دارایی دیجیتال موردنیاز را در اختیار داشته باشید. این دارایی میتواند توکن بومی شبکه برای پرداخت کارمزد تراکنشها، یک استیبل کوین برای معامله یا وامگیری، یا توکنی باشد که پروتکل موردنظر از آن پشتیبانی میکند. کاربران میتوانند از طریق صرافیهای معتبری مانند نوبیتکس اقدام به خرید ارز دیجیتال کنند و در صورت نیاز، دارایی خود را به کیف پول شخصی سازگار با شبکه موردنظر انتقال دهند.
خرید دارایی و استفاده از پروتکل دیفای دو فعالیت متفاوت هستند. خرید ارز دیجیتال از یک صرافی متمرکز به معنای تعامل با یک خدمت غیرمتمرکز نیست؛ برای استفاده از پروتکل، معمولاً باید دارایی در کیف پول سازگار با شبکه قرار بگیرد و کاربر تراکنشهای موردنیاز را مستقیماً امضا کند. در این فرایند، انتخاب شبکه صحیح و توجه به آدرس قرارداد توکن اهمیت زیادی دارد؛ زیرا انتقال دارایی روی شبکه اشتباه یا استفاده از توکن ناسازگار ممکن است دسترسی به آن را با مشکل مواجه کند. همچنین، برای انجام تراکنشها باید مقداری از توکن بومی شبکه را جهت پرداخت کارمزد در اختیار داشته باشید.
بهترین اپلیکیشنها و پروتکلهای دیفای کداماند؟
پروتکلهای دیفای خدمات متنوعی مانند استیکینگ، وامدهی، معامله و مدیریت بازده ارائه میکنند. در ادامه، نمونههایی شناختهشده را بر اساس نوع فعالیت معرفی میکنیم. این فهرست رتبهبندی قطعی بازار نیست و صرفاً برای آشنایی با بخشهای مختلف اکوسیستم دیفای ارائه شده است.
اپلیکیشنهای استیکینگ و لیکویید استیکینگ
این پروتکلها به کاربران امکان میدهند دارایی خود را استیک کنند و در مقابل، توکنی نماینده دارایی استیکشده دریافت کنند که معمولاً در سایر برنامههای دیفای نیز قابل استفاده است.
- لیدو (Lido): پروتکل لیکویید استیکینگ مبتنی بر اتریوم که در ازای سپردهگذاری ETH، توکن stETH ارائه میکند.
- راکت پول (Rocket Pool): پروتکلی برای استیکینگ غیرمتمرکز اتریوم که علاوه بر سپردهگذاری، امکان مشارکت در اجرای نودهای اعتبارسنج را فراهم میکند.
- استیکوایز (StakeWise): زیرساخت استیکینگ اتریوم که با محصولاتی مانند osETH امکان استفاده از دارایی استیکشده در اکوسیستم دیفای را فراهم میکند.
اپلیکیشنهای وامدهی و وامگیری
این پروتکلها امکان سپردهگذاری دارایی برای دریافت بهره یا دریافت وام در ازای وثیقهگذاری را فراهم میکنند.
- آوه (Aave): پروتکل وامدهی و وامگیری چندزنجیرهای که نسخههای مختلفی از جمله Aave V3 و V4 دارد.
- کامپاند (Compound): پروتکل وامدهی که در نسخه سوم آن، هر بازار یک دارایی پایه برای وامدهی دارد و داراییهای دیگر میتوانند بهعنوان وثیقه استفاده شوند.
- مورفو (Morpho): زیرساختی برای ایجاد بازارهای مستقل وامدهی با پارامترهای مشخص، مانند نوع وثیقه و دارایی وام.
صرافیهای غیرمتمرکز
صرافیهای غیرمتمرکز امکان مبادله داراییها را از طریق قراردادهای هوشمند و بدون نیاز به نگهداری دارایی توسط یک صرافی متمرکز فراهم میکنند.
- یونی سواپ (Uniswap): پروتکل شناختهشده مبادله توکن بر پایه استخرهای نقدینگی و بازارساز خودکار.
- کرو فایننس (Curve Finance): صرافی غیرمتمرکزی که برای مبادله داراییهای دارای ارزش نزدیک، مانند استیبلکوینها، بهینه شده است.
- سوشیسواپ (SushiSwap): اکوسیستم معاملاتی غیرمتمرکز با خدمات مبادله توکن، تأمین نقدینگی و تجمیع مسیرهای معاملاتی.
اپلیکیشنهای بازار مشتقات
این پروتکلها امکان معامله ابزارهایی مانند قراردادهای آتی دائمی (Perpetual Futures) و آپشن (Options) را فراهم میکنند. معاملات اهرمی در این بازارها میتوانند ریسک زیان را افزایش دهند.
- جیامایکس (GMX): پروتکلی برای معاملات اسپات و قراردادهای آتی دائمی با استفاده از استخرهای نقدینگی.
- دیوایدیایکس (dYdX): پلتفرم معاملات مشتقه، بهویژه قراردادهای آتی دائمی، که بر بستر زنجیره اختصاصی خود فعالیت میکند.
- درایو (Derive): پروتکلی که پیشتر با نام Lyra شناخته میشد و معاملات اختیار و قراردادهای آتی دائمی ارائه میکند.
اپلیکیشنهای تجمیع سود و ییلد فارمینگ
این پروتکلها با خودکارسازی راهبردهای سرمایهگذاری، دارایی کاربران را در فرصتهای مختلف دیفای به کار میگیرند و در برخی موارد پاداشها را دوباره سرمایهگذاری میکنند.
- یرن فایننس (Yearn Finance): از طریق خزانههای سرمایهگذاری (Vaults)، راهبردهای مختلف کسب بازده را مدیریت و اجرا میکند.
- بیفی فایننس (Beefy Finance): یک بهینهساز بازده چندزنجیرهای است که از ترکیب مجدد خودکار پاداشها برای مدیریت سرمایهگذاری استفاده میکند.
اوریجین پروتکل (Origin Protocol) نیز محصولاتی مانند OETH و OUSD را ارائه میکند؛ این محصولات بهترتیب در حوزه لیکویید استیکینگ و استیبل کوینهای سودده قرار میگیرند و نباید مستقیماً با تجمیعکنندههای بازده یکسان در نظر گرفته شوند.
۶. استیبل کوینها
استیبلکوینها داراییهایی با ارزش نسبتاً باثبات، معمولاً متصل به دلار آمریکا، هستند که در خدمات مختلف دیفای کاربرد دارند. البته سازوکار انتشار و پشتوانه آنها یکسان نیست:
- دای (DAI): استیبل کوینی که با سازوکارهای وثیقهگذاری و قراردادهای هوشمند در اکوسیستم اسکای (Sky) منتشر میشود. این اکوسیستم استیبل کوین جدیدتری به نام USDS نیز معرفی کرده است.
- یواسدیسی (USDC): استیبل کوینی با پشتوانه ذخایر مالی که توسط شرکت سیرکل (Circle) منتشر میشود.
- تتر (USDT): استیبل کوینی متصل به دلار آمریکا که شرکت تتر (Tether) آن را منتشر میکند.
DAI از نظر سازوکار وثیقهگذاری با USDC و USDT تفاوت دارد؛ دو مورد اخیر به ناشر و مدیریت ذخایر آن وابستهاند. همچنین استیبل کوینها خودشان اپلیکیشن دیفای نیستند، بلکه داراییهای مورد استفاده در این پروتکلها محسوب میشوند.
چگونه بهترین برنامههای دیفای را انتخاب کنیم؟
برای انتخاب یک پروتکل دیفای، صرفاً شناخت خدمات یا بررسی میزان سرمایه قفلشده در آن کافی نیست. سابقه فعالیت، امنیت فنی، نقدینگی و مدل اقتصادی پروتکل نیز باید بررسی شوند.
ارزش کل قفلشده یا TVL چیست؟
ارزش کل قفلشده (Total Value Locked) نشاندهنده ارزش داراییهایی است که در قراردادهای هوشمند یک پروتکل سپردهگذاری شده یا در فعالیتهای آن به کار گرفته شدهاند.
TVL با حجم معاملات تفاوت دارد: اولی ارزش داراییهای درگیر در پروتکل و دومی ارزش معاملات انجامشده در یک بازه زمانی را نشان میدهد. همچنین تغییر قیمت داراییها میتواند TVL را بدون ورود یا خروج سرمایه تغییر دهد. در پروتکلهای بههمپیوسته نیز احتمال شمارش چندباره یک دارایی وجود دارد؛ بنابراین TVL بالا لزوماً نشاندهنده امنیت یا اعتبار بیشتر نیست.
۲. دپ رادار (DappRadar) چیست؟
دپ رادار (DappRadar) پلتفرمی برای بررسی و مقایسه اپلیکیشنهای غیرمتمرکز در شبکههای مختلف بلاکچینی است. قابلیتهای اصلی آن عبارتاند از:
- دستهبندی برنامهها بر اساس نوع فعالیت و شبکه.
- بررسی تعداد کیف پولهای فعال منحصربهفرد (UAW).
- مشاهده حجم تراکنشها و سایر شاخصهای فعالیت.
- مقایسه عملکرد و رتبهبندی اپلیکیشنها.
دادههای DappRadar بیشتر میزان فعالیت کاربران و اپلیکیشنها را نشان میدهند؛ در حالی که TVL بر ارزش داراییهای درگیر در پروتکل تمرکز دارد. هیچکدام بهتنهایی امنیت یک پروژه را اثبات نمیکنند.
۳. دیفای لاما (DeFiLlama) چیست؟
دیفای لاما (DeFiLlama) یکی از منابع تحلیلی شناختهشده برای بررسی دادههای اکوسیستم دیفای است. از قابلیتهای اصلی آن میتوان به موارد زیر اشاره کرد:
- مشاهده و مقایسه TVL پروتکلها و شبکههای بلاکچینی.
- بررسی تغییرات TVL در بازههای زمانی مختلف.
- دستهبندی پروتکلها بر اساس نوع فعالیت.
- دسترسی به دادههایی مانند کارمزد و درآمد پروتکلها و اطلاعات استیبل کوینها.
DeFiLlama برای مقایسه و تحلیل روند فعالیت پروتکلها مفید است، اما دادههای آن نیز باید در کنار سایر معیارهای فنی و امنیتی بررسی شوند.
۴. نکات کلیدی برای انتخاب پروتکلهای دیفای
پیش از اتصال کیف پول یا سپردهگذاری دارایی، موارد زیر را بررسی کنید:
- امنیت و حسابرسی: گزارشهای حسابرسی را بررسی کنید، اما به یاد داشته باشید که حسابرسی تضمینکننده امنیت قرارداد هوشمند نیست.
- سابقه و فعالیت توسعهدهندگان: مدت فعالیت پروتکل، رخدادهای امنیتی، بهروزرسانی کد و نحوه واکنش تیم به مشکلات را در نظر بگیرید.
- TVL و نقدینگی: علاوه بر روند TVL، حجم معاملات و عمق نقدینگی را بررسی کنید تا برای خروج از موقعیت با محدودیت یا لغزش قیمت مواجه نشوید.
- جامعه کاربری و حاکمیت: فعالیت کاربران و توسعهدهندگان و نحوه تصمیمگیری در DAO را بررسی کنید؛ تعداد اعضای جامعه بهتنهایی معیار اعتبار نیست.
- مدل اقتصادی: مشخص کنید بازده کاربران از کارمزد، بهره یا مشوقهای توکنی تأمین میشود و آیا این مدل در بلندمدت قابلیت تداوم دارد.
- قرارداد و شبکه: آدرس قرارداد را از منابع رسمی بررسی کنید و از انتخاب نسخه یا شبکه اشتباه بپرهیزید.
- ریسک زیرساختها: وابستگی پروتکل به اوراکلها و پلهای میانزنجیرهای را در نظر بگیرید و مستندات و اطلاعیههای رسمی آن را دنبال کنید.
مزایا و ریسکهای دیفای چیست؟
دیفای فرصتهای جدیدی برای دسترسی و استفاده از خدمات مالی ایجاد کرده است؛ اما این فرصتها در کنار محدودیتها و ریسکهایی قرار دارند که پیش از استفاده از پروتکلهای غیرمتمرکز باید شناخت. در ادامه، مهمترین مزایا و چالشهای این حوزه را بررسی میکنیم.
مزایای دیفای چیست؟
دسترسی آزاد و بدون مرز
بسیاری از خدمات دیفای از طریق اینترنت و بدون نیاز به افتتاح حساب بانکی در دسترساند. این ویژگی میتواند برای افرادی که به خدمات مالی سنتی دسترسی محدودی دارند، فرصتهای بیشتری ایجاد کند. البته محدودیتهای قانونی و جغرافیایی همچنان ممکن است بر دسترسی به برخی پروتکلها اثر بگذارند.
حریم خصوصی
کاربران معمولاً برای تعامل مستقیم با پروتکلهای دیفای نیازی به ارائه اطلاعات هویتی ندارند و تراکنشهایشان با آدرس کیف پول ثبت میشود. با این حال، این وضعیت به معنای ناشناس بودن کامل نیست؛ زیرا سوابق عمومی بلاکچین ممکن است با اطلاعات هویتی افراد ارتباط داده شوند.
انعطافپذیری و کنترل دارایی
در پروتکلهایی که از مدل خودحضانتی پشتیبانی میکنند، کاربران کنترل کلیدهای خصوصی و داراییهای خود را در اختیار دارند و میتوانند بدون درخواست مجوز از یک واسطه، با خدمات مختلف تعامل کنند. این استقلال البته مسئولیت نگهداری امن داراییها و مدیریت تراکنشها را نیز بر عهده خود کاربر میگذارد.
سرعت و کارایی
برخی خدمات دیفای امکان انجام تراکنشها و تسویه آنها را بدون طی مراحل اداری و بانکی فراهم میکنند. در بعضی شرایط، این فرایند میتواند سریعتر از روشهای سنتی باشد؛ اما سرعت نهایی به شبکه، میزان ترافیک و نوع تراکنش بستگی دارد.
شفافیت
تراکنشها و بسیاری از اطلاعات مربوط به پروتکلهای دیفای روی بلاکچینهای عمومی قابل مشاهدهاند. این ویژگی امکان بررسی مستقل فعالیتها و پیگیری تغییرات را فراهم میکند؛ هرچند تفسیر دادههای فنی و ارزیابی عملکرد پروتکل برای کاربران عادی همیشه ساده نیست.
تمرکززدایی و مشارکت در حکمرانی
برخی پروتکلها اختیار تصمیمگیری درباره تغییرات و پارامترهای خود را میان دارندگان توکن حاکمیتی یا اعضای جامعه توزیع میکنند. این سازوکار میتواند مشارکت کاربران را افزایش دهد؛ البته همه پروتکلها ساختار حکمرانی غیرمتمرکز ندارند و میزان واقعی توزیع قدرت نیز متفاوت است.
قابلیت تعامل و ترکیبپذیری
پروتکلهای دیفای در یک شبکه میتوانند از خدمات و زیرساختهای یکدیگر استفاده کنند. برای مثال، یک برنامه ممکن است دارایی تأمینشده در پروتکل وامدهی را در یک سرویس دیگر به کار بگیرد. این قابلیت به توسعه خدمات مالی ترکیبی و ایجاد کاربردهای جدید کمک میکند.
مدلهای کاربرمحور و انگیزشی
در برخی پروتکلها، کاربران میتوانند با تأمین نقدینگی، مشارکت در استیکینگ یا انجام فعالیتهای دیگر، پاداش دریافت کنند. همچنین وجود رابطها و ابزارهای متنوع به کاربران امکان میدهد روش تعامل مناسب خود را انتخاب کنند. البته دریافت پاداش به شرایط پروتکل و ریسکهای اقتصادی آن وابسته است.
معایب و ریسکهای دیفای چیست؟
محدودیتهای نظارتی و حمایت قانونی
وضعیت حقوقی و نظارتی پروژههای دیفای در کشورها و حوزههای قضایی مختلف یکسان نیست. در صورت بروز اختلاف، هک یا از دست رفتن دارایی، ممکن است سازوکار مشخصی برای پیگیری و جبران خسارت وجود نداشته باشد. میزان حمایت قانونی به نوع فعالیت و ساختار هر پروژه بستگی دارد.
نوسانات بازار و خطر از دست رفتن سرمایه
تغییر قیمت ارزهای دیجیتال، نوسان نرخ بهره و کاهش ارزش وثیقه میتوانند به زیان کاربران منجر شوند. برای مثال، اگر ارزش وثیقه یک وام از حد تعیینشده پایینتر بیاید، پروتکل ممکن است آن را لیکویید کند. همچنین استیبل کوینها نیز ممکن است پیوند قیمتی خود با دارایی مرجع را از دست بدهند؛ اتفاقی که به آن دیپگ (Depeg) گفته میشود.
هزینههای متغیر و بالا
کارمزد شبکه یا گس (Gas Fee) با توجه به شبکه مربوطه و میزان ترافیک آن تغییر میکند. در زمان ازدحام، هزینه انجام تراکنش میتواند افزایش یابد و حتی از ارزش خود تراکنش بیشتر شود. تعامل با چند پروتکل یا استفاده از پلهای میانزنجیرهای نیز میتواند هزینههای اضافی ایجاد کند.
آسیبپذیری فنی و حملات اقتصادی
وجود باگ در قراردادهای هوشمند، دستکاری دادههای اوراکل، آسیبپذیری پلهای میانزنجیرهای و حملات اقتصادی از جمله ریسکهای فنی و ساختاری دیفای هستند. علاوه بر این، کلاهبرداریهایی مانند ساخت توکنهای جعلی یا وبسایتهای فیشینگ میتوانند دارایی کاربران را به خطر بیندازند. حسابرسی امنیتی احتمال برخی آسیبپذیریها را کاهش میدهد، اما تضمینکننده امنیت پروتکل نیست.
از دست دادن کلید خصوصی
در کیف پولهای خودحضانتی، مسئولیت نگهداری کلید خصوصی و عبارت بازیابی بر عهده کاربر است. گم شدن یا افشای این اطلاعات میتواند دسترسی به داراییها را از بین ببرد یا امکان سرقت آنها را فراهم کند. برخلاف حسابهای پلتفرمهای متمرکز که میتوانند فرایند بازیابی داشته باشند، برای کیف پولهای خودحضانتی معمولاً مرجع مشخصی جهت بازیابی کلید وجود ندارد.
پیچیدگی برای کاربران تازهکار
انتخاب شبکه، بررسی آدرس قراردادها، مدیریت کارمزد و درک شرایط پروتکلها به دانش فنی و دقت نیاز دارد. ناآشنایی با این موارد میتواند باعث انتخاب پروژه نامعتبر، تعامل با قرارداد اشتباه یا پذیرش ریسکهایی شود که کاربر از آنها آگاه نیست.
خطاهای تراکنشی و محدودیت بازیابی
بسیاری از تراکنشهای مبتنی بر بلاکچین پس از تأیید نهایی قابل لغو یا ویرایش نیستند. بنابراین، ارسال دارایی به آدرس اشتباه یا انتخاب شبکه نامناسب میتواند به از دست رفتن دسترسی به آن منجر شود. در بعضی شرایط امکان بازیابی وجود دارد، اما این موضوع به مقصد دارایی، نوع خطا و همکاری طرف دریافتکننده بستگی دارد. همچنین اختلال در نقدینگی یا تصمیمهای حاکمیتی پروتکل میتواند دسترسی کاربران به داراییها را محدود کند.
جمعبندی
دیفای یا امور مالی غیرمتمرکز، مجموعهای از خدمات مالی مبتنی بر بلاکچین و قراردادهای هوشمند است که امکان انجام فعالیتهایی مانند وامدهی، وامگیری، معامله و استیکینگ را بدون اتکای کامل به واسطههای سنتی فراهم میکند. دسترسی گستردهتر، کنترل بیشتر بر داراییها و شفافیت تراکنشها از مهمترین ویژگیهای این اکوسیستم هستند؛ با این حال، ریسکهای فنی، نوسانات بازار و مسئولیت نگهداری داراییها را نیز نباید نادیده گرفت.
دیفای را نمیتوان در شرایط فعلی جایگزینی کامل برای نظام بانکی دانست؛ بلکه بهتر است آن را بخشی از تحول زیرساختهای مالی در نظر بگیریم. آینده این حوزه به عواملی مانند افزایش امنیت پروتکلها، بهبود تجربه کاربری، توسعه زیرساختهای بلاکچینی و شکلگیری چارچوبهای نظارتی روشنتر وابسته است. بنابراین، پیش از استفاده از برنامههای دیفای، لازم است سازوکار هر پروتکل و ریسکهای مرتبط با آن را بشناسید و متناسب با دانش و میزان ریسکپذیری خود تصمیم بگیرید.
پرسشهای متداول (FAQ)
دیفای چیست و چه تفاوتی با امور مالی سنتی دارد؟
دیفای مجموعهای از خدمات مالی مبتنی بر بلاکچین و قراردادهای هوشمند است. برخلاف ساختار سنتی که معمولاً بانکها و مؤسسات مالی واسطه ارائه خدمات هستند، در فضای دیفای کاربران میتوانند مستقیماً با پروتکلهای مالی تعامل کنند.
برای استفاده از دیفای به چه چیزهایی نیاز داریم؟
معمولاً به یک کیف پول سازگار با شبکه موردنظر، دارایی دیجیتال پشتیبانیشده توسط پروتکل و مقداری توکن بومی شبکه برای پرداخت کارمزد تراکنش نیاز دارید. همچنین آشنایی با نحوه کار کیف پول و بررسی آدرس قراردادها اهمیت دارد.
آیا استفاده از دیفای بدون احراز هویت امکانپذیر است؟
بسیاری از پروتکلهای عمومی دیفای برای تعامل مستقیم با قراردادهای هوشمند به احراز هویت سنتی نیاز ندارند. با این حال، ممکن است برخی رابطها و خدمات مرتبط بر اساس قوانین یا سیاستهای خود احراز هویت را الزامی کنند.
آیا سرمایهگذاری در دیفای سودآور است؟
فعالیتهایی مانند تأمین نقدینگی، وامدهی و استیکینگ میتوانند بازده ایجاد کنند، اما سود آنها تضمینشده نیست. نوسانات قیمت، تغییر نرخ پاداش، آسیبپذیری قراردادها و سایر ریسکهای پروتکل میتوانند باعث کاهش بازده یا از دست رفتن سرمایه شوند.
آیا استفاده از اپلیکیشنهای دیفای امن است؟
امنیت به عواملی مانند کیفیت قراردادهای هوشمند، سابقه پروتکل، مدیریت کلیدهای خصوصی و زیرساختهای مورد استفاده بستگی دارد. حتی پروتکلهای حسابرسیشده نیز از تمام آسیبپذیریها مصون نیستند؛ بنابراین پیش از استفاده باید ریسکهای آنها را بررسی کنید.
آیا برای استفاده از دیفای به اتریوم نیاز داریم؟
خیر. اگرچه اتریوم یکی از مهمترین زیرساختهای دیفای است، پروتکلهای متعددی روی شبکههایی مانند سولانا یا آوالانچ نیز فعالیت میکنند. انتخاب شبکه به پروتکل و خدمات موردنظر شما بستگی دارد.
آیا امکان از دست رفتن دارایی در دیفای وجود دارد؟
بله. هک قراردادهای هوشمند، کلاهبرداری، خطای کاربر، لیکویید شدن وثیقه، کاهش نقدینگی یا افت ارزش داراییها میتوانند به زیان منجر شوند. به همین دلیل، استفاده از دیفای بدون شناخت ریسکهای هر پروتکل توصیه نمیشود.
آیا دیفای در آینده جایگزین بانکها میشود؟
هنوز نمیتوان چنین نتیجهای گرفت. دیفای میتواند برخی خدمات مالی را به شکل متفاوتی ارائه کند، اما محدودیتهای فنی، الزامات قانونی و نیازهای کاربران باعث میشوند نظام مالی سنتی همچنان نقش مهمی داشته باشد. احتمالاً مسیر توسعه این دو حوزه بیش از آنکه صرفاً جایگزینی یکی با دیگری باشد، شامل رقابت و تعامل در ارائه خدمات مالی خواهد بود.