خلاصه مطلب
پسانداز یعنی کنار گذاشتن بخشی از درآمد امروز برای نیازها و اهداف آینده. برای پسانداز اصولی بهتر است درآمد و هزینههای خود را مشخص کنید، هدف مالی داشته باشید و مبلغ یا درصد معینی از درآمد را در ابتدای ماه کنار بگذارید. روشهایی مانند قانون ۵۰/۳۰/۲۰ میتوانند برای بودجهبندی مفید باشند، اما مقدار مناسب پسانداز برای همه یکسان نیست و باید متناسب با درآمد، مخارج و اهداف هر فرد تعیین شود. تشکیل صندوق اضطراری، کنترل هزینهها، پسانداز منظم و توجه به کاهش قدرت خرید پول در شرایط تورمی از مهمترین اصولی هستند که میتوانند به ایجاد یک پشتوانه مالی پایدار کمک کنند.
مقدمه
در دنیایی زندگی میکنیم که هزینهها روز به روز افزایش مییابند و رکود اقتصادی یا تحولاتی مانند تجربه جنگ ممکن است باعث شود شغل خود را از دست بدهیم. در چنین دنیایی، داشتن یک پسانداز منظم یک ضرورت به حساب میآید. البته پسانداز پول فقط برای مواقع ضروری نیست، بلکه میتواند همراه با هدفگذاری و برنامهریزی ما را به آرزوهای بلندمدت و امنیت مالی در آینده نزدیک کند. در این مقاله، بهزبان ساده و کاربردی توضیح میدهیم که پسانداز چیست، چرا اهمیت دارد و چگونه میتوانیم با روشهای هوشمندانه و قابل اجرا، این عادت ارزشمند را در زندگی روزمره خود جا بیندازیم.

پس انداز چیست؟
پسانداز به بخشی از درآمد گفته میشود که بهجای مصرف در زمان حال، برای آینده کنار گذاشته میشود. این پول میتواند برای اهدافی مثل خرید خانه، سفر، تحصیل، بازنشستگی یا هزینههای پیشبینینشده مورد استفاده قرار گیرد. بنابراین، پسانداز فقط پولی نیست که بهطور اتفاقی در پایان ماه باقی میماند؛ در یک برنامه مالی اصولی، بهتر است از همان ابتدای ماه مبلغ یا درصد مشخصی از درآمد به پسانداز اختصاص داده شود.
پسانداز معمولاً در داراییهای کمریسک و نقدشونده نگهداری میشود؛ یعنی بتوان در زمان نیاز بهسرعت به آن دسترسی داشت. حساب بانکی، سپردههای کوتاهمدت یا سایر ابزارهای مالی با نقدشوندگی بالا از گزینههای رایج برای نگهداری پسانداز هستند. البته انتخاب محل نگهداری پول به هدف، مدتزمان پسانداز و میزان ریسکپذیری هر فرد بستگی دارد.

یکی از مهمترین کاربردهای پسانداز، ایجاد امنیت مالی است. داشتن مبلغی کنارگذاشتهشده کمک میکند در شرایطی مانند از دست دادن شغل، هزینههای درمانی، تعمیر خودرو یا سایر مخارج غیرمنتظره، کمتر به وام یا قرض وابسته شویم. علاوه بر این، پسانداز منظم امکان برنامهریزی برای اهداف مالی بزرگتر را هم فراهم میکند.
نکته مهم این است که پسانداز با سرمایهگذاری تفاوت دارد. هدف اصلی پسانداز معمولاً حفظ دسترسی به پول و تأمین نیازهای کوتاهمدت یا اضطراری است، درحالیکه سرمایهگذاری بیشتر با هدف افزایش ارزش دارایی در بلندمدت انجام میشود و میتواند ریسک بیشتری داشته باشد.
برای شروع پسانداز هم لازم نیست حتماً مبلغ زیادی کنار بگذارید. حتی اختصاص درصد کمی از درآمد، اگر بهصورت منظم و مداوم انجام شود، میتواند در طول زمان به ایجاد یک پشتوانه مالی مناسب کمک کند. مهمتر از مقدار اولیه، ایجاد عادت پسانداز و پایبندی به آن است.
چرا پس انداز پول مهم است؟
اهمیت پس انداز در این است که نقش یک شبکه مالی ایمن را ایفا میکند. داشتن پس انداز به شما کمک میکند تا در مواجهه با هزینههای غیرمنتظره مانند مواقع اضطراری، تعمیرات خودرو یا ازدستدادن شغل، دچار بحران نشوید و بدون نیاز به قرض یا استفاده از وام فوری، از عهده این شرایط برآیید.
علاوه بر مدیریت بحران، پس انداز امکان برنامهریزی برای اهداف مالی بلندمدت مانند خرید خانه، ادامه تحصیل، یا بازنشستگی را فراهم میکند بدون آنکه نیاز باشد به وام و بدهی متوسل شوید. همچنین، پس انداز در گذر زمان میتواند از طریق سود بانکی یا بازدهی سرمایهگذاری رشد کرده و در نهایت به تجمیع ثروت منجر شود.
برای کسبوکارها نیز داشتن پس انداز یا ذخایر مالی اهمیت حیاتی دارد. داشتن پس انداز به شرکتها کمک میکنند جریان نقدی خود را مدیریت کنند، هزینههای عملیاتی را پوشش دهند و در برابر رکود اقتصادی یا چالشهای مالی پیشبینینشده مقاومت بیشتری داشته باشند. علاوه بر این، ذخایر مالی کافی باعث میشود شرکتها کمتر به وام وابسته شوند و این موضوع به ثبات و انعطافپذیری مالی آنها کمک میکند.
چگونه اصولی پس انداز کنیم؟
برای داشتن یک پس انداز اصولی، بهتر است بهجای کنار گذاشتن اتفاقی پول در پایان ماه، یک برنامه مشخص و مرحلهبهمرحله داشته باشید. برای شروع میتوانید مراحل زیر را دنبال کنید:
- مرحله اول: درآمد و هزینههای خود را مشخص کنید. ابتدا میزان درآمد ماهانه و تمام هزینههای خود را یادداشت کنید. هزینهها را به دو دسته ضروری، مثل اجاره، خوراک، قبوض و رفتوآمد، و غیرضروری، مثل تفریح و خریدهای اختیاری تقسیم کنید. این کار نشان میدهد چه مقدار از درآمدتان واقعاً قابلیت پس انداز دارد.
- مرحله دوم: برای پس انداز هدف تعیین کنید. مشخص کنید برای چه چیزی پول کنار میگذارید؛ مثلاً ساخت صندوق اضطراری، خرید خانه یا خودرو، سفر، ادامه تحصیل یا بازنشستگی. داشتن هدف مشخص باعث میشود انگیزه بیشتری برای ادامه پس انداز داشته باشید و بتوانید مبلغ موردنیاز را بهتر محاسبه کنید.
- مرحله سوم: مبلغ یا درصد مشخصی از درآمد را برای پس انداز در نظر بگیرید. پس از بررسی درآمد و هزینهها، مبلغی واقعبینانه برای پس انداز تعیین کنید. لازم نیست از ابتدا درصد بالایی از درآمدتان را کنار بگذارید. اگر ۲۰ درصد برای شما زیاد است، میتوانید با ۵ یا ۱۰ درصد شروع کنید و بهمرور آن را افزایش دهید.
- مرحله چهارم: اول پس انداز کنید، بعد خرج کنید. یکی از اصول مهم پس انداز این است که آن را به پایان ماه موکول نکنید. بهتر است بلافاصله پس از دریافت درآمد، مبلغ تعیینشده را کنار بگذارید و سپس با پول باقیمانده هزینههای ماه را مدیریت کنید.
- مرحله پنجم: پس انداز را از پول روزمره جدا کنید. بهتر است پولی که برای پس انداز کنار گذاشتهاید در حسابی جدا از حسابی که برای خریدهای روزانه استفاده میکنید نگهداری شود. این کار احتمال خرجکردن ناخواسته آن را کاهش میدهد.
- مرحله ششم: صندوق اضطراری بسازید. بخشی از پس انداز خود را برای هزینههای پیشبینینشده مانند هزینه درمان، تعمیر خودرو یا کاهش ناگهانی درآمد کنار بگذارید. هدف صندوق اضطراری این است که در شرایط سخت مجبور به قرض گرفتن یا فروش داراییهای دیگر نشوید.
- مرحله هفتم: پس انداز را تا حد امکان خودکار کنید. اگر بانک یا ابزار مالی مورد استفاده شما امکان انتقال خودکار پول را فراهم میکند، میتوانید تنظیم کنید که در روز دریافت حقوق، مبلغ مشخصی مستقیماً به حساب پس انداز منتقل شود. این روش به ایجاد نظم و استمرار کمک میکند.
- مرحله هشتم: هر ماه برنامه خود را بررسی کنید. در پایان هر ماه بررسی کنید که آیا به مبلغ تعیینشده برای پس انداز رسیدهاید یا خیر. اگر هزینهها یا درآمدتان تغییر کرده است، بودجه و میزان پس انداز را متناسب با شرایط جدید تنظیم کنید.
- مرحله نهم: با افزایش درآمد، مقدار پس انداز را هم افزایش دهید. اگر حقوقتان بیشتر شد یا درآمد جانبی دریافت کردید، بهتر است بخشی از این افزایش درآمد را به پس انداز اختصاص دهید. به این ترتیب بدون فشار زیاد میتوانید بهتدریج نرخ پس انداز خود را بالا ببرید.
در نهایت، مهمترین اصل در پس انداز، استمرار است. کنار گذاشتن یک مبلغ کوچک اما منظم معمولاً بهتر از پس اندازهای بزرگ و پراکندهای است که فقط در بعضی ماهها انجام میشوند.
چقدر از درآمدمان را پس انداز کنیم؟
یک عدد ثابت و مناسب برای همه افراد وجود ندارد. میزان مناسب پس انداز به عواملی مانند درآمد، هزینههای ضروری، بدهیها، تعداد افراد تحت تکفل و اهداف مالی بستگی دارد. بااینحال، چند الگوی شناختهشده بودجهبندی وجود دارد که میتوان از آنها بهعنوان نقطه شروع استفاده کرد.
برای مثال، در بسیاری از مدلهای بودجهبندی، حدود ۲۰ درصد درآمد برای پس انداز، سرمایهگذاری یا بازپرداخت سریعتر بدهیها در نظر گرفته میشود. بااینحال، این عدد یک الزام نیست. اگر هزینههای ضروری بخش بزرگی از درآمد شما را تشکیل میدهند، میتوانید از درصد پایینتری شروع کنید و بهمرور آن را افزایش دهید.
قانون ۵۰/۳۰/۲۰
قانون ۵۰/۳۰/۲۰ یکی از شناختهشدهترین روشهای ساده بودجهبندی است. در این روش، درآمد خالص یا درآمد پس از کسر مالیات به سه بخش تقسیم میشود:
- ۵۰ درصد برای نیازهای ضروری: مانند مسکن، خوراک، قبوض، بیمه، حملونقل و سایر مخارج ضروری.
- ۳۰ درصد برای خواستهها: مانند تفریح، سفر، رستوران، خریدهای غیرضروری و سرگرمی.
- ۲۰ درصد برای پس انداز و اهداف مالی: مانند صندوق اضطراری، پس انداز بلندمدت و بازپرداخت بدهیها.
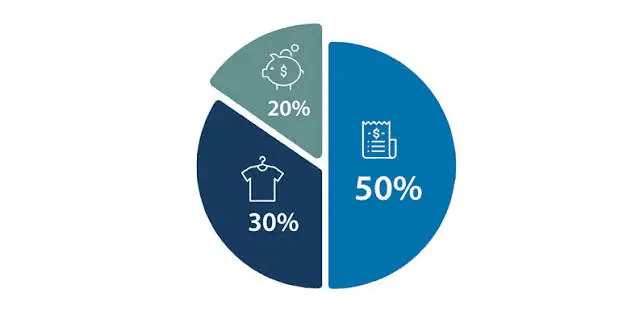
این مدل قرار نیست دقیقاً برای همه با همین درصدها اجرا شود. اگر برای مثال هزینه مسکن و سایر نیازهای ضروری بیش از ۵۰ درصد درآمدتان است، میتوانید نسبتها را تغییر دهید و سهم بخش خواستهها را کاهش دهید. منابع آموزش مالی نیز تأکید میکنند که قانون ۵۰/۳۰/۲۰ بیشتر یک چارچوب منعطف برای بودجهبندی است تا یک قانون سخت و تغییرناپذیر.
قانون ۸۰/۲۰
قانون ۸۰/۲۰ نسخه سادهتری از بودجهبندی است و برای افرادی مناسب است که نمیخواهند هزینههای خود را در دستههای متعدد تقسیم کنند.
در این روش:
- ۲۰ درصد درآمد به پس انداز و اهداف مالی اختصاص پیدا میکند.
- ۸۰ درصد باقیمانده برای تمام هزینههای زندگی مصرف میشود.
تفاوت اصلی این روش با قانون ۵۰/۳۰/۲۰ این است که لازم نیست ۸۰ درصد باقیمانده را به «نیازها» و «خواستهها» تقسیم کنید. نکته اصلی این است که سهم پس انداز ابتدا کنار گذاشته شود و سپس باقیمانده درآمد خرج شود.
این روش در واقع شکل سادهای از رویکرد «اول پول خودت را پرداخت کن» است. البته اگر کنار گذاشتن ۲۰ درصد از درآمد در شرایط فعلی ممکن نیست، میتوان این نسبت را کمتر کرد و با بهبود شرایط مالی بهتدریج افزایش داد.
قانون ۵۰/۱۵/۵
مدل ۵۰/۱۵/۵ یکی دیگر از روشهای بودجهبندی است که شرکت سرمایهگذاری بزرگ Fidelity برای ایجاد تعادل بین هزینههای جاری، پس انداز بازنشستگی و پس انداز کوتاهمدت معرفی کرده است. در این مدل بهطور کلی:
- حدود ۵۰ درصد درآمد برای هزینههای ضروری در نظر گرفته میشود.
- ۱۵ درصد برای پس انداز دوران بازنشستگی اختصاص پیدا میکند.
- ۵ درصد برای پس انداز کوتاهمدت یا صندوق اضطراری کنار گذاشته میشود.
- مبلغ باقیمانده میتواند برای هزینههای غیرضروری، اهداف دیگر یا افزایش پس انداز استفاده شود.
این اعداد نیز یک راهنمای کلی هستند و ممکن است متناسب با شرایط فرد تغییر کنند. برای مثال، فردی که هزینه مسکن بالایی دارد یا تازه شروع به پس انداز کرده است، ممکن است در ابتدا نتواند دقیقاً این نسبتها را رعایت کند.
نکته مهم درباره این روش این است که سهم ۱۵ درصدی بیشتر با هدف تأمین مالی دوران بازنشستگی در نظر گرفته شده و سهم ۵ درصدی برای هزینههای غیرمنتظره و اهداف کوتاهمدت است. بنابراین این مدل نسبت به قانون ۸۰/۲۰، کاربرد هر بخش از پس انداز را دقیقتر مشخص میکند.
آموزش محاسبه نرخ پس انداز
نرخ پس انداز نشان میدهد چه درصدی از درآمد خود را بهجای خرجکردن، کنار گذاشتهاید. محاسبه این نرخ کمک میکند وضعیت پس انداز خود را بهتر ارزیابی کنید و ببینید در طول زمان چه میزان از درآمدتان را برای اهداف آینده ذخیره میکنید.
فرمول محاسبه نرخ پس انداز بهشکل زیر است:
نرخ پس انداز = (مبلغ پس انداز ÷ درآمد خالص) × ۱۰۰
برای مثال، فرض کنید درآمد خالص ماهانه شما ۳۰ میلیون تومان است و هر ماه ۳ میلیون تومان از آن را کنار میگذارید:
۱۰٪ = (۳ میلیون ÷ ۳۰ میلیون) × ۱۰۰
بنابراین نرخ پس انداز شما ۱۰ درصد است.
برای محاسبه این نرخ بهتر است از درآمد خالص یا درآمد قابلتصرف استفاده کنید؛ یعنی پولی که پس از کسریهای الزامی در اختیار شما قرار میگیرد. همچنین بهتر است روش محاسبه خود را ثابت نگه دارید تا بتوانید نرخ پس انداز ماههای مختلف را با یکدیگر مقایسه کنید.
عدد مناسب برای نرخ پس انداز برای همه یکسان نیست. عواملی مانند میزان درآمد، هزینه مسکن، بدهی، تعداد افراد خانواده و اهداف مالی بر آن تأثیر میگذارند. برای مثال، در قانون بودجهبندی ۵۰/۳۰/۲۰، حدود ۲۰ درصد درآمد به پس انداز و اهداف مالی اختصاص داده میشود، اما این عدد یک قانون اجباری نیست. اگر در حال حاضر امکان کنار گذاشتن چنین مبلغی را ندارید، میتوانید از درصد کمتری شروع کنید و بهتدریج آن را افزایش دهید.
با درآمد کم چگونه پس انداز کنیم؟
پس انداز با درآمد کم دشوارتر است، اما به این معنا نیست که حتماً باید آن را تا زمان افزایش درآمد کنار گذاشت. در چنین شرایطی، بهتر است بهجای تعیین اهداف سنگین و غیرواقعبینانه، با مبلغی کوچک و قابلتداوم شروع کنید.
- با درصد کمی شروع کنید: اگر امکان پس انداز ۲۰ درصد درآمد را ندارید، از ۵ درصد یا حتی کمتر شروع کنید. هدف اولیه، ایجاد عادت پس انداز است.
- پس انداز را به اول ماه منتقل کنید: مبلغ کوچکی را بلافاصله بعد از دریافت درآمد کنار بگذارید. اگر پس انداز را به پایان ماه موکول کنید، احتمال اینکه چیزی باقی نماند بیشتر است.
- هزینهها را برای مدتی ثبت کنید: ثبت تمام مخارج برای یک ماه میتواند هزینههای کوچک اما تکرارشوندهای را مشخص کند که امکان کاهش یا حذف آنها وجود دارد.
- ابتدا سراغ هزینههای قابلتوجه بروید: کاهش یک هزینه بزرگ معمولاً تأثیر بیشتری از حذف چند خرید کوچک دارد. هزینه مسکن، رفتوآمد، سفارش غذا و برخی خدمات ماهانه از مواردی هستند که ارزش بررسی دارند.
- برای پس انداز هدف کوچک تعیین کنید: بهجای اینکه از ابتدا به فکر جمعآوری مبلغ بسیار بزرگی باشید، یک هدف اولیه و دستیافتنی تعیین کنید؛ برای مثال، تأمین هزینه یک ماه از مخارج ضروری.
- درآمدهای غیرمنتظره را کامل خرج نکنید: پاداش، عیدی، هدیه نقدی یا درآمد حاصل از کار جانبی میتواند فرصتی برای افزایش پس انداز باشد. میتوانید از قبل تعیین کنید که درصد مشخصی از این درآمدها مستقیماً پس انداز شود.
- با افزایش درآمد، پس انداز را هم افزایش دهید: اگر درآمدتان افزایش پیدا کرد، تمام این افزایش را به بالا بردن سطح مخارج اختصاص ندهید. انتقال بخشی از افزایش حقوق به پس انداز، راه سادهای برای بالا بردن تدریجی نرخ پس انداز است.
نکته مهم این است که فشار بیش از حد برای رسیدن به یک درصد مشخص میتواند برنامه پس انداز را غیرقابلادامه کند. اگر درآمد شما فقط هزینههای ضروری را پوشش میدهد، اولویت باید تأمین نیازهای اساسی باشد. حتی یک پس انداز کوچک اما منظم میتواند نقطه شروع مناسبی باشد.
پس انداز در شرایط تورمی؛ پولمان را کجا نگهداری کنیم؟
در شرایط تورمی، فقط مقدار پولی که پس انداز کردهایم اهمیت ندارد؛ قدرت خرید آن پول نیز مهم است. با افزایش سطح عمومی قیمتها، یک مبلغ ثابت در آینده کالاها و خدمات کمتری میخرد. به همین دلیل، نگهداری تمام پس انداز بهصورت وجه نقد برای مدت طولانی میتواند باعث کاهش قدرت خرید آن شود.
بااینحال، این موضوع به آن معنا نیست که باید تمام پس انداز خود را وارد بازارهای سرمایهگذاری کنیم. محل مناسب نگهداری پول تا حد زیادی به هدف و زمان استفاده از آن بستگی دارد.
- پول موردنیاز برای هزینههای روزمره: باید در محلی نگهداری شود که دسترسی سریع و آسان به آن امکانپذیر باشد.
- صندوق اضطراری: اولویت اصلی این پول، نقدشوندگی و دسترسی سریع است، نه کسب بیشترین بازده ممکن. بنابراین بهتر است صندوق اضطراری در ابزارهای کمریسک و نقدشونده نگهداری شود. قرار دادن تمام این پول در داراییهای پرنوسان میتواند مشکلساز باشد؛ زیرا ممکن است درست زمانی که به پول نیاز دارید، ارزش دارایی کاهش یافته باشد.
- پس انداز برای اهداف کوتاهمدت: اگر قرار است در آینده نزدیک پول را برای هدفی مانند سفر، خرید کالا یا پرداخت هزینه مشخصی مصرف کنید، معمولاً حفظ نقدشوندگی و کنترل ریسک اهمیت بیشتری پیدا میکند.
- پول مازاد با افق بلندمدت: اگر پس از تشکیل صندوق اضطراری، پولی دارید که برای مدت طولانی به آن نیاز ندارید، میتوانید متناسب با میزان ریسکپذیری و اهداف مالی خود گزینههای سرمایهگذاری را بررسی کنید. سرمایهگذاری میتواند امکان کسب بازده بالاتر را فراهم کند، اما برخلاف پس انداز، با احتمال زیان نیز همراه است.
بنابراین در اقتصاد تورمی نمیتوان یک گزینه را بهعنوان «بهترین محل نگهداری پس انداز» برای همه معرفی کرد. پولی که ممکن است فردا به آن نیاز داشته باشید با پولی که برای چند سال آینده کنار گذاشتهاید، هدف متفاوتی دارد و طبیعتاً نباید الزاماً به یک شکل نگهداری شود.
اشتباهات رایج در پس انداز
گاهی مشکل اصلی کمبود درآمد نیست، بلکه روشی است که برای پس انداز انتخاب میکنیم. شناخت اشتباهات رایج میتواند به ساخت یک برنامه مالی پایدارتر کمک کند:
- موکول کردن پس انداز به پایان ماه: اگر ابتدا تمام هزینهها را انجام دهید و تصمیم بگیرید باقیمانده را پس انداز کنید، ممکن است در بسیاری از ماهها چیزی باقی نماند. تعیین سهم پس انداز در ابتدای ماه روش منظمتری است.
- تعیین مبلغ غیرواقعبینانه: اختصاص درصد بسیار بالایی از درآمد به پس انداز ممکن است در کوتاهمدت جذاب باشد، اما اگر مجبور شوید مرتب از پس انداز برداشت کنید، برنامه شما عملاً پایدار نیست.
- نداشتن هدف مشخص: عبارت «میخواهم پول جمع کنم» هدف دقیقی نیست. بهتر است مشخص کنید چه مبلغی، برای چه هدفی و تا چه زمانی میخواهید پس انداز کنید.
- نداشتن صندوق اضطراری: اگر برای هزینههای غیرمنتظره پولی کنار نگذاشته باشید، ممکن است با اولین مخارج پیشبینینشده مجبور شوید پس انداز مربوط به اهداف دیگر را خرج کنید یا بدهکار شوید.
- سرمایهگذاری تمام پس انداز: پس انداز و سرمایهگذاری کارکرد یکسانی ندارند. بهخصوص پول صندوق اضطراری نباید بهطور کامل در داراییهای پرریسک یا کمنقدشونده قرار گیرد.
- برداشت مکرر از حساب پس انداز: اگر پول پس انداز و هزینههای روزانه در یک حساب باشند، احتمال خرجکردن آن بیشتر میشود. جداکردن این دو میتواند به حفظ پس انداز کمک کند.
- نادیده گرفتن تورم: نگهداری طولانیمدت تمام دارایی بهشکل وجه نقد میتواند در دورههای تورمی باعث کاهش قدرت خرید شود. برای اهداف بلندمدت باید علاوه بر حفظ اصل پول، اثر تورم را نیز در برنامه مالی در نظر گرفت.
- افزایش مخارج همزمان با افزایش درآمد: اگر با هر افزایش حقوق، هزینههای زندگی نیز به همان نسبت بیشتر شوند، ممکن است نرخ پس انداز هیچوقت افزایش پیدا نکند. بهتر است بخشی از افزایش درآمد مستقیماً به پس انداز یا اهداف مالی اختصاص داده شود.
- مقایسه خود با دیگران: مبلغ مناسب پس انداز برای همه یکسان نیست. درآمد، بدهی، هزینههای ضروری و اهداف مالی افراد متفاوت است؛ بنابراین بهتر است پیشرفت خودتان را نسبت به ماهها و سالهای قبل بسنجید، نه میزان پس انداز دیگران.
تفاوت پس انداز با سرمایهگذاری
اگرچه در گفتگوهای روزمره، واژههای پس انداز و سرمایهگذاری گاه بهجای یکدیگر بهکار میروند، از نظر فنی این دو مفهوم کاملاً متفاوتاند.
پس انداز معمولاً به پولی اشاره دارد که در حسابهای امن و نقدشونده مانند حساب بانکی نگهداری میشود، اما سرمایهگذاری یعنی اختصاص پول به داراییهایی مانند سهام، طلا، دلار، ارزهای دیجیتال یا صندوقهای سرمایهگذاری با هدف کسب سود در بلندمدت. سرمایهگذاری معمولاً با ریسک بالاتری همراه است اما در مقابل، پتانسیل بازده بیشتری نیز دارد.
نکته مهم این است که معمولاً پول موجود در حسابهای سرمایهگذاری در برابر ضررهای بازار بیمه نمیشود. درحالیکه موجودی حسابهای بانکی معمولاً بیمه شدهاند.
همچنین، پس انداز بسیار نقدشونده است و میتوان آن را بهسرعت برای پرداخت هزینهها (مثلاً از طریق کارت بانکی) استفاده کرد. سرمایهگذاریها ابتدا باید به پول نقد تبدیل شوند که ممکن است زمانبر باشد و شامل کارمزد نیز شود. بهطور کلی، سرمایهگذاریها نیازمند افق بلندمدت هستند تا فرصت رشد و سودآوری داشته باشند.
درنتیجه، هرچند پس انداز و سرمایهگذاری هر دو برای مدیریت مالی سالم ضروریاند، تفاوت اصلی آنها در میزان ریسک، بازده، نقدشوندگی و اهداف زمانی نهفته است. ترکیب هوشمندانهای از این دو میتواند پایهای برای امنیت مالی و رشد بلندمدت فراهم کند.
بیشتر بخوانید: بهترین سرمایه گذاری با پول کم در ایران چیست؟
آیا ارز دیجیتال گزینه مناسبی برای پس انداز است؟
ارزهای دیجیتال میتوانند بخشی از برنامه سرمایهگذاری باشند، اما بهتر است آنها را با پس انداز کمریسک اشتباه نگیریم. داراییهایی مانند بیت کوین نوسان قیمت بالایی دارند و ممکن است در مدت کوتاهی با رشد یا افت قابلتوجهی مواجه شوند. به همین دلیل، پول موردنیاز برای هزینههای روزمره یا صندوق اضطراری معمولاً گزینه مناسبی برای ورود به بازار ارز دیجیتال نیست.
اگر پس از تأمین هزینههای ضروری و تشکیل صندوق اضطراری، سرمایه مازادی دارید که در کوتاهمدت به آن نیاز ندارید، میتوانید متناسب با میزان ریسکپذیری خود، ارزهای دیجیتال را نیز در میان گزینههای سرمایهگذاری بررسی کنید. پیش از خرید بیت کوین یا سایر ارزهای دیجیتال، بهتر است درباره ریسکهای بازار، نحوه نگهداری دارایی و مدیریت سرمایه اطلاعات کافی داشته باشید و قیمت ارزهای دیجیتال و شرایط بازار را نیز بررسی کنید.
جمعبندی
پسانداز اصولی بیشتر از آنکه به میزان درآمد وابسته باشد، به داشتن برنامه و استمرار نیاز دارد. مشخص کردن هدف، کنار گذاشتن بخشی از درآمد پیش از شروع مخارج، کنترل هزینهها و تشکیل صندوق اضطراری میتواند نقطه شروع مناسبی برای ساختن یک پشتوانه مالی باشد. البته یک نسخه واحد برای همه وجود ندارد. در کنار این موضوع، بهویژه در شرایط تورمی، باید میان پول موردنیاز کوتاهمدت و سرمایهای که میتوان با پذیرش ریسک برای بلندمدت سرمایهگذاری کرد تفاوت قائل شد. در نهایت، حتی اگر با مبلغ کمی شروع میکنید، پسانداز منظم و قابلتداوم میتواند بسیار مؤثرتر از تصمیمهای مقطعی و غیرواقعبینانه باشد.
پرسشهای متداول
پس انداز چیست؟
پسانداز بخشی از درآمد است که بهجای خرجکردن در زمان حال، برای نیازهای آینده، هزینههای اضطراری یا رسیدن به اهداف مالی کنار گذاشته میشود.
چقدر از درآمدمان را پس انداز کنیم؟
مقدار مناسب برای همه یکسان نیست و به درآمد، هزینهها، بدهیها و اهداف مالی بستگی دارد. در قانون ۵۰/۳۰/۲۰، ۲۰ درصد درآمد به پسانداز و اهداف مالی اختصاص پیدا میکند؛ اما اگر این مقدار برای شما زیاد است، میتوانید با درصد کمتری شروع کنید.
با درآمد کم چگونه پس انداز کنیم؟
با مبلغ یا درصد کوچکی شروع کنید، هزینههای غیرضروری را کاهش دهید و پسانداز را به ابتدای ماه موکول کنید. حتی کنار گذاشتن منظم ۵ درصد یا کمتر از درآمد میتواند به ایجاد عادت پسانداز کمک کند.